下半年装机旺季叠加成本压力减弱,风电设备行业盈利有望逐步修复。
2026年中报收官,风电设备板块“增收不增利”:32家公司营收增长12.03%,归母净利却下滑23.72%。整机营收虽增19.29%,净利却降35.17%,主因低价订单交付、原材料波动及汇兑损失。但随着下半年装机旺季到来,叠加成本压力减弱、低价订单去化,盈利修复可期。近期机构调研热度明显回升,行业“最差时刻”或已过去。
风电设备行业今年中期“增收不增利”
据Wind数据,申万行业分类下的风电设备行业32家成分股,2026年上半年实现营收合计1246.63亿元,相比2025年中期的1112.72亿元增长12.03%;实现归母净利润合计38.11亿元,相比2025年中期的49.96亿元下滑23.72%。
风电设备板块分为风电整机与风电零部件两大细分行业。风电整机方面,5家整机公司实现营收合计809.14亿元,相比2025年同期的678.32亿元增长19.29%;实现归母净利润合计14.08亿元,相比2025年同期的21.72亿元下滑35.17%。风电零部件方面,27家零部件公司实现营收合计437.49亿元,相比2025年同期的434.41亿元增长0.71%;实现归母净利润合计24.03亿元,相比2025年同期的28.24亿元下滑14.91%。就数据来看,在营收表现方面,整机行业明显好过零部件行业,两者之间的收入增速相差了18.58个百分点。但在归母净利润方面,整机行业下降幅度比零部件行业要多出20个百分点。
个股方面,整机行业的5只成分股中,金风科技(002202.SZ)、三一重能(688349.SH)实现业绩同比增长,电气风电今年中报归母净利润下滑94.18%,运达股份由盈利转为亏损2.49亿元。
对于上半年业绩的大幅下滑,电气风电将原因归结为:“公司本期虽持续控制费用,期间费用率较上年同期有所下降,但因本期销售结构同比变化较大,毛利率较高的‘两海’项目占比显著下滑,而低毛利率的陆上项目占比大幅提升,导致综合毛利率下降,因此亏损同比增加。”
运达股份则在财报中指出:“2026年上半年,公司主要交付的是2024年至2025年初整机行业价格整体位于低位时获取的订单;中东地缘冲突等因素导致原材料价格波动剧烈,海运成本及效率受到显著影响,压缩部分部件降本空间同时推高中东项目的交付成本,另受美元贬值等多重因素叠加致公司风电整机板块毛利率承压。2025年下半年以来,行业主流机型投标均价现已企稳回升,公司也在积极开拓海外其他区域的高质量订单,将有利于后续风电整机板块的盈利修复。”
在风电零部件行业,振江股份、天顺风能、恒润股份、吉鑫科技的业绩增速居前,分别同比增长854.75%、115.57%、70.15%、46.14%。此外,零部件板块市值居前的三家公司为大金重工、洛轴股份、德力佳,这些公司今年中期营收分别同比增长14.48%、8.52%、4.49%,归母净利润分别同比增长9.89%、11.35%、4.58%。
对于业绩大幅增长的原因,振江股份(603507.SH)将业绩增长原因归结为:“一是主营业务板块增长强劲。公司风电配套、紧固件核心业务整体运行态势良好,在手订单储备充足,南通生产基地新产线顺利投产,相关新产品已实现批量发货,直接拉动公司主营业务收入与利润同步提升。二是非经常性收益贡献突出。本期公司通过外汇套期保值等操作实现的相关收益同比大幅增加,对当期归母净利润形成直接正向支撑。”
7家公司连续两个季度
实现业绩环比增长
据Wind统计,5家风电整机公司中仅有两家公司在年内实现单季业绩连续环比增长,金风科技是其中之一。
事实上,金风科技自2024年以来业绩持续增长,其中2024年、2025年归母净利润分别同比增长39.78%、49.12%,2026年上半年同比增长24.67%。Wind数据显示,金风科技今年第一季度和第二季度的业绩分别环比增长377.51%和4.42%。
在收入构成中,风力发电机组及零部件是金风科技收入的最主要来源,今年上半年收入占比达80.79%;风电场开发和风电服务的收入占比分别为9.33%和8.09%。在收入表现上,上半年,除了风力发电机组及零部件收入同比增长24.73%外,其他两项业务收入分别下滑0.72%和5.81%。毛利率方面,风力发电机组及零部件毛利率上升至11.62%,同比提升了3.65个百分点,而其他两项业务毛利率分别下降3.04个百分点和0.72个百分点。
在8月26日召开的业绩说明会上,金风科技披露了上半年风机在手订单情况,“截至2026年6月30日,公司外部待执行订单总量为40602.36MW;公司外部中标未签订单为10356.72MW。此外,公司另有内部订单3183.15MW。公司在手订单共计54142.23MW。”
在业绩说明会上,金风科技还披露了在海外市场开拓方面的成绩,“截至目前,公司业务已遍及全球6大洲,49个国家和地区,截至2026年上半年,国际业务累计装机14853.20MW,其中在亚洲(除中国)装机量超过4GW,在南美洲装机量超过3GW,在非洲、大洋洲装机量均已超过2GW,在欧洲、北美洲装机量超过1GW;截至2026年6月30日,公司海外在手外部订单共计9489.02MW。”
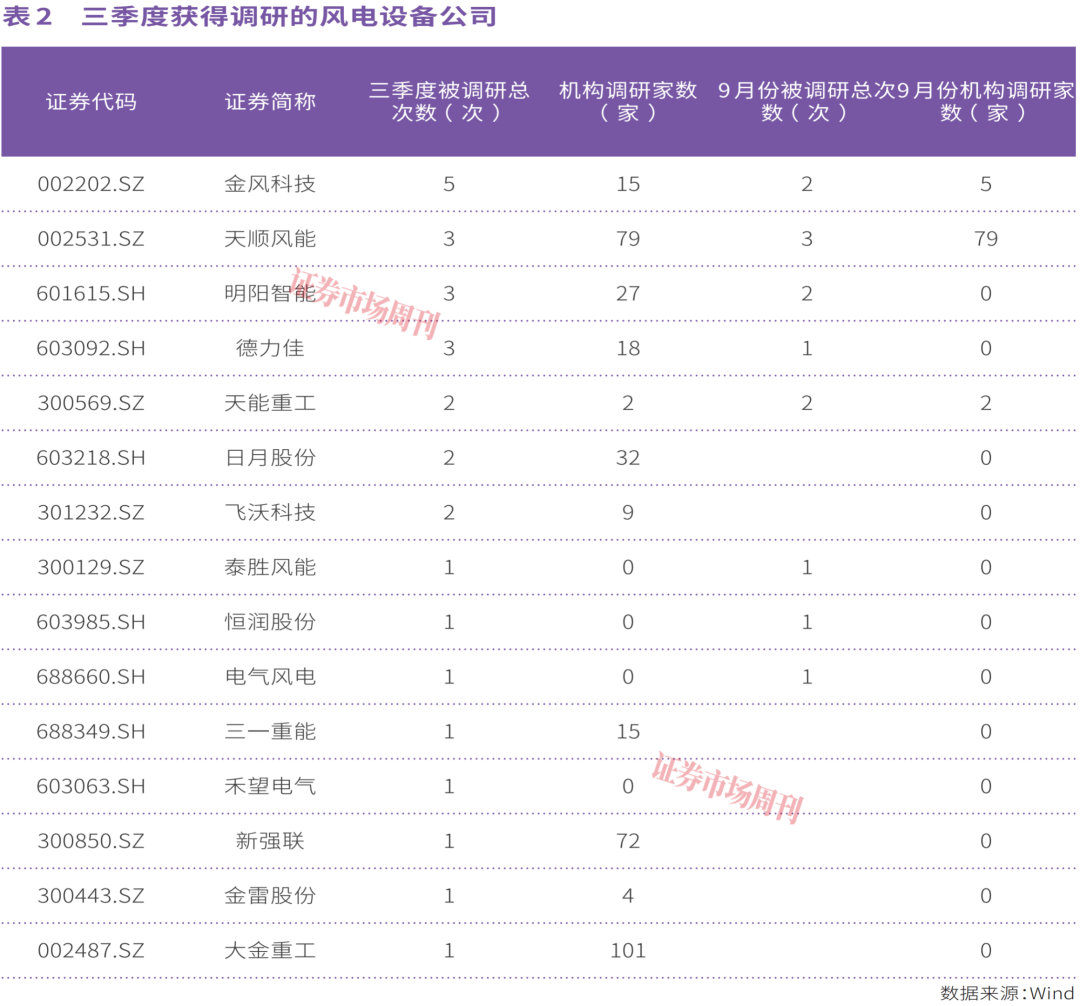
相比2家整机龙头单季业绩的持续环比增长,零部件行业27家成分股中,能够实现单季业绩连续2个季度环比增长的公司共有5家,分别是双一科技(40.16%、431.62%)、和展能源(127.81%、84.64%)、天顺风能(113.56%、80.23%)、广大特材(112.28%、34.38%)、金雷股份(622.23%、9.10%)。
需要指出的是,零部件行业单季业绩持续环比向好公司多数市值偏小。数据显示,除了天顺风能的总市值能够超过百亿元外,余下4家公司市值均不足70亿元,最少的甚至不足30亿元。
以市值较大的天顺风能(002531.S)为例。公开资料显示,天顺风能的业务涵盖风电及海工装备制造、风电场的开发建设与运营。装备制造产品覆盖风电塔筒、风电叶片及模具等复合材料产品,以及单管桩、导管架、浮式基础、海上升压站和汇流站等海上风电核心装备,业务同时拓展至特种船舶等大型海工装备领域。
财报披露,今年上半年,天顺风能风电陆上装备收入8.13亿元,收入占比40.24%;发电收入6.13亿元,收入占比30.36%;海工类产品收入4.68亿元,收入占比23.19%;其他业务收入1.25亿元,占比6.21%。在天顺风能的几项业务中,收入占比最高的风电陆上装备毛利率达8.25%,相比2025年上半年提升了9.91个百分点。收入贡献占比居次席的发电业务毛利率虽然高达59.42%,但相比2025年同期却下降了6.11个百分点。
近日,天顺风能发布了定增方案获交易所审核通过公告。公告披露,公司拟向特定对象发行股票募集资金总额不超过19.5亿元,全部用于长风新能源装备制造基地扩建项目、天顺(射阳)风电海工智造项目(二期)、天顺(阳江)重型风电海工装备智能制造项目(一期)、阳江港吉树作业区#J8泊位码头工程项目、特种运输船舶购置项目及补充流动资金。公司称,此次定增的目的之一是,公司装备制造板块将逐步实现“陆转海”的战略转型,战略收缩陆上塔筒和叶片制造业务,不再以规模为导向;战略重心将转移至发展前景更加广阔的海上风电装备制造环节。
机构看多行业发展前景
虽然上半年风电设备行业整体经营情况呈现出“增收不增利”的格局,但随着时间进入下半年常规装机旺季,在上游原材料成本压力逐步减弱的大背景下,多数机构判断:下半年国内风电需求已现明显拐点。
比如,兴业证券在研报中指出,下半年传统旺季驱动需求加速释放,叠加前期低价订单去化,整机环节毛利率修复具备较高确定性,关注金风科技、三一重能、明阳智能、运达股份;中长期维度,“十五五”规划指引国内海风未来五年高增长,叠加欧洲海风2026年起步入高速增长通道,而风电基础等环节本土产能偏紧,中国供应链有望承接外溢需求,推荐大金重工,关注东方电缆、天顺风能、海力风电。
国金证券看好下半年板块业绩、海外订单、招标需求三重维度共振,结合细分市场需求景气度及盈利释放确定性依次推荐:1.受益于欧洲海风建设高景气、出海业务升级的管桩环节以及具备潜在拿单机会的零部件、海缆环节,重点推荐:大金重工、东方电缆、金雷股份等;2.成本压力边际减弱,制造端盈利有望在下半年迎来确定性改善且当前估值极低的整机环节,重点推荐金风科技、运达股份等。
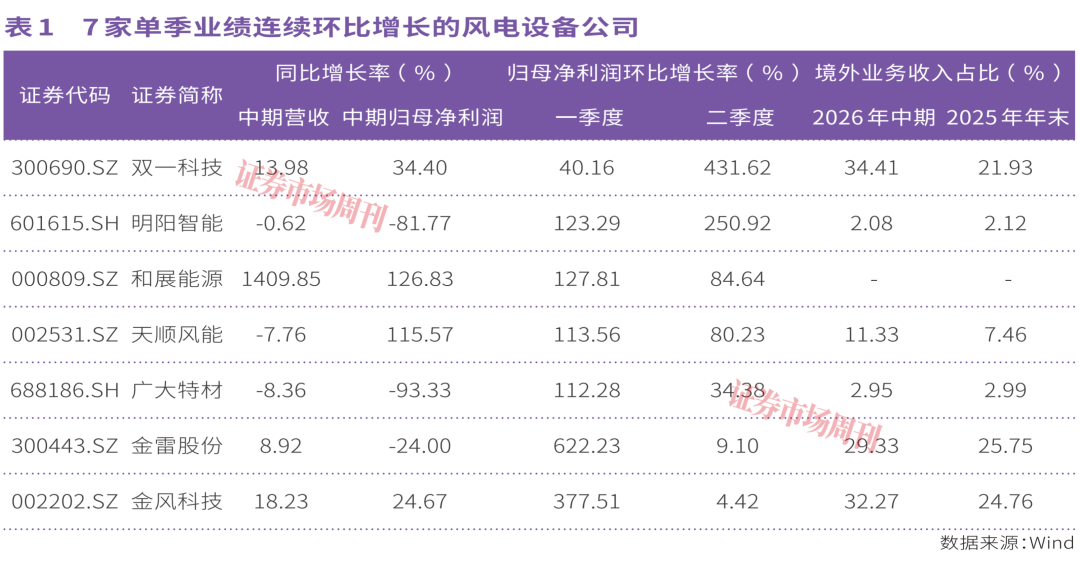
事实上,风电设备行业景气度向好情况已在多个消息面得到反映:今年7月,国家发展改革委、国家能源局印发《可再生能源发展“十五五”规划》,指出“十五五”期间,全国海上风电新增开工规模100GW左右,2030年累计装机规模达到100GW以上;8月以来,风电招标市场活跃,国家能源集团、大唐、华润、中广核等央企发布了多个大型采购计划等。同时,行业回暖的迹象也体现在机构调研热度上,三季度期间,有15家风电设备公司获得投资人调研,而9月份获得调研的公司就有8家,这其中调研次数在2次以上的公司有天顺风能、明阳智能、金风科技、天能重工。
在9月7日接受汇添富基金、国海证券调研时,天能重工(300569.SZ)表示,截至2026年6月30日风机塔架在手订单充足。“订单结构方面仍以陆上风电产品为主,海上及管桩类产品占比仍有待进一步提升。”其同时还介绍:“现阶段公司没有整体新增扩产的计划,工作重心放在现有产能布局的动态优化与内部管理效能提升上。后续将结合海外业务拓展进度,按需匹配相应产能供给。”
(本文已刊发于9月26日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号