美国9月CPI数据成为本轮市场动荡的直接导火索,令市场对美联储将在更长时间内维持高利率的押注骤然升温。
最新公布的数据显示,美国9月CPI同比上涨3.7%,核心CPI升至2.6%,双双超预期,能源与服务价格共同推高通胀。数据公布后,市场对美联储10月加息的押注一度升至50%,12月加息概率则一度飙升至95%以上。
美国当地时间10月14日,标普500指数下跌1.1%,以科技股为重的纳斯达克100指数下挫2%,创三个月来最大单日跌幅。
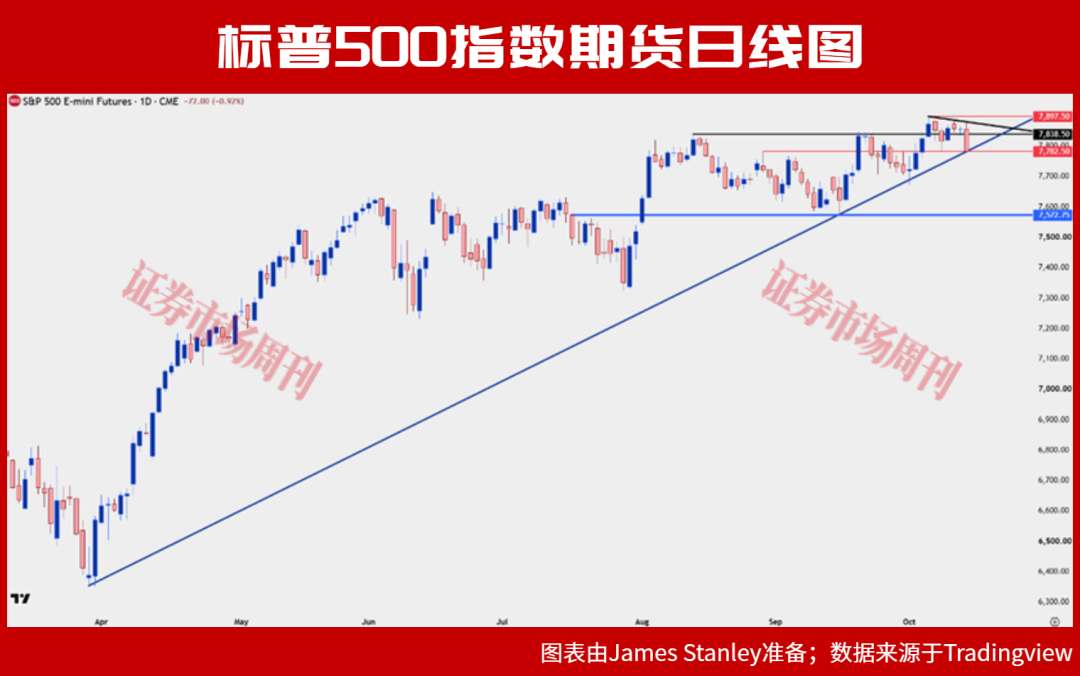
截至撰稿时,标普500指数期货守住重要支撑位后,在日线图上正形成看跌吞没形态。标普500指数前一波段高点构成的另一个关键支撑位正发挥作用,但更重要的是表面之下的变化,即英伟达等之前的热门股已开始出现滞涨。
10月加息概率反弹
当前布伦特原油现货的价格要比近端期货合约高出20美元左右,溢价幅度为今年4月以来的新高。更为关键的是,相比4月的短暂飙升,本轮溢价已持续更长时间,表明市场对于实物供应紧张的担忧正在强化。
在超预期的CPI数据公布后,利率市场押注的美联储10月加息概率从18%飙升至45%。不过,各界仍认为,即使要加息,12月可能是一个概率更高的窗口。
美股财报季再度登场
本周开始美股三季度财报将陆续登场。打头阵的依然是银行股,包括10月13日的摩根大通、高盛、花旗、富国,以及次日的美国银行和摩根士丹利。投资者将密切关注美债收益率上涨对银行的交易和借贷业务的影响。
银行股在美联储9月加息后股价大幅下滑,而同期标普500却刷新历史新高。未来几周科技股的业绩表现,将成为检验当前美股估值合理性以及AI投资逻辑的重要观察窗口。
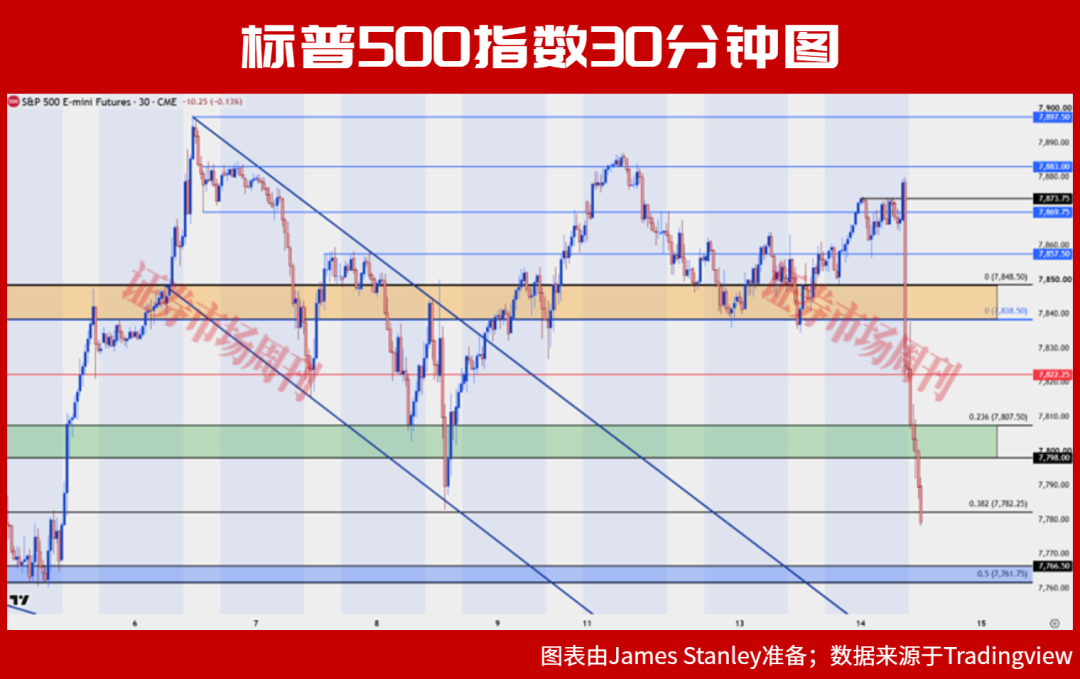
10月15日开盘时,标普500指数在一个重要位置出现了明显的反弹,但自CPI数据公布以来,空头力量强劲。如上所述,空头可能在此采取战术性策略,鉴于先前的支撑结构,存在几个更低的高点可能发挥阻力位的作用。7798点—7808点区间就在上方,再往上是7838点—7848点区间,该处在本周初曾两次发挥作用,随后在今日早盘下跌。两者之间为7822点,也是我目前视为“r2”的阻力区域。
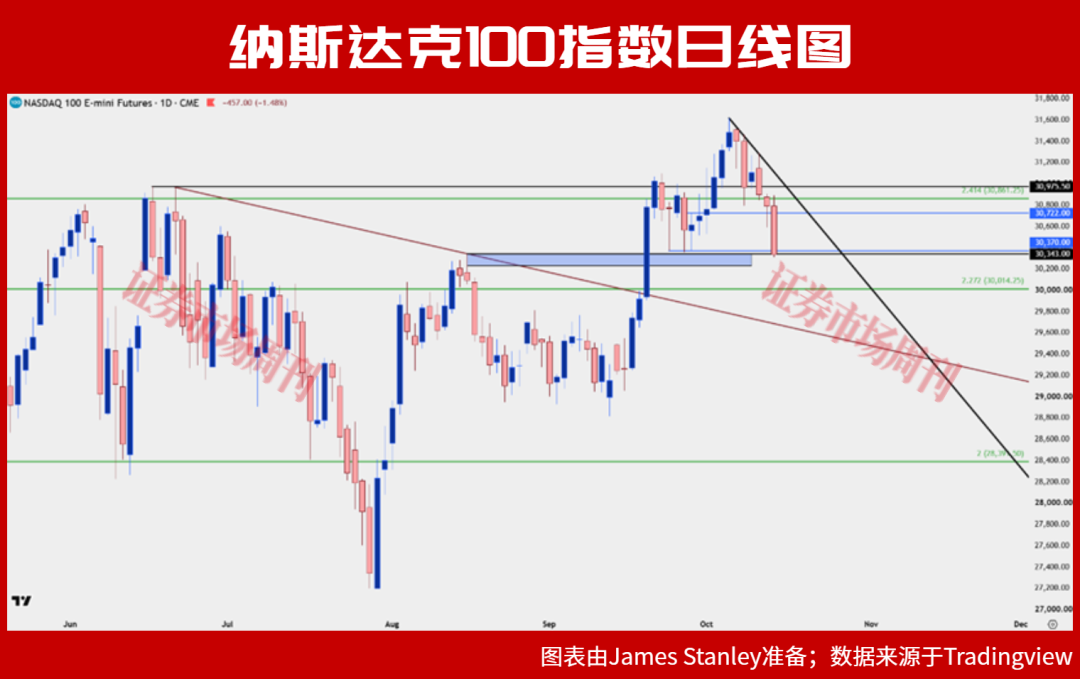
标普500指数10月9日的反弹并未被纳斯达克指数完全复制,尽管当时仍有看涨理由,因为前期阻力位出现了支撑迹象。情况随后发生变化,纳斯达克100指数开始下跌,创出月度新低(几乎逼近两个月低点),并测试了9月下旬曾三度守住的支撑位。
在此下方,30000点是一个重要关口,自美联储会议后突破以来尚未发挥过作用。
当领涨者开始掉队
英伟达自2022年低点,即拆分调整后每股14美元以来,股价涨幅巨大。显然,许多仍持有多头的投资者有一定获利了结的动机,这也是任何上涨永远不可能真正呈线性的原因。但即便在看似利好的背景下出现弱势,也说明情况有异常,这可能是未来趋势的信号。
9月下旬,英伟达宣布扩大股票回购规模,总额达2350亿美元。这超过其自身市值,而目前股价较当时已有所下跌。这也不能归咎于业绩表现,因为最新季度报告显示其增长强劲,公司表面上经营状况良好,并得到现任政府的广泛支持。
英伟达的周线图在10月初出现了看跌吞没形态,这通常被视为看跌延续信号。这正是本周目前为止的表现,如果2022年后复苏的核心驱动因素受到冲击,这可能表明利率对AI交易造成影响,除非很快出现缓解迹象,否则这可能演变出更深度的抛售情况。
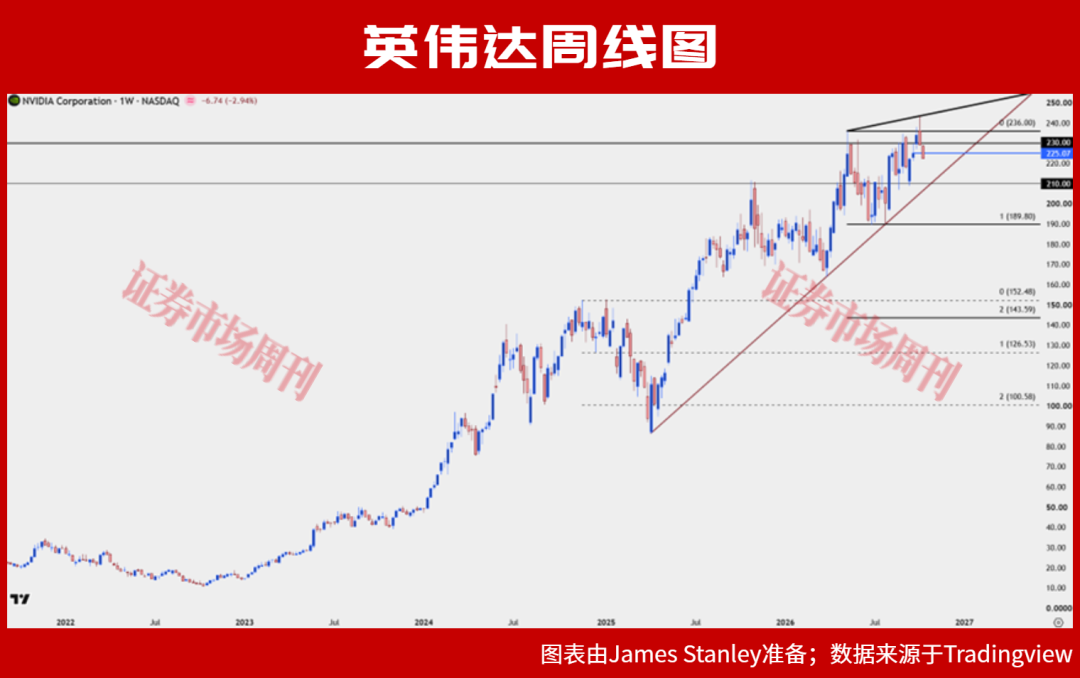
至于关键价位,210美元关口很重要,因为这是涨至历史新高前的最后一个波段低点,同时也是此前的一处关键阻力位。该价位还与一条看涨趋势线重合,如果在该价位的测试未能吸引多头入场,反而引来更多空头,那么我们可能很快会面对一个截然不同的宏观情景。
(本文已刊发于10月17日《证券市场周刊》。本文系嘉盛集团资深分析师原创供稿。文章仅代表作者个人观点,不代表本刊立场。文中个股仅为举例分析,不作买卖建议。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号