10月23日的A股,早盘的剧本毫无新意,主要股指继续“携手”低开,且开盘后的跌势也并未快速收敛,沪指盘中最低探至3574.27点,一度丢掉了3600点整数关口。创业板指最低触及2494.22点,续创2025年8月以来新低,距年内高点回撤超过40%。
但令人瞠目结舌的转折发生在午后,创业板指从跌超3%的深水中直线拉升翻红,全天上涨4.16%。沪综指、深成指、科创50指数也相继成功翻红。早盘还在谈论“割肉”的人,下午已经开始讨论要不要加仓。
急跌
想理解10月23日早盘的剧烈调整,还得把时间轴往前拨一天。
10月22日,A股已创出年内新低,但全天市场成交1.54万亿元,比前一日放量近千亿元。放量下跌历来比缩量阴跌更伤人,它意味着有人在跑,而接盘的人却在犹豫。10月23日的低开,就是这条曲线的自然延续,而非一个突发事件的开端。
隔夜美股市场,Meta发布三季报,虽然营收同比增长26%,但资本开支高达349亿美元,自由现金流为-21.2亿美元,这是公司2012年上市以来自由现金流首次转负。管理层同时把2026年资本开支下限又上调了50亿美元,全年区间收窄至1350亿-1450亿美元。为了留出融资余地,公司还宣布设立无投票权C类股,以股票股利形式派发给现有股东。市场把这套组合理解为"变相增发",盈透证券的Steve Sosnick直言,投资者将其读作稀释股东权益,这加剧了抛售。
最终Meta下跌6.98%。
同日,英伟达CEO黄仁勋的一番话,也给这场火又添了一把柴。他说新型云服务商的需求极其强劲,但资本短缺正在限制扩张速度。富国银行的交易员读出了另一层含义,制约AI的不再只是需求,还有融资渠道的天花板。
同一天特斯拉将全年资本开支预期从250亿美元下调到200亿美元附近。一边是Meta砸钱砸到现金流转负,一边是特斯拉主动收缩开支,市场对AI叙事的定价逻辑,头一次出现了方向性分歧。
外部情绪顺着产业链传导到A股,于是形成一个闭环:外围跌AI,A股跌AI;A股跌AI,指数就跌。
当前如何更行之有效地布局A股?获取相对稳定的收益?资深市场人士彭祖在本周的最新视频中给出了他的观点。
大涨
但一份份看似程式化的公告,成为了午后反转的直接推手。
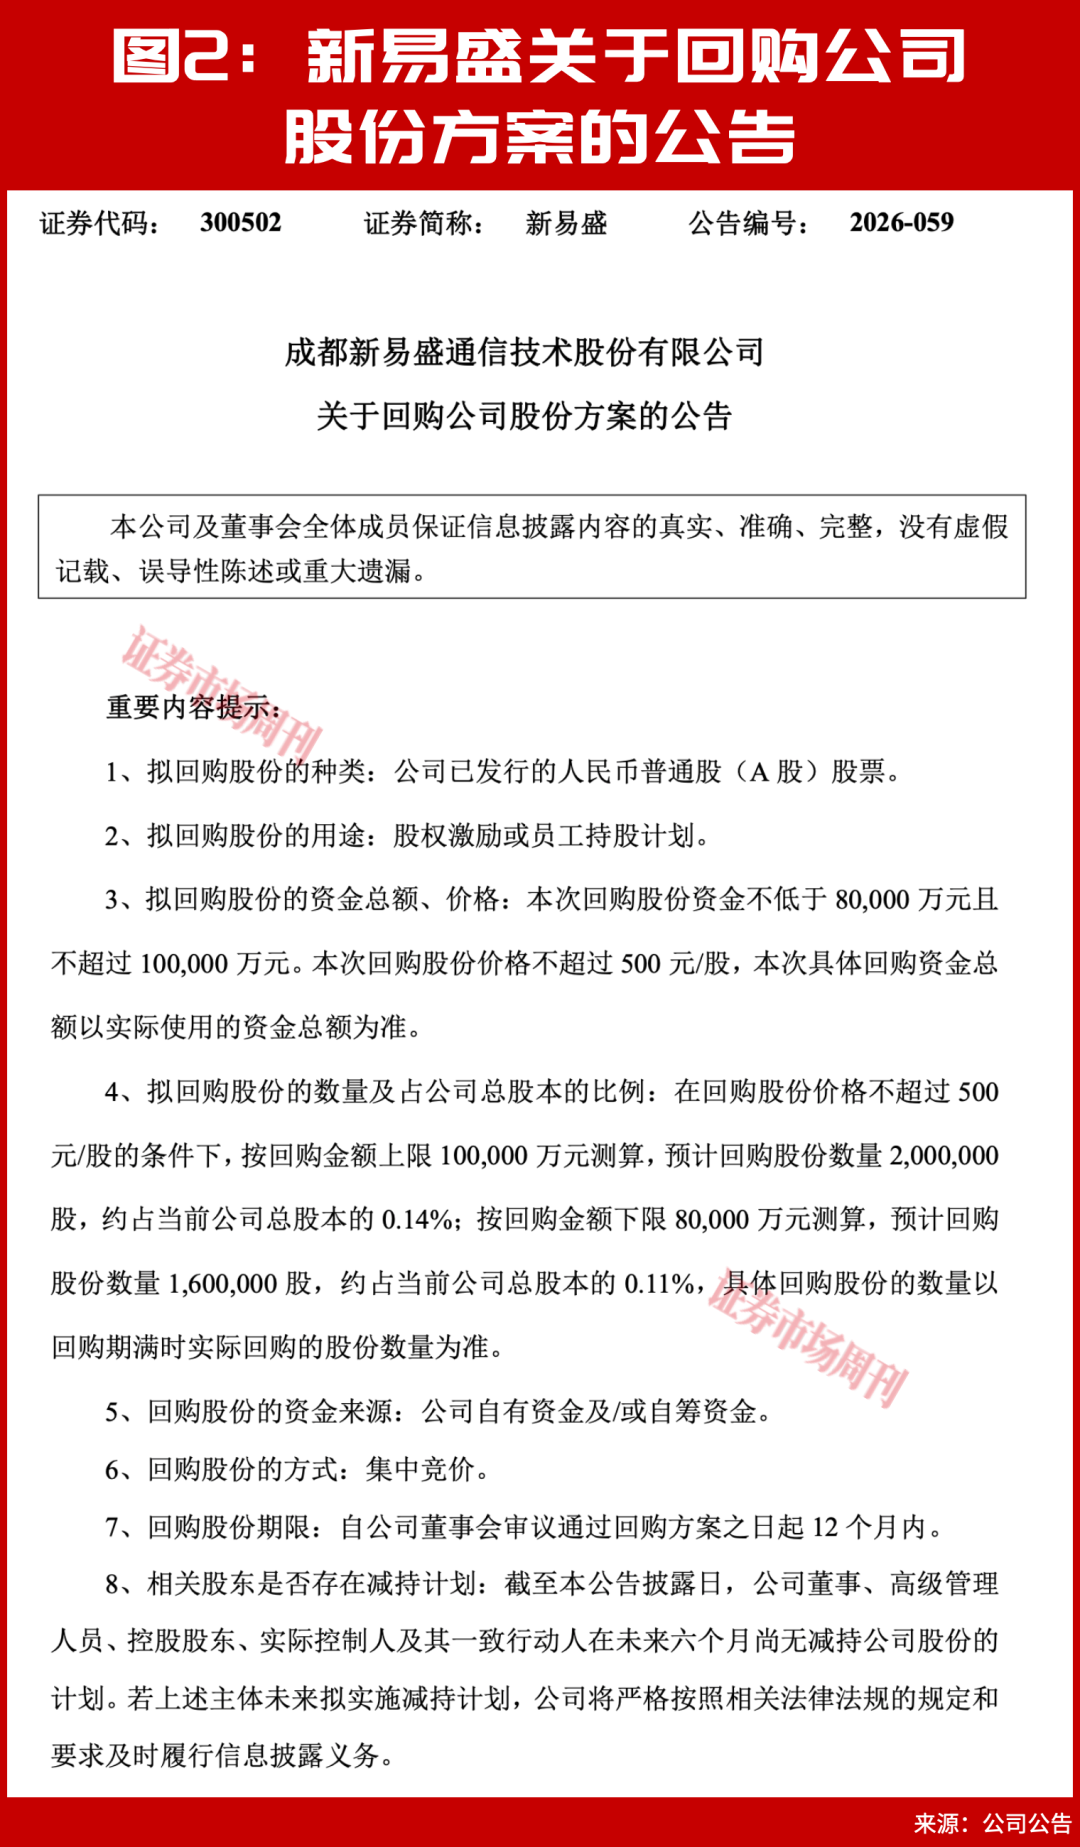
10月23日午间,光模块产业链头部公司集中发声。中际旭创公告称,目前生产经营一切正常,供应链稳定,产能利用率充足,客户订单需求强劲。天孚通信表示,在手订单充足,内外部经营环境未发生重大异常。联讯仪器、源杰科技、光迅科技也口径相近。当然,最有分量的还属新易盛,除了常规的经营说明,董事会直接通过了8亿元-10亿元的股份回购方案,回购价格上限500元/股,期限12个月(见图1、图2)。
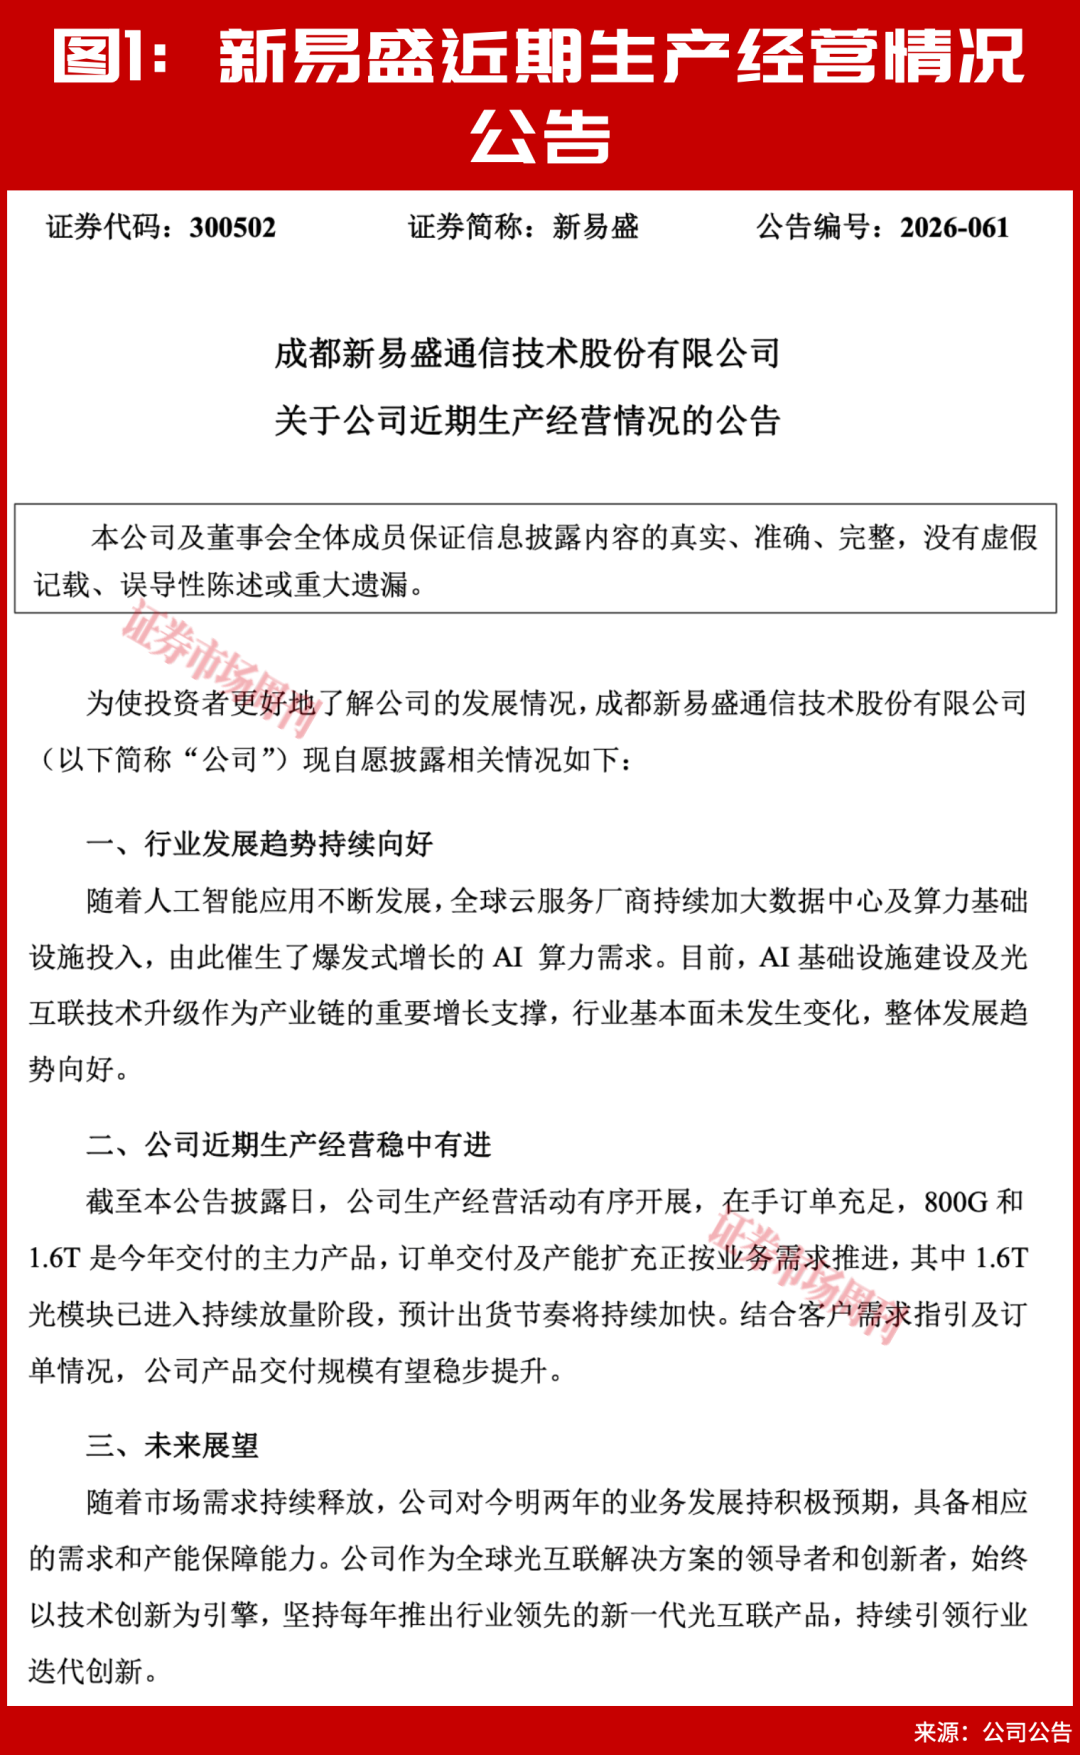
前一晚,市场还在担心AI资本开支不可持续,担心龙头公司存在未披露的利空。而龙头公司集体发公告,把"订单是否饱满"这个市场最怕的问题,用公告的形式白纸黑字回答了一遍。新易盛拿出真金白银回购,则是在回答另一个更难的问题,管理层自己愿不愿意在这个价位接筹码。
资金随即闻风而动,创业板指率先反攻,从跌超3%一路拉升翻红,宁德时代、中际旭创、新易盛、东方财富等权重集体发力,"易中天"全线转红;大金融持续反弹,华林证券涨停,汇金科技午后直线拉出“20CM”涨停;零售板块同步被带动,百大集团、上海九百涨停。早盘失守的阵地,一块块被收复。
不过午后的翻红或不等于调整终结,早盘的下跌有其真实的逻辑,筹码拥挤、赎回压力、外围AI资本开支叙事动摇等问题依然存在。反弹只扭转了短期情绪,改变不了筹码出清仍需要时间的现实。但这次绝地反击至少证明,市场在惊慌极值处,始终有资金愿意为长期产业逻辑买单。
磨底
早盘有个令很多人不解的现象,ETF持续放量承接,指数却仍续创年内新低。近20个交易日,股票型ETF净流入2090.64亿元,其中宽基ETF贡献1848.34亿元。10月22日盘中,多只宽基ETF多次出现放量托底动作,尾盘反而放量杀跌。
10月23日首批18只主动ETF集中开售,募集上限统一20亿份,全部设3个月封闭期;六家公募掏出真金白银自购,合计约14亿元,易方达、华夏、富国、汇添富各2亿元,华安1亿元,摩根资管7500万美元(约5.4亿元人民币)。11位百亿级基金经理挂帅,产品覆盖均衡、价值、红利三大策略。
长线资金持续进场,早盘指数依旧下探。为什么?
因为这两股力量不在同一个时间尺度上。ETF申购是长钱的进场节奏,它按周、按月建仓,目标是获取未来两三年的贝塔;而“恐慌盘”是短钱的出逃节奏,它按分钟计价,目标是今天别再多亏。当后者每天抛出上千亿的卖盘,前者每天几百亿的承接,只能减缓下跌的斜率,改变不了方向。午后的反转恰好印证了这一点,
长钱接够了,卖压衰竭了,方向才能掉过头来。
"托而不举"的背后有现实的约束。维稳资金的目标是防范流动性风险,而非强行拉抬指数。守住关键点位、提供对手盘,让抛盘有序出清,和主动拉涨是两套完全不同的操作。所以盘面只会看到 “跌到关键位置就有承接量”,而不会出现开盘直接直线拉升。
当前市场的主要矛盾是筹码结构出清,并非估值水平过高。估值已经处于低位,但低估值无法化解抱团赛道的调仓压力;强行拉抬指数,只会让资金进一步扎堆权重,加剧结构性失衡。
融资余额数据同样佐证出清进程,目前融资余额已连续10日回落,较6月高位减少约5626.26亿元,回落至2.4万亿元这个市场公认的合理区间。杠杆资金主动降仓,远比政策口号更能反映市场出清的真实进度。
站在普通投资者视角,这一轮调整不是简单的 “超跌必反弹”,而是拥挤交易出清的中后段。最猛烈的急跌阶段或许已经过去,但底部从来不是一个点位,而是反复震荡磨底的漫长过程。
(文中个股仅为举例分析,不做买卖建议。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号