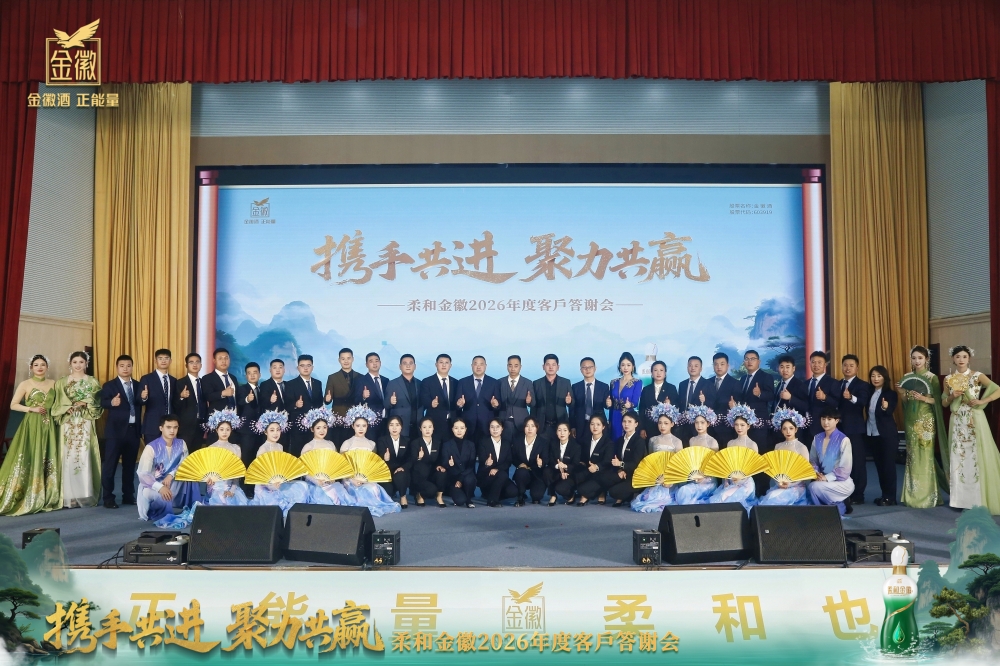
10月27日晚,金徽酒(603919.SH)发布2026年第三季度报告。前三季度,公司实现营业收入23.39亿元,同比增长1.45%;归母净利润1.78亿元。公司坚持“布局全国、深耕西北、重点突破”战略路径,经营结构持续优化,渠道协同效应逐步显现。省外市场与互联网销售提速,合同负债较年初进一步增厚,高比例分红继续落地,结构性亮点共同勾勒出一条韧性曲线。
一、省外市场+10.73%,互联网销售+57.64%,省外线上双轮驱动
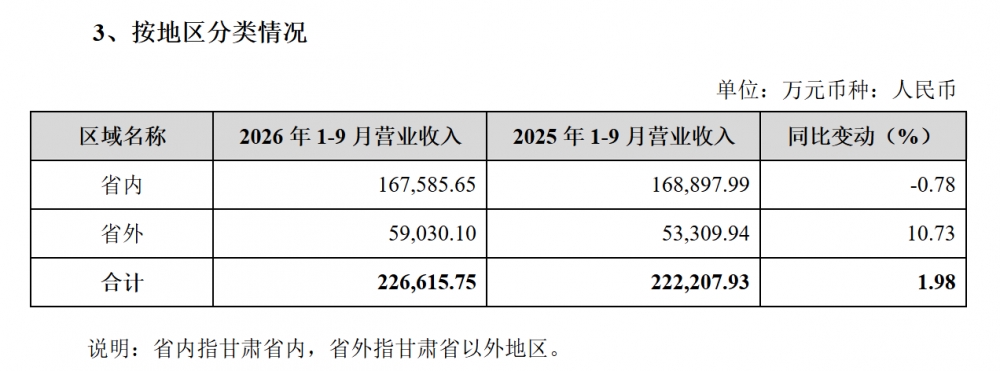
前三季度,金徽酒省外市场实现营业收入5.90亿元,同比增长10.73%,占酒类营收比重从去年同期的23.99%提升至26.05%,提升2.06个百分点。在行业渠道节奏整体放缓的背景下,这一增速的含金量在于其持续性:从一季度的+20.49%,到上半年的+20.31%,再到前三季度在更高基数上仍保持双位数增长,说明省外市场的增长并非单点突破,而是“甘青新一体化、陕宁蒙一体化”区域战略持续推进、华东与北方核心市场精准培育逐步兑现的结果。
线上渠道的弹性更为突出。前三季度互联网销售实现营业收入1.15亿元,同比增长57.64%,占酒类营收比重提升至5.08%。直播电商、内容营销、线上封坛定制等数字化运营方式,正在将金徽酒从区域品牌推向全国消费者的触达半径,其“第三增长极”的定位已从战略表述转化为可验证的收入增量。省外与线上两条差异化渠道的同步提速,让金徽酒在存量竞争中多了一组不依赖单一区域、单一场景的增长支点。
二、产品结构在调整中趋向均衡,大众价格带承接需求、高端产品守住份额
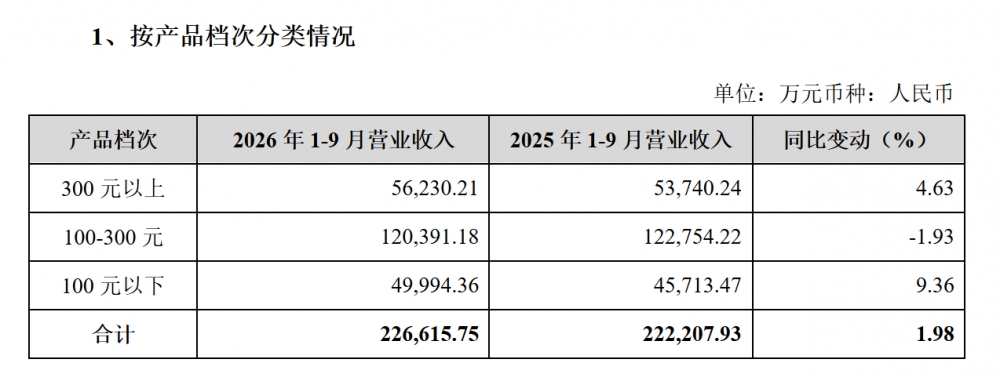
分产品档次看,前三季度300元以上产品营收5.62亿元,同比增长4.63%,占比24.81%;100—300元产品营收12.04亿元,因主动控制发货节奏,同比略降1.93%,占比53.13%,继续充当业绩“压舱石”;100元以下产品营收5.00亿元,同比增长9.36%,占比提升至22.06%。百元以上产品合计占比仍保持在77%以上,产品结构向高毛利区间倾斜的长期方向未发生改变。
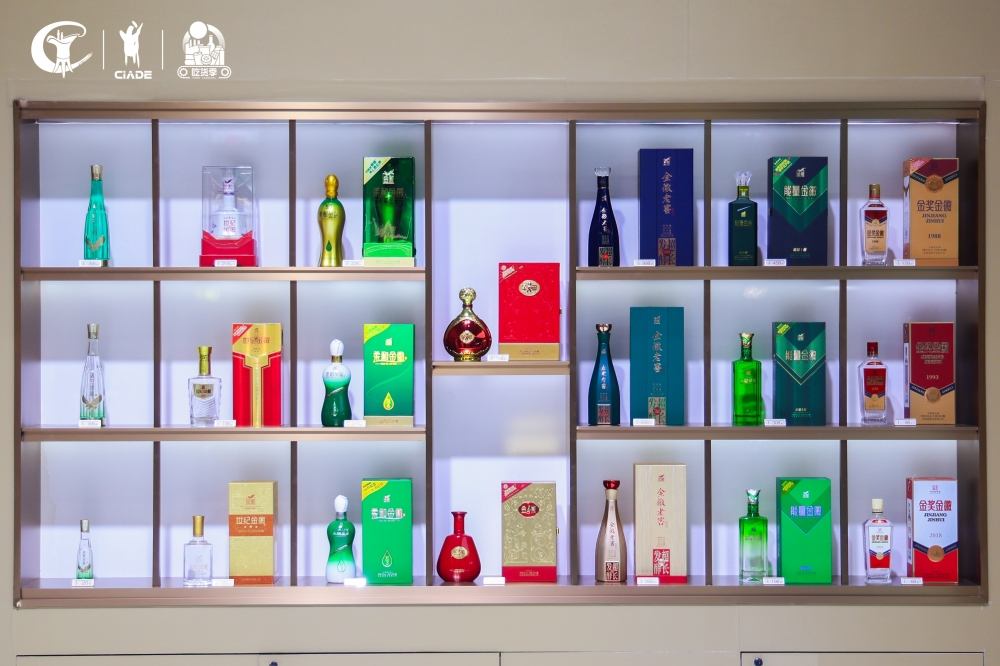
支撑产品结构升级的,是金徽酒品质叙事正在从“经验表达”走向“科学表达”。2026年,金徽酒凭借《“国槐”木酒海贮存老熟白酒风味特征解析及品质调控研究》项目荣获2025年度“中国酒业协会科学技术进步奖”三等奖。“国槐木酒海”这一贮存工艺,由此拥有了可量化、可复现、可传播的科学依据和有效认证,在白酒品质表达趋于同质化的阶段,依托独有工艺形成差异化风味,夯实产品底层竞争逻辑。
三、合同负债8.23亿元持续增厚,渠道信心仍具“含金量”
截至三季度末,金徽酒合同负债8.23亿元,较上年同期的6.32亿元同比增长30.26%,合同负债的逆势抬升是经销商用真金白银投出的“信任票”。其背后是公司坚持“控发货、稳价格、促动销”的策略,通过数字化库存管理和价盘巡查保障渠道利润空间,使经销商在行业调整期仍愿意提前打款备货。渠道信心从来不是报表上的一个数字,而是一群合作伙伴在不确定期内仍然选择相信这家企业的未来——这恰恰是抗周期能力最实诚的度量。此外,销售收现26.66亿元,同比增长2.91%,回款端保持正向增长。合同负债的“蓄水池”厚度与现金流的稳健表现,为后续经营业绩保留了必要的弹性。
四、高比例分红延续,股东回报与经营韧性形成正循环
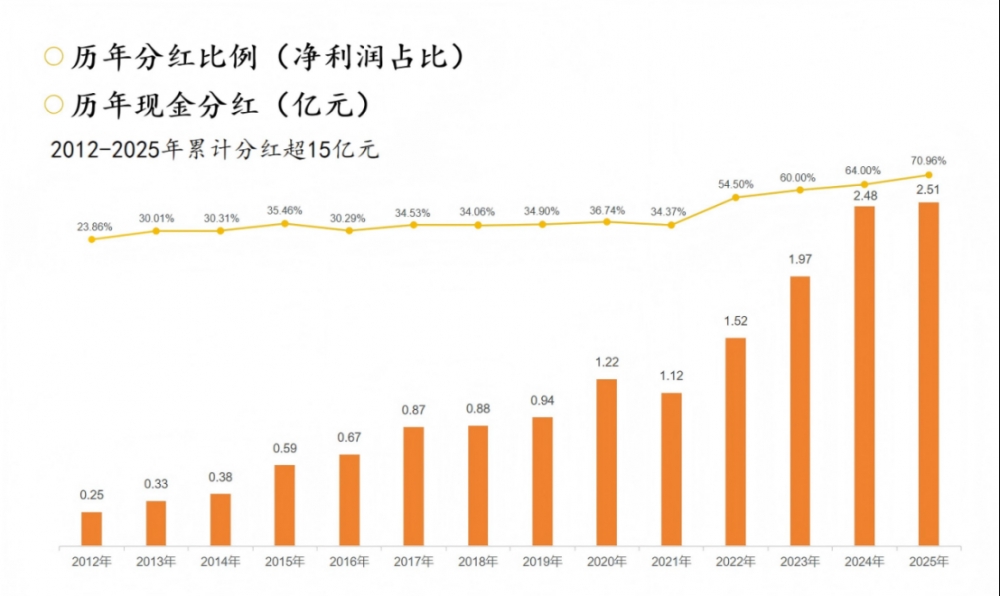
在经营端守住韧性的同时,金徽酒的股东回报节奏仍然稳健有序。2026年10月13日,公司2026年中期现金红利正式发放,每10股派2.00元(含税),合计派现1.01亿元,占上半年归母净利润的47.37%。此前,2025年度分红已于2026年落地:前三季度每10股派2.00元,年度再每10股派3.00元,全年累计每10股派5.00元,合计派现2.51亿元,占2025年归母净利润的70.96%。自2012年起,公司坚持每年现金分红,连续14年未中断,累计分红超15亿元;2013年至今分红比例均保持在当年净利润30%以上,近三年分别为60%、64%、70.96%。“给股东好回报就是正能量”不只是一句口号,而是与合同负债、销售收现等经营指标相互印证,充足现金流为持续分红提供底气,稳定可预期的回报又增强长期市场对公司穿越周期能力的信任。
五、坚持长期主义,构筑抗周期底盘
从长期坐标看,金徽酒的长期发展底盘正在持续夯实。省外市场延续双位数增长,线上渠道保持接近六成的增速,合同负债在调整期逆势蓄积,高比例分红持续兑现,共同为为公司稳健经营提供了结构性支撑。金徽酒保持战略定力,将省外拓展、线上运营、渠道健康和股东回报放在更长周期中统筹推进。随着市场基础、渠道信任和品牌资产持续积累,公司将为把握后续市场机会保留充足空间、蓄力发展。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号