进入10月中旬,A股科技成长板块的三季报业绩预告密集披露,芯片、国产算力等方向普遍预喜,国产AI芯片厂商也在集体上调售价,产业景气度持续上行。但另一面,科创50指数自7月以来的持续调整几乎把4月以来的涨幅全部回吐,跟踪该指数的指数基金产品随之承压;直到10月28日,科创50再度反弹,盘中一度涨超2%。
业绩在改善、股价在震荡,背后是三个短期压力。
其一,美债利率走高,压制科技股估值。7月到10月,10年期美债收益率最高累计上行约100个基点,一度触及5.34%,为2002年以来最高。科创50成份股多处于成长期,利率越高,估值受压制越明显。历史数据显示,美债单月上行超10个基点时,科创50当月平均下跌3.2%。近期美债收益率自高位回落,利率对估值的边际压力正在缓解。
其二,成交清淡,买盘承接不足。7月以来科技板块持续缩量,国庆长假前资金观望,节后美日韩科技板块冲高回落,也压制了A股风险偏好。科创50日成交额从7月初的2000亿元以上,降至9月底不足800亿元。成交清淡时资金承接有限,即便卖压不大也能把价格压下去。随着风险偏好修复,承接力量正在回归。
其三,节后第二周利空集中释放。美国CPI、PPI大超预期,加息担忧再起;OpenAI与Anthropic年化收入不及预期,引发市场质疑AI应用收入能否支撑上万亿规模的算力投资;算力租赁公司CoreWeave的无担保债券收益率大幅走高,又带来AI基础设施融资担忧。外围科技股随之大跌,A股科技板块再度承压。
不过,把视线收回基本面:无论盈利还是产业趋势,科创50都没有出现实质性转弱的证据。
盈利层面,科创50一致预测净利润(FY1)近一年上调约62.6%,近期仍在不断上修;三季度已披露预告的6家成份股合计权重约18.6%,业绩全部预喜。
产业趋势层面,海外头部模型公司收入不及预期,并不意味着算力需求见顶。据英伟达,头部AI实验室只占英伟达算力需求的四分之一到三分之一,用OpenAI与Anthropic两家收入来解释全部算力投资并不恰当。与此同时,台积电、ASML三季度业绩超预期,四季度指引同样乐观,设备端与晶圆代工端继续向好,全球AI需求仍在转化为实际利润。
国产算力的变化更值得关注。近期国产芯片报价上调,四家国产AI芯片公司的利润预期连续四周上修,且主要来自算力卡涨价,说明国产算力在需求趋紧下开始具备价格弹性。
图:四家国产芯片未来12个月利润预测(亿元)
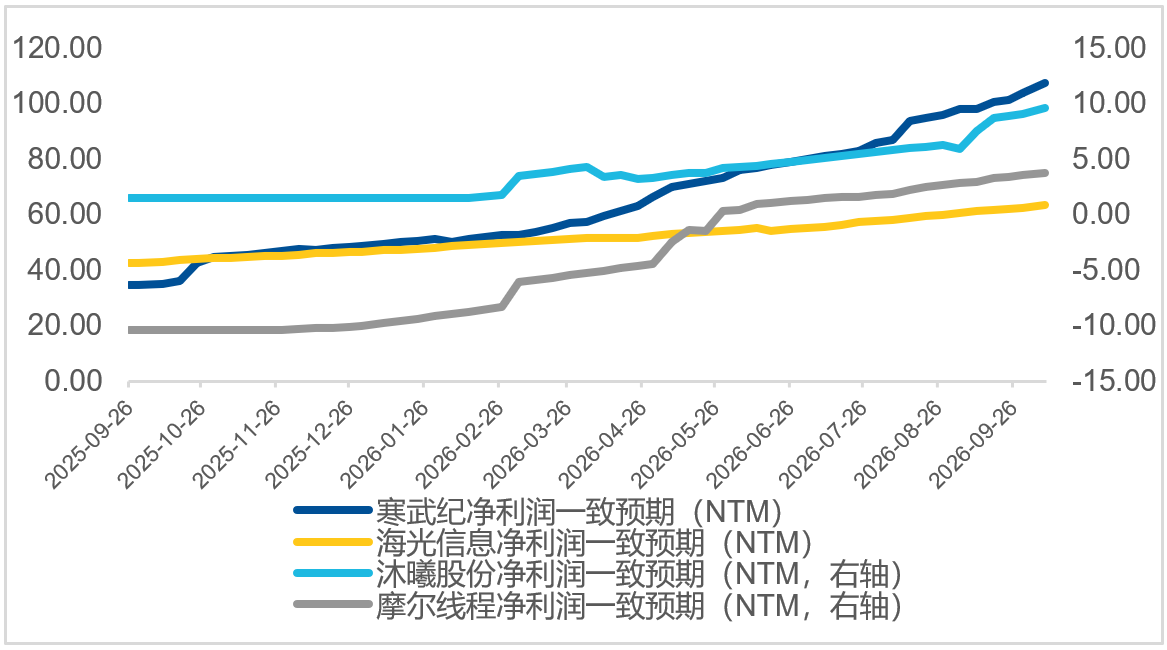
数据来源:WIND,截至2026年10月16日。以上信息旨在介绍板块动态信息,基于客观事实,仅作为展示,不代表个股推荐,下文同。
因此,这轮震荡带来的是价格波动而非价值受损,科创50的配置价值正在多个维度提升。10月23日午后指数迎来强势反弹,单日涨超3%;10月28日再度修复,盘中一度涨超2%。
从估值看,科创50前瞻市盈率(PE FY2)为45.4倍,较7月高点下降约40%,处于2020年以来55%分位;股权风险溢价(ERP)升至近三年均值,承担波动换来的补偿有所改善。
从筹码看,本轮回吐了前期涨幅约93%,获利盘比例从6月底的高位降至约4%,现价比平均持仓成本低约20%;TMT板块的成交拥挤度与融资拥挤度都已回到一年均值附近甚至以下。
资金层面,10月12日至15日科创50相关ETF获净流入116.9亿元,中长期资金开始承接;不过融资资金仍在流出,公募基金科技持仓也尚未完全消化,短期波动可能仍然较大。
与此同时,成长/价值滚动收益分化指标降至0.01,且在该位置保持2-3周,风格均值修复的赔率提高。科创50作为成长风格里弹性最大的宽基之一,若风格均值回归,指数修复幅度有望居前。
图:成长价值分化情况
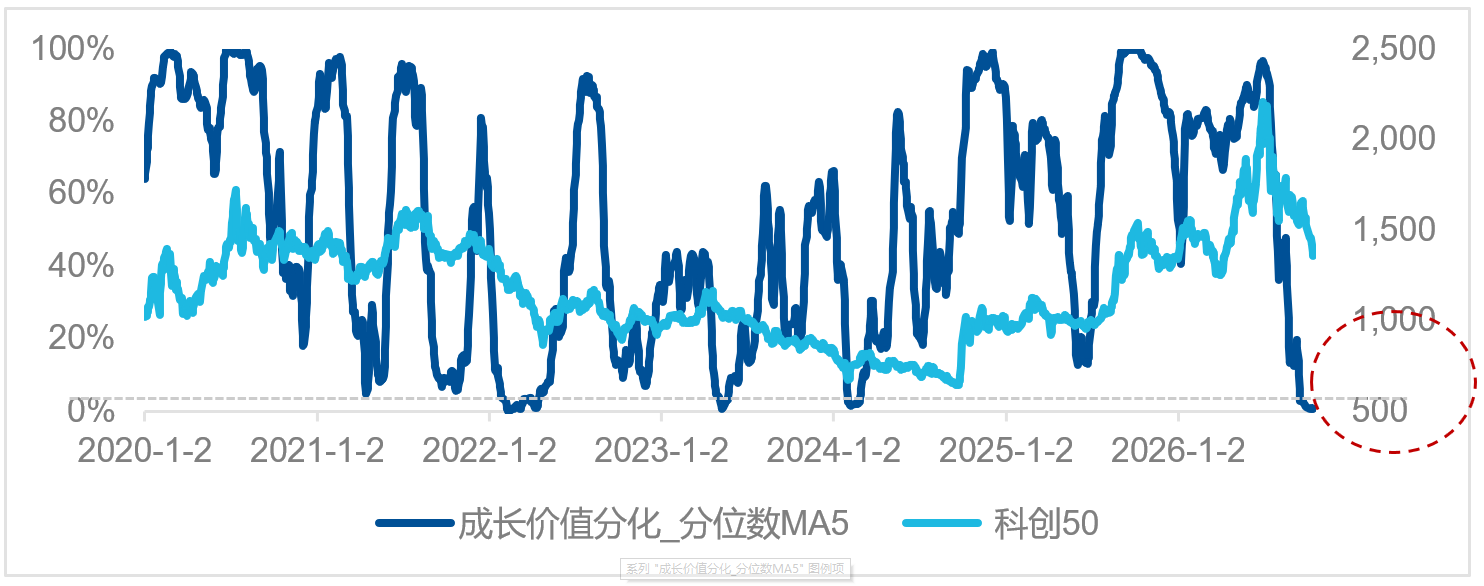
数据来源:WIND,截至2026年10月16日。
总的来说,科创50本轮震荡是成交清淡、利率高企与节后多重利空共同作用的结果,而非基本面出了问题。利润在加速,产业仍在验证,估值与筹码都已经历一轮出清,配置性价比正在改善。对于希望布局中国核心科技资产、但没有股票账户的投资者,可关注易方达上证科创50ETF联接基金(A/C/Y:011608/011609/022895),在基金公司直销平台、银行及互联网渠道均可申购。
对指数投资还有疑问?想查更详细的数据?打开“指数直通车”微信小程序,直接问AI,给你专业解答。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号