2026年10月,全国中小微企业资金流信用信息共享平台迎来上线两周年。作为国家级征信基础设施,该平台打破跨机构信息壁垒,把企业散落在各个账户的经营流水转化为可核验的信用凭证,有效破解中小微企业“缺报表、缺抵押物、融资难”的现实痛点,成为金融做好“五篇大文章”、赋能实体经济的重要抓手。
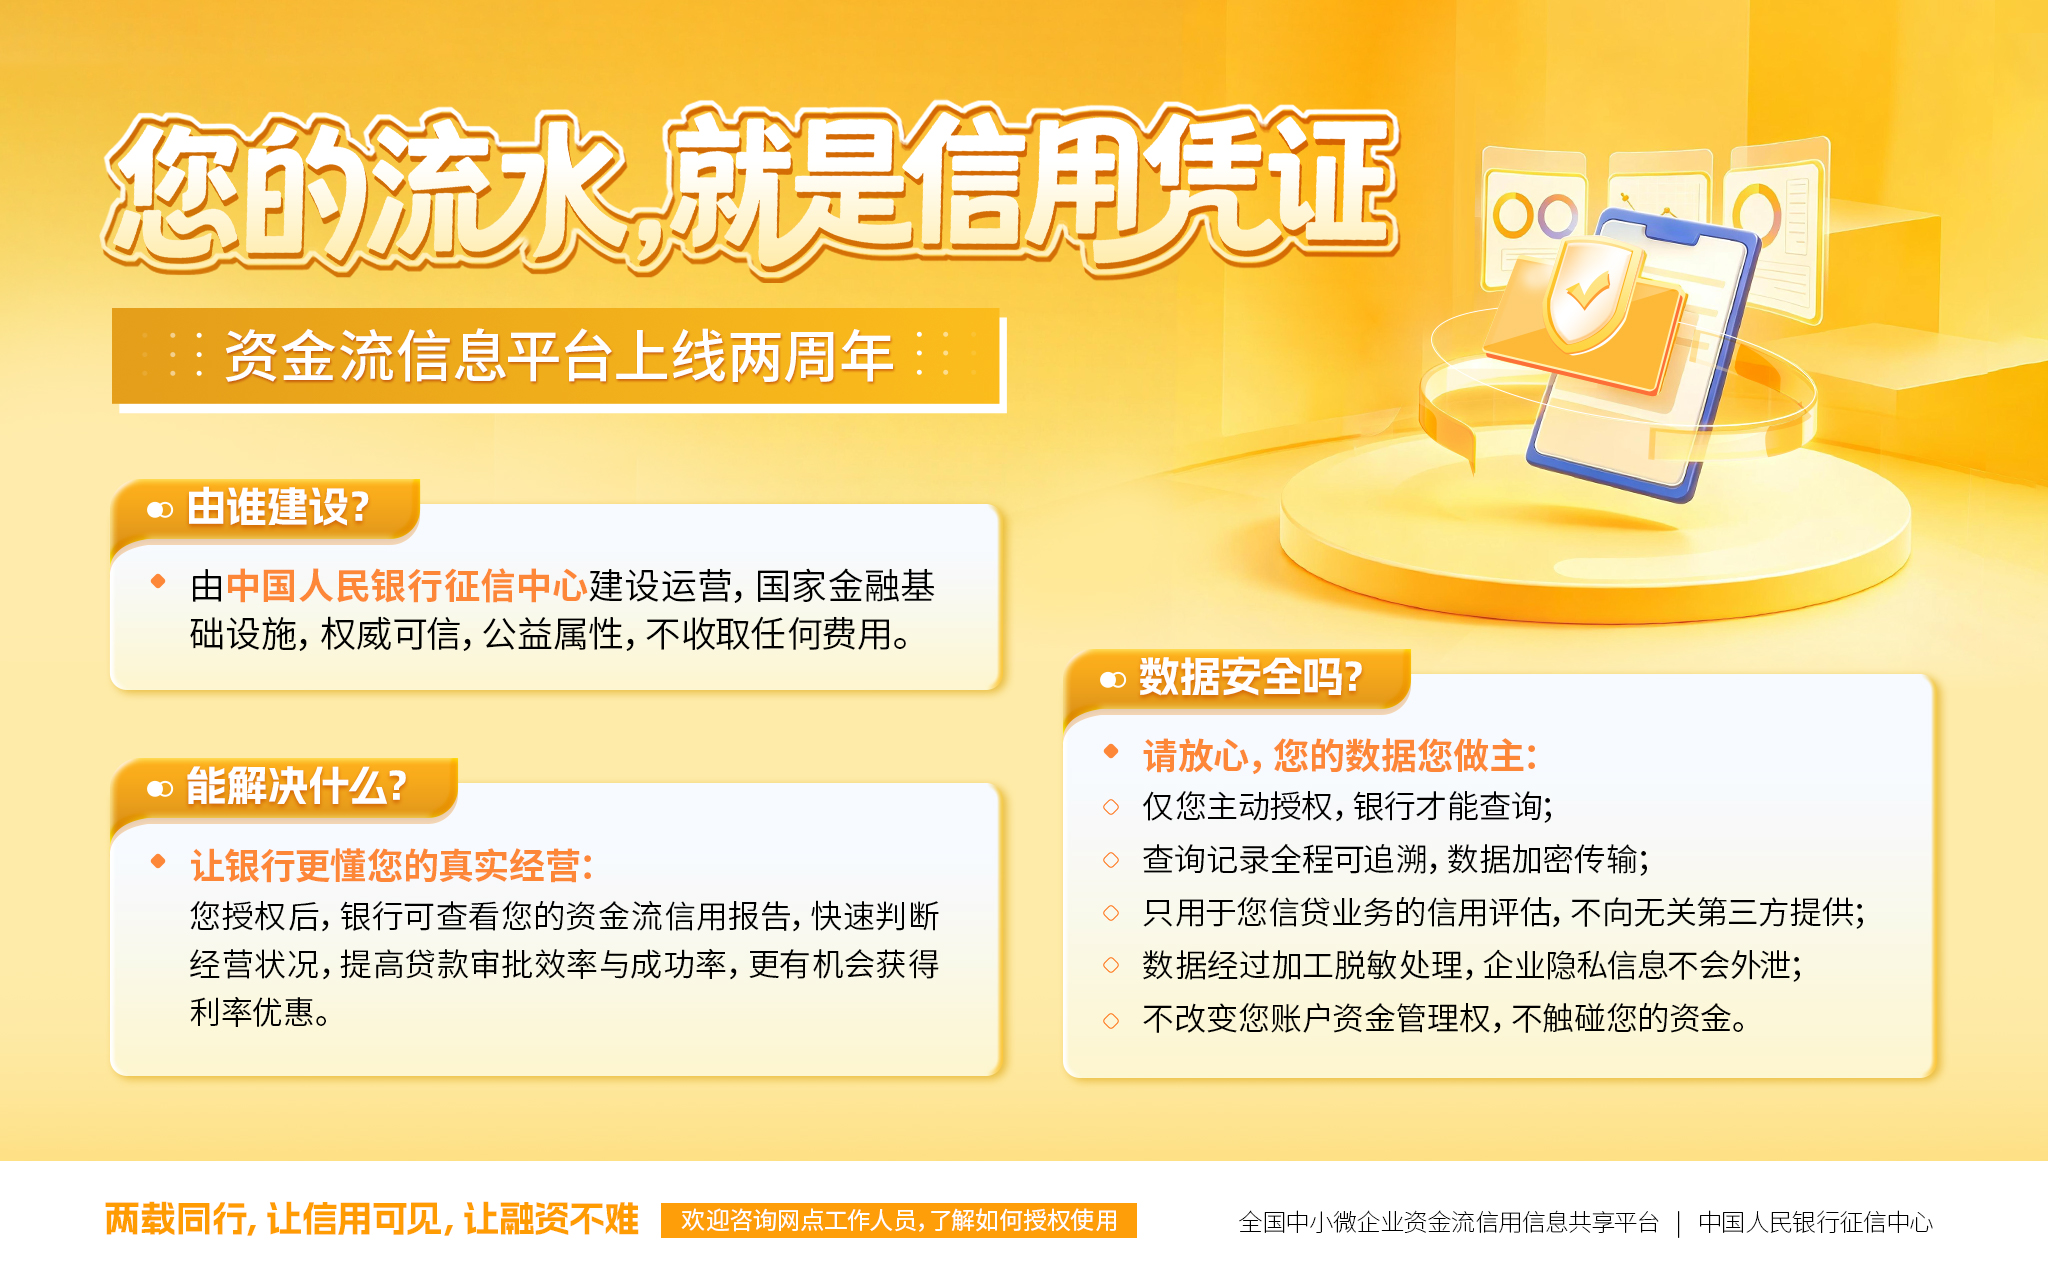
两年来,宁波银行立足普惠金融本职,将资金流信用信息平台深度嵌入信贷业务全流程,积极探索数据赋能小微融资的实践路径,让更多经营稳健但传统授信指标偏弱的市场主体获得信贷支持。截至2026年9月,宁波银行依托平台为1.7万户中小微企业和个体工商户提供授信支持,以数智力量打通小微融资堵点。
重塑授信评价标尺,为“报表单薄”经营主体打开融资大门
长期以来,不少轻资产、贸易类、转型期中小微企业,虽然实际经营活跃、市场订单充足,但受限于纳税规模不高、征信记录空白、财务报表单薄等因素,在传统信贷评审模式下难以获得信用贷款支持,经营流水的价值得不到有效认可。宁波银行充分用好资金流信用信息,构建起收支情况、交易稳定、公共往来、同名划转四大维度交叉核验分析体系,跳出单纯依赖报表、纳税、抵押物的传统评价框架,还原企业真实经营全貌,让“默默经营”的企业被金融看见。
深圳某科技有限公司就是这套评价机制的直接受益者。该企业主营电子元器件、半导体元件贸易,近年企业战略转向国产元器件出口业务,业务结算以美元为主,备货采购资金占用量大,有着持续的流动资金需求。但从传统信贷标准看,这家企业属于典型的征信白户,2024、2025年纳税申报销售额分别仅为298万元、101万元,各项硬性指标均达不到授信门槛。客户经理实地走访了解到,企业前两年营收偏低,并非经营疲软,而是集中力量布局海外渠道的转型阵痛。进入2026年,伴随海外市场渠道打开,企业经营实现爆发式增长,截至6月末销售额已经达到5900万元。
宁波银行注意到,电子元器件贸易行业资金周转快、上下游账期错配,仅靠纳税和财务报表,无法反映企业真实经营实力。在客户经理的介绍引导下,企业充分知晓平台授权规则,自愿授权宁波银行调取资金流信用信息。银行依托平台数据开展多维度研判:核对企业资金收支规模与变化趋势,与本行结算记录交叉印证经营真实性;梳理交易对手、交易频次,验证上下游合作关系的稳定性;比对税务、社保等公共机构往来记录,核实企业合规经营状态;甄别同名账户内部调拨资金,剔除内部划转带来的数据干扰,避免虚估经营规模。多维度画像清晰还原企业出口收汇与采购付款节奏匹配、缴费记录连续的真实经营状况。
综合资金流信息、企业实际经营模式与融资需求,宁波银行在风险可控前提下,为该企业核定三年期291万元纯信用结算贷。这笔贷款无需抵押担保,有效缓解企业出口备货资金压力。这一案例的意义,不止是为一家企业解决资金难题,更代表授信逻辑的转变:只要经营活动留下真实、连续、可核验的资金痕迹,中小微企业就能够把经营流水转化为融资信用,不再被单一静态指标挡在金融服务门外。
创新贷中动态评估,实现授信额度“随流而动”适配企业周期
传统信贷模式普遍采取“一次审批、到期再议”的授信管理方式。企业授信额度到期前,需要收集整理流水、报表、纳税凭证等大量纸质材料,往返办理续贷、提额手续。对于具有明显淡旺季特征的制造、商贸小微企业,资金缺口往往集中出现在生产备货旺季,静态核定的授信额度常常和企业阶段性资金需求错位,容易出现“淡季额度闲置、旺季资金不足”的矛盾。
立足平台数据能力,宁波银行改变过去到期集中评估的模式,推动贷中持续动态评估机制落地。将资金流信用信息接入“容易贷”等线上小微产品的续贷、提额模型,依托脱敏的跨行经营流水还原企业真实销售收入,重点解决部分小微企业“实际营收高、开票纳税低”的信息不对称难题,让授信额度跟随企业经营状况动态校准调整,实现“经营涨、额度升”。截至2026年9月,宁波银行已依托资金流数据为1228户小微客户提升授信额度合计4.3亿元,户均提额约35万元,切实把数据红利转化为企业的流动资金。
台州某用具有限公司主营咖啡器具生产销售,行业属性带有显著季节性特征。2026年生产旺季来临前夕,企业集中采购原材料,订单已经落实,但销售回款周期滞后,出现紧急流动资金缺口。过去想要申请提额,企业需要整理近一年银行对账单、订单、纳税证明等多套材料,客户经理线下逐一核验,整个流程往往需要数周时间,难以匹配企业紧迫的备货节奏。
企业经营者通过宁波银行手机银行“容易贷”专区,找到资金流平台提额服务入口,在线完成身份核验后,一键授权调取企业资金流信用信息。银行依托平台返回的资金流报告,结合企业历史回款记录开展快速评估:企业交易对手稳定,回款周期规律,资金收支规模与旺季备货节奏高度契合,提额依据充分。全流程线上闭环作业,仅耗时半小时,企业信用授信便从16万元提升至47万元,额度提升近三倍。企业随即完成提款,在原材料价格上行窗口期锁定采购成本,保障旺季生产销售平稳运转。从“提交厚厚一摞纸质材料”到“指尖授权、数据跑路”,资金流信息平台大幅压缩业务办理链条,显著提升小微金融服务响应速度。
以数智征信赋能普惠,持续书写金融服务实体经济新篇章
两载耕耘,流水“成金”。全国中小微企业资金流信用信息共享平台的核心要义,就是让企业真实经营痕迹转化为信用资产,让融资服务更加可及可感。宁波银行把推广应用平台作为践行普惠金融、做好金融“五篇大文章”的重要抓手,一方面持续优化内部评审模型,完善资金流信息与征信、纳税、结算数据融合应用机制,严守企业自主授权、数据安全合规底线;另一方面,通过客户经理走访、线上服务专区等渠道做好政策宣讲,打消企业对于数据安全的顾虑,引导更多中小微经营主体了解、用好平台工具。
中小微企业是国民经济的毛细血管。下一步,宁波银行将继续深挖资金流信用信息平台的数据价值,持续优化信贷流程与产品体系,进一步打通银企信息壁垒,把更多金融资源精准滴灌到实体经济的薄弱环节,助力广大中小微企业稳经营、拓市场,为地方经济高质量发展注入源源不断的金融动能。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号