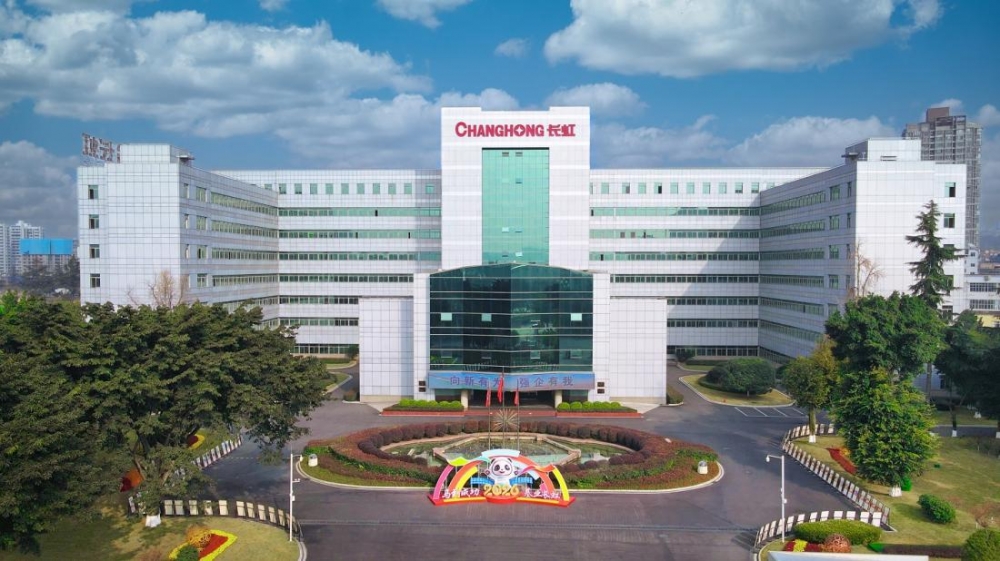
四川长虹(600839.SH)2026年三季报正式披露,整体呈现收入端稳增、利润端承压的运行特征。公司在复杂多变的市场环境下实现营收逆势向上,虽然盈利端受到多重外部因素扰动有所波动,但业务结构当中涌现的新成长方向,成为观察企业中长期发展的重要抓手。
前三季度,公司实现营业收入854.43亿元,同比增长4.34%;归母净利润0.59亿元,其中第三季度单季归母净利润阶段性亏损15.87亿元。营收实现正向增长,体现出公司业务底盘较强的抗波动能力。扣除非经常性损益后,前三季度扣非归母净利润有所承压,也反映出实体制造业务仍面临现实经营考验。
从收入维度看,国内家电市场处在存量调整阶段,行业竞争进一步加剧。奥维云网推总数据显示,2026年19月国内家电大盘(不含3C)零售额6041亿元。在此市场背景下,四川长虹营收实现同比正增长,电视等2C终端业务表现跑赢行业大盘,充分印证公司主业基本盘的韧性。当然,营收稳健增长能否持续,后续仍要看成本管控成效与产品结构升级落地节奏。
外部环境带来阶段性考验
主业经营底盘保持稳固
盈利端的波动,来自非经营性因素与外部经营环境的双重影响。一方面,所持被投企业华丰科技公允价值收益同比出现收缩,该损益受二级市场股价波动影响,属于阶段性会计层面变动,并非企业主业经营基本面出现转向,公司也在季报中提示,华丰科技股价波动或将带来业绩扰动风险。另一方面,地缘环境、海外贸易政策、汇率波动,叠加部分大宗原材料、存储芯片价格阶段性上行,国内地产链传导、市场竞争等多重外部变量,对企业整体毛利水平形成挤压。阶段性账面因素叠加外部环境带来的经营压力,共同造成本期盈利表现波动。
业务结构多点向好
转型赛道积蓄成长势能
在整体经营承压的背景下,财报中业务结构的积极变化更值得关注,多条新兴业务赛道实现较快增长。上半年ICT综合服务实现收入247.21亿元,同比增长25.47%,受益AI算力建设、数据中心扩容带来的市场机遇;洗衣机业务收入12.57亿元,同比增长28.21%,依靠产品结构优化叠加海外市场拓展实现高速发展。智慧家居板块内部呈现分化,受国内空调业务拖累整体收入小幅下滑7.33%,洗衣机、冰箱品类依旧保持增长态势。
从现实条件看,现阶段两大高增长板块体量仍处在培育壮大阶段,尚不足以立刻完全对冲传统业务的压力。ICT综合服务行业整体利润率相较家电制造偏低,规模扩张到利润释放存在时间差;洗衣机业务当前在整体营收中占比仍有限。但两大业务代表公司转型的明确路径:一条抓住数字化算力产业红利,一条走白电产品升级+全球化拓展的成长路线。
海外业务布局持续深化,逐步从产品出口向本地化运营过渡,是公司中期发展的重要看点。长虹美菱2026半年报显示,上半年海外营收63.98亿元,同比小幅增长0.48%,海外营收占比提升至39.65%,洗衣机海外市场渗透持续推进。全球化布局属于中长期投入,成效不会马上体现在当期报表,但将为公司打开长期成长空间。
放眼行业,国内家电企业普遍面临内需调整、上游成本波动的外部环境。海关总署数据显示,前三季度国内家电出口金额804.09亿美元,同比增长9.4%,出海成为行业企业拓展增量的重要方向,同时海外业务也需要应对关税、汇率等客观挑战。行业大环境之下,四川长虹既面临行业共性挑战,也持续推进自身业务迭代优化,辩证看待短期报表波动更有现实意义。
站在中长期视角来看,华丰科技公允价值带来的业绩影响具备阶段性特征,毛利层面的压力,需要通过降本增效、产品结构升级逐步消化。后续重点观察方向在于:ICT、洗衣机等高增长业务能否完成从收入规模向利润贡献的转化,海外本地化运营能否持续提升经营质量,以及经营现金流的修复改善。
营收底盘稳健,转型增量正在孕育,四川长虹接下来的核心任务,就是把业务结构中已经显现的成长潜力,逐步转化为实实在在的经营成果。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号