7月以来,A股主要指数大幅回落。Wind数据显示,截至10月29日,创业板指从本轮行情的高点最大回落幅度超过43%。市场情绪也从前期的高昂大幅回落,不过随着主要指数大幅回落,市场主要指数尤其是创业板的估值吸引力也持续提高,wind数据显示,截至10月29日,创业板指的市盈率分位已经回落至近5年15%分位、近10年7%分位。
天弘基金认为,历史上每一轮幅度可观的调整,事后看都是风险与机会的重新定价。但情绪把价格打到显著低于价值的位置,而盈利与制度的变化决定了随后的方向。当前市场正在接近这样一个区域——盈利增速维持高水平、ROE稳健、估值在低位、股息有支撑、配置型资金在持续流入,这些因素同时成立的组合,在过去十年里并不常见。
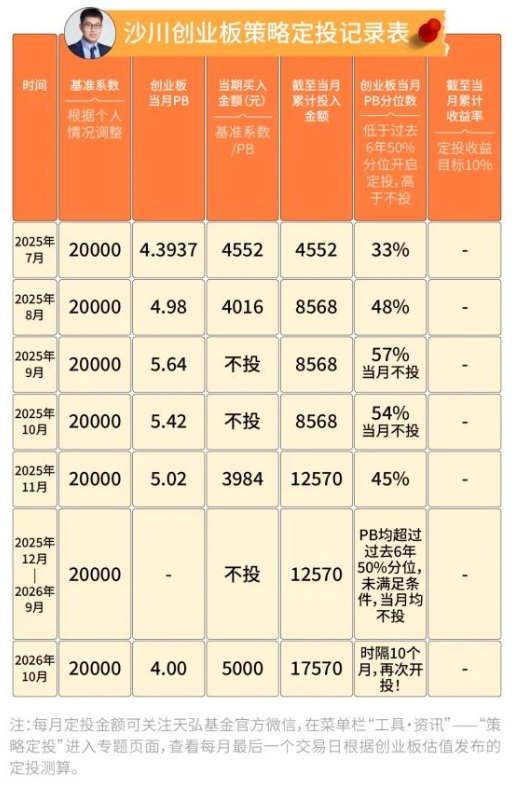
市场大方向是相对清晰的,但短期仍可能反复,当下如何参与?从过往历史看,A股估值波动较大,根据市场估值情况采取定投策略是不错的投资方式。值得注意的是,天弘基金2025年推出创业板定投策略,该策略结合市场估值采取定期不定额的方式投资,更好实现“低买高卖”。天弘指数基金经理沙川从2025年7月底在蚂蚁平台(支付宝APP可搜)开启实盘定投,随着创业板逐步走高,期间2025年9月-10月,2025年12月至2026年9月创业板指估值均未满足定投条件,沙川根据定投策略设定暂停定投,避免了市场处在相对高位追加投入。随着市场大幅回调,天弘创业板策略定投在2026年10月份触发对创业板的定投,这也是2026年以来首次触发。
投资者也可关注天弘基金官方微信,在菜单栏“工具·资讯”——“策略定投”进入专题页面,查看每月最后一个交易日根据创业板估值发布的定投测算。
市场修复有望沿着三方面展开
定投讲究纪律性,不应该被短期行情涨跌带来的情绪所扰动,尤其对于看好创业板长期成长空间的投资者来说更是如此。当然也有很多投资者关注大跌之后,往后怎么看?
天弘基金副总经理聂挺进近期在署名文章中表示,本轮持续四个多月的调整,是中东局势推高油价、贸易环境生变、海外AI发展放缓的担忧三重外部冲击叠加情绪与筹码自我强化的结果,它挤掉了泡沫和杠杆,但没有损伤产业逻辑与盈利趋势;相反,估值回到了低位、筹码完成了出清、盈利在加速、制度在完善,中长期维度的市场底盘,比一年前更加扎实。
向前看,需要跟踪的变量是清晰的:油价与全球通胀的走向、主要央行的利率路径、贸易环境的边际变化、AI商业化兑现的进度。这些变量决定市场修复的节奏,市场短期仍可能反复,但难以改变市场的方向。我们倾向于认为,后续市场的修复大概率分三步展开:第一步,股息率与无风险利率的利差驱动蓝筹资产重估,这一过程其实已经启动,配置型资金对ETF的持续申购就是佐证;第二步,盈利持续兑现的新经济品种走出独立行情,长期来看,我们对AI应用端的探索有信心,我们将通过三季报去积极寻找利润加速改善、产业竞争格局最好的方向,重点关注AI端侧、先进封装、大医疗等细分行业;第三步,地缘政治的影响不可能永远是市场主线,随着海外利率与贸易环境的边际缓和,市场整体的风险偏好逐步回升。三步之中,前两步不依赖外部环境的改善,具备内生性,这也是我们对市场并不悲观的直接依据。
历史上每一轮幅度可观的调整,事后看都是风险与机会的重新定价:2016年初熔断式出清之后,是核心资产两年的结构性牛市;2018年末悲观预期的顶点之后,是2019年市场的全面修复;2020年3月全球流动性冲击之后,是成长板块的持续行情。共同点在于:情绪把价格打到显著低于价值的位置,而盈利与制度的变化决定了随后的方向。当前市场正在接近这样一个区域——盈利增速维持高水平、ROE稳健、估值在低位、股息有支撑、配置型资金在持续流入,这些因素同时成立的组合,在过去十年里并不常见。
对居民与中长期资金而言,当下真正的问题不是市场还会不会跌,而是“哪些资产的风险收益比已经具备吸引力”。股市已经成为居民资产配置中不可或缺的一部分,这句话的另一面是:配置机会从来都是出现在市场的低位区域,而不是情绪高涨的时候。务必重视这样一类标的——盈利趋势向上、估值回到历史低位、在本轮调整中被显著错杀的品种,它们的修复不需要外力,只需要时间。
创业板策略定投,瞄准四大痛点
传统的定投方式虽然能够平摊成本,但还存在不看估值僵化定投、缺乏止盈策略、定投标的不合理、牛市定投过快止盈等痛点。从过往历史看,A股估值波动较大,根据市场估值情况采取定投策略是不错的投资方式。
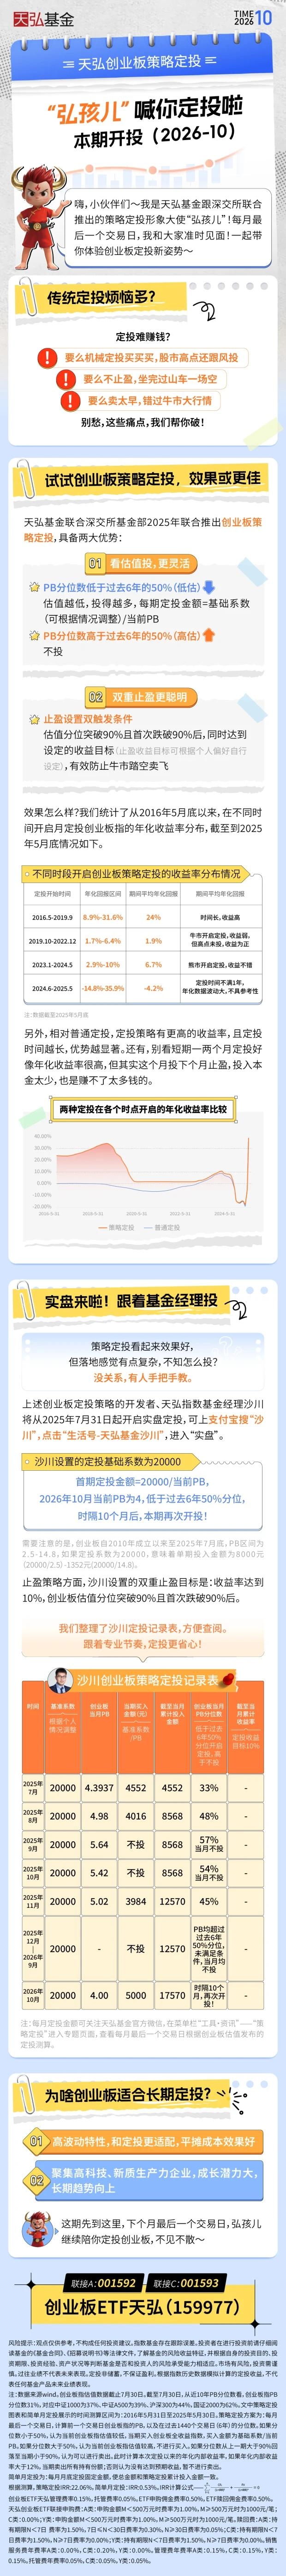
针对投资者在传统定投中面临的核心痛点,天弘基金开发了创业板智能定投策略。据天弘基金指数投资部基金经理沙川介绍,该创业板定投策略,以PB为核心参照指标,通过观察当前PB在过去6年中的相对位置,决定每期定投金额的多少。创业板指的PB分位数越低,定投金额越多,反之就越少。当PB分位数超过历史分位数的50%时,则终止定投。
止盈方面,通过设定估值分位和收益目标两大条件实现有效止盈:一是当指数估值分位数突破90%以上,并首次回落至90%以下时,则考虑止盈;二是计算本次定投以来的年化内部收益率,如果年化内部收益率大于设定目标,比如12%,则卖出所有份额。这种“双条件触发”既避免了牛市早期止盈的踏空风险,又能在趋势反转时帮助投资者及时获利了结,避免市场反转带来的损失。
沙川表示,天弘创业板定投策略的本质,是将“低买高卖”的朴素逻辑转化为可量化的纪律体系。它用PB分位这把“刻度尺”,来优化买入和卖出时机,让投资者在混沌的市场中找到“模糊的正确”,摆脱传统定投机械买入的弊端。经回测验证,该策略相较传统定投能显著提升年化收益率,尤其适合波动较大、估值周期性明显的指数标的。
基金经理实盘定投,操作更方便
据了解,为了方便认可上述创业板定投策略的投资者开启定投,天弘基金将在每月最后一个交易日在天弘基金官方公众号发布当期策略定投金额测算。定投策略主要开发者沙川从2025年7月起在在蚂蚁平台(支付宝APP可搜)开启实盘定投,2025年9月、10月随着市场冲高、创业板指估值较高,沙川根据定投策略设定暂停定投;而从2025年12月至2026年9月共10个月期间,创业板指估值均未满足过去6年PB分位数低于历史分位数50%的条件,因此均未触发定投。
今年10月以来创业板大幅回调,印证了前期创业板估值较高未定投的正确性。不过,随着创业板自高点以来大幅回撤,其投资价值再度凸显,2026年10月底再度触发了对创业板的策略定投。
关于基金经理的实盘定投,投资者可上支付宝搜“沙川”,点击“生活号-天弘基金沙川”,进入“实盘”。
据了解,沙川设置的定投基础系数为20000,每期定投金额=20000/当前PB,2026年10月当前PB为4.00,低于过去6年50%分位,本期投入金额为:20000/4=5000元。需要注意的是,创业板自2010年成立以来至2026年10月底,PB区间为2.5-14.8,如果定投系数为20000,意味着单期投入金额为8000元(20000/2.5)至1352元(20000/14.8)。止盈策略方面,沙川设置的双重止盈目标是:收益率达到10%,创业板估值分位突破90%且首次跌破90%后。
针对本次定投,沙川表示:“我在2025年7月开启了创业板指智能策略定投的实盘操作,在7、8、11月底分别根据买入条件进行了交易。之后,由于创业板快速上涨,不再满足策略要求的估值分位数低于近6年50%的定投条件,所以10个月时间均未再交易。期间创业板指涨幅一度超过40%,6月下旬之后又急跌超40%,一轮过山车行情累计下跌了13%(140%*60%)。当前,创业板指的PB下降至4倍,为近6年22%分位数,所以在10月底再次申购5000元。”
沙川进一步回顾了这一年多的定投效果和个人感受,他说:“这段时间内智能策略定投表现好于普通定投。由于创业板指先涨后跌,所以普通定投在高位买入的份额拖累了整体收益,以(10月28日净值/总投入)计算的收益率约为-17.6%。而智能策略定投未在高位买入,虽也亏损,但幅度较小,约为-1.4%(与实盘差异在于申购费)。
行情过山车,心情也过山车。与指数先涨后跌相反,智能策略定投的心情是先悲后喜。6月底之前,由于指数大幅上涨,智能策略定投累计收益率最高达到约58%,但由于定投期数较少,买入金额不多,虽然赚了高收益率,但是没赚到高收益,心情还是很遗憾的。之后指数快速下跌,又庆幸并未多投,甚至希望再多跌一些,可以买入更多份额。涨不喜,跌不悲,与人性相反的心态或许更有利于投资。
关于止盈,在这段时间内并未触发。创业板指PB分位数在6月底约73%,不满足大于90%再回落的止盈条件。”
为方便投资者直观了解,天弘基金发布了沙川定投记录表。感兴趣的投资者可借道创业板ETF天弘(159977,场外A类001592/C类001593)开启定投。在当月触发定投时,定投金额也可关注天弘基金官方微信,在菜单栏“工具·资讯”——“策略定投”进入专题页面,查看每月最后一个交易日根据创业板估值发布的定投测算。
值得注意的是,wind数据显示,创业板ETF天弘(159977)及其联接基金(A/001592,C/001593)的持有人合计已经超过74万户,已是全市场创业板指数基金中最多(来源:2026年基金半年报)。此外,天弘基金“创家族”系列产品还包括:科创创业ETF天弘(159603,A/012894,C/012895)、创业板300ETF天弘(159836,A/011316,C/011317)、创业板算力ETF天弘(158061)、创业板新能源ETF天弘(159190,A/027110 C/027111),为看好创业板表现的投资者提供丰富选择。
除了定投被动指数基金,全市场也有25只创业板相关的指数增强基金供看好创业板的投资者选择。这方面可以关注天弘创业板指数增强(A/015794,C/015795,定位追求更多超额)、天弘创业板指数量化增强(A/024857,C/024858,定位追求稳健超额)。值得注意的是,天弘量化投资部依托独有的AI中央基座,在坚持行业、市值、风格中性基础上,不依赖行业、风格暴露,依靠选股来获取纯Alpha,力争在不同市场环境下均为投资者创造稳定超额收益。
Wind及公募基金定期报告显示,截至今年9月底,在指增产品数量超过10只的基金公司中,天弘基金是唯一一家过去1年旗下全部指增产品跑赢业绩比较基准的基金公司,展现出稳健的整体超额能力。Wind数据显示,截至今年6月底,在全市场超36%指增产品上半年跑输基准情况下,天弘基金旗下全部指增产品同期均跑赢基准。
风险提示:观点仅供参考,不构成任何投资建议。指数基金存在跟踪误差。投资者在进行投资前请仔细阅读基金的《基金合同》、《招募说明书》等法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应。市场有风险,投资需谨慎。过往业绩不代表未来表现。定投非储蓄,不保证盈利。根据指数历史数据模拟计算的定投收益,不代表任何基金产品未来业绩表现。
注:数据来源wind。文中策略定投图表和简单月定投展示的时间测算区间为:2016年5月31日至2025年5月30日。策略定投方案为:每月最后一个交易日,计算前一个交易日创业板指的PB,以及在过去1440个交易日(6年)的分位数。如果分位数小于50%,认为当前创业板指估值较低,当期买入创业板全收益指数,买入金额为基础系数/当前PB。如果分位数大于50%,认为当前创业板指估值较高,不进行买入。如果分位数从上一期大于90%回落至当期小于90%,认为可以进行卖出。此时计算本次定投以来的年化内部收益率,如果年化内部收益率大于12%,当期卖出所有持有份额;否则认为没有达到预期收益,暂不进行卖出。
简单月定投为:每月月底定投固定金额,使总金额和策略定投累计投入金额一致。
根据测算,策略定投IRR:22.06%,简单月定投:IRR:0.53%。IRR计算公式——
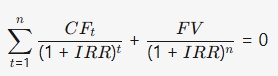
创业板ETF天弘管理费率0.15%,托管费率0.05%。ETF申购佣金费率0.50%,ETF赎回佣金费率0.50%。
天弘创业板ETF联接申购费:A类:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;C类:0.00%;Y类:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔。赎回费:A类:持有期限N<7日 费率为1.50%,7日≤N<30日费率为0.30%,N≥30日费率为0.05%;C类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%;Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率A类:0.00%,C类:0.20%,Y类:0.00%。管理费年费率A类:0.15%,C类:0.15%,Y类:0.15%。托管费年费率0.05%,C类:0.05%,Y类:0.05%。
科创创业ETF天弘管理费率0.50%,托管费率0.10%。ETF申购佣金费率0.50%,ETF赎回佣金费率0.50%。
创业板300ETF天弘管理费率0.50%,托管费率0.10%。ETF申购佣金费率0.50%,ETF赎回佣金费率0.50%。
创业板算力ETF天弘管理费率0.50%,托管费率0.10%。ETF申购佣金费率0.30%,ETF赎回佣金费率0.30%。
创业板新能源ETF天弘管理费率0.50%,托管费率0.10%。ETF申购佣金费率0.30%,ETF赎回佣金费率0.30%。
天弘创业板指数增强申购费:A类:申购金额M<100万元时费率为1.50%,100万元≤M<200万元时费率为0.80%,200万元≤M<500万元时费率为0.40%,M≥500万元时为1000元/笔;C类:0.00%。赎回费:A类:持有期限N<7日 费率为1.50%,7日≤N<30日费率为0.50%,N≥30日费率为0.00%;C类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率A类:0.00%,C类:0.30%。管理费年费率A类:0.60%,C类:0.60%。托管费年费率0.10%,C类:0.10%。
天弘创业板指数量化增强申购费:A类:申购金额M<100万元时费率为1.50%,100万元≤M<200万元时费率为1.00%,200万元≤M<500万元时费率为0.60%,M≥500万元时为1000元/笔;C类:0.00%。赎回费:A类:持有期限N<7日 费率为1.50%,7日≤N<30日费率为0.50%,N≥30日费率为0.00%;C类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率A类:0.00%,C类:0.40%。管理费年费率A类:0.80%,C类:0.80%。托管费年费率0.10%,C类:0.10%。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号