一处开业仅半年出租率就达到94.1%的保租房社区,以约4.93亿元挂牌转让,受让方门槛直指REITs管理人——这并非资产甩卖,或是国内首单二次扩募机构间REITs的一次按计划补仓。
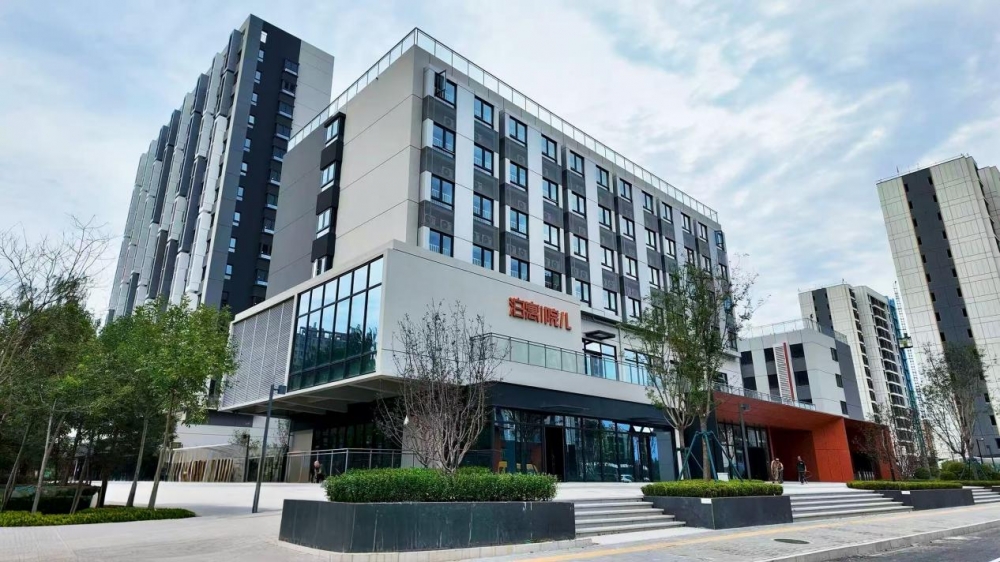
近期,上海联合产权交易所披露的一则挂牌公告,让北京大兴旧宫的一处长租公寓项目在资管圈被反复讨论。公告内容是北京建万亦兴住房租赁有限责任公司100%股权公开转让,底价4.93亿元。值得关注的是,该公司净资产账面值2.47亿元、净资产评估值4.32亿元,挂牌价较评估值高约14%,达到净资产的2倍。这家公司的核心资产,是2025年11月才开业的“泊寓院儿·旧宫芯社区”——8栋楼、1505间保障性租赁住房。
从获取到退出,仅用三年,其运营方万科泊寓通过“经营+退出”双验证,助合作方高效跑通了重资产商业闭环,再次引发了行业对“投融建管退”模式的讨论。
旧宫泊寓4.93亿挂牌背后的Pre-REITs闭环
公开信息显示,本次交易中,转让方对意向受让方设定了硬性条件:成立时间不少于10年、注册资本金不低于40亿元、具备资产支持专项计划管理人资格,并且要有公募REITs业务经验、已成功发行2单及以上公募REITs项目。2026年10月,建信住房租赁基金持有型不动产ABS(第二至N次扩募)已获上交所审核通过,拟发行50亿元。
值得一提的是,这是全市场首单二次扩募的机构间REITs,而旧宫项目正是这个扩募的储备标的。可以看出,卖方从一开始就是为后续将资产装入REITs而准备通道。
事实上,“投融建管退”这条路,万科泊寓早在2023年初就已有布局。2023年1月17 日,建设银行旗下建信住房租赁基金与万科集团合资的"建万住房租赁投资基金"揭牌,规模100亿元,其中建信系认缴约80亿元、万科系20亿元,首批即签约北京、上海、成都、武汉6个已运营万科长租公寓项目、规模约24亿元。即:基金负责收储资产,统一委托万科旗下泊寓运营,在提升资产价值后,通过市场化整售、公募REITs等退出安排实现投资收益。
此次溢价挂牌的旧宫项目,正是建万基金在北京开业的第一个大型租赁社区。公开资料显示,2023年末,建万基金收购大兴旧宫集体经营性建设用地试点地块,委托万科开发建设,以泊寓品牌运营,2025年11月正式开业。截至2026年5月底,开业仅半年,项目出租率已稳定在94.1%。
这个速度放在2026年的市场里,含金量比看上去更高。据克而瑞研究发布,2026年二季度,北京长租公寓存量开业规模达14.5万余间房源,平均出租率89.2%。在北京长租公寓市场“量稳价跌、出租率冲高回落”阶段,一个北京五环边的新项目跑出94.1%,高出市场体水平约4.9个百分点。值得关注的是,旧宫项目为保障性租赁住房,租金不得高于同地段市场价的90%,运营方无法用降价换取速度;客群以白领为主,对通勤半径、户型细节与响应速度都极敏感。出租率只能靠产品定位、蓄客渠道与日常服务一点点垒起来,很难靠一次营销活动冲上去。
泊寓的做法没有秘密。开业前以周边企业和产业园区为支点做定向蓄客,把需求摸清再排房;开业后靠门店自主拓客与社群运营维持出租与续租。这套动作在万科的长租经营报告上有可对照的结果——截至2026年6月末,泊寓累计运营管理长租公寓22万间,已开业17.4万间,出租率94.3%,GOP利润率89.5%。旧宫的94.1%,是这套体系在一个新建项目上的投射。
也正因运营端已经跑起来,报表上的亏损成为了被热议的内容。公开资料显示,2025年项目实际运营不足两个月,营业收入178.61万元,折旧摊销与财务费用却已开始计提,全年净利润-1563.14万元;2026年前9个月营业收入升至2524.42万元,净利润-1662.82万元。
业内人士对此分析,重资产保租房在开业初期几乎都要经历这一阵痛阶段:开业初期,高额的固定资产折旧与摊销、获客成本集中投放、租金涨幅受政策限定等,收入只能随出租率缓慢爬坡。克而瑞长租的跟踪数据显示,长租公寓行业平均利润水平仅2%-4%,现金流回正周期至少6年。
武汉项目亦完成“投融建管退”落地实践
事实上,这套“培育—退出—再投资”的设计逻辑,在此前的武汉金域国际项目中已经完整跑通。
武汉金域国际原为武汉万科自持资产,2023年1月,建万基金将其收购,改造为326间保障性租赁住房,交由泊寓运营。项目开业15个月保持100%出租率,随后装入建信住房租赁基金持有型不动产资产支持专项计划首期——这是我国首单住房租赁机构间REIT。可以看出,武汉跑的是“收购—改造—委托运营—证券化退出”,旧宫跑的是“收购—新建—委托运营—证券化退出”,动作相同,只是资产来源从存量改造换成了新建。
这也解释了建万基金在管资产为何集中在同一种结构里。目前其控股的4个项目——北京旧宫、北京西直门、广州三元里、佛山禅城中心——均由泊寓运营。武汉之后,旧宫是第二个进入退出通道的项目,节奏与基金10年存续期、规模滚动的需要相匹配。
业内人士认为,新建保租房普遍存在培育期亏损,但基金选择此时退出,并非因为难以承受亏损,而是项目出租率已经达标、资产满足证券化条件。“老资产完成退出回笼资金,新项目才有空间落地,规模滚动的机制决定了退出是主动节奏管理,而非被动应对流动性压力。”
由重转轻 万科长租公寓资管能力正在显现
既然重资产长租公寓长期被视为“长坡薄雪”的生意,为何上述公司还能以远超净资产的价格进行转让?
把两单交易并排看,挂牌条件里那些看似苛刻的设置就有了来由——在转让方看来,旧宫的价值不仅是“能否继续做公寓”,更在于“能否装进REITs”。据中国房地产报报道,中国企业资本联盟副理事长柏文喜对此表示,这场挂牌不是甩卖,是Pre-REITs基金的“投融建管退” 标准退出动作——亏着卖、卖得贵、还要挑人,三件事同时出现,说明定价依据不在资产即时变现,而在接力装入REITs。“REITs 定价看的是底层可分配现金流与长期租金假设,不看历史净利润——这正是评估值高于净资产的逻辑基础。”柏文喜进一步分析表示。
由此,万科长租在这条链条中的角色也就明确了:不持有资产,而是承担“建”与“管”。三年时间,把一块集体建设用地做成出租率94.1%、现金流可入池的资产,让合作方在基金存续期内拿到退出窗口。交易对价归于基金,运营能力留在万科的长租平台上。
这种分工并非只出现在建万基金一个盘子里。2026年上半年,泊寓与上海地产住房发展有限公司再度合作,完成上海嘉定璟歆大型租赁社区签约;与合肥海恒集团在长租公寓领域的合作落地第六、第七个项目。合作对象多为地方国资与金融机构,万科提供从产品定位、开发建设到运营管理的全流程能力,资产留在合作方手中,退出路径由合作方按自身资金安排决定。企业客户占比23.5%、服务企业超7900家,则让这种运营能力在需求端有更稳定的承接面。
从行业视角看,这种分工真正的意义在于降低了“退”的门槛。资产方愿意进来的前提,是知道几年后有人接得住。当运营方能够稳定产出可验证的出租率、续租率与净营运收入,Pre-REITs基金才敢收购、才敢培育,机构间REIT与公募REIT才敢承接,一条完整的“投融建管退”链条才立得起来。运营能力由此从一项服务,变成资产金融化的前置条件。
这也决定了旧宫的意义不宜被放大,也不宜被低估。对基金而言,它是一次按计划完成的资产交接;对万科的长租业务而言,它是一份可被检验的履历——资产退出之后,运营方能否持续接住新项目,才是“管”真正的刻度。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号