四载砥砺,行稳致远。自个人养老金制度落地实施以来,我国养老第三支柱完成了从试点探索到全国普及的重要跨越。个人养老金不仅是一项税收优惠制度,更是国民自主规划晚年生活的重要工具:它唤醒大众的长期养老储备意识,推动养老投资从被动等待转向主动布局,也为资管机构提出了更高的时代命题——立足普通老百姓真实的养老诉求,以体系化投研、多元化产品和持续性的投资者陪伴,守护亿万家庭的晚年底气。
天弘基金作为首批发行养老目标基金Y份额的机构之一,始终以“为天下人提供稳健、专业、便捷的理财服务”为使命,把写好"养老金融"这篇大文章,落到产品、投研与投教的每一个环节。养老投资的复杂性在于,不同年龄阶段、不同风险承受能力的大众,对养老资金的诉求千差万别:临近退休的人群优先防范回撤,追求资产稳稳积累;多数普通投资者希望一站式完成资产配置,省去频繁择时调仓的困扰;年轻群体拥有超长投资周期,希望在可控风险下分享经济长期成长红利。单一产品无法覆盖全部需求,搭建分层完备、定位清晰的产品矩阵,正是服务个人养老金投资者的基础。
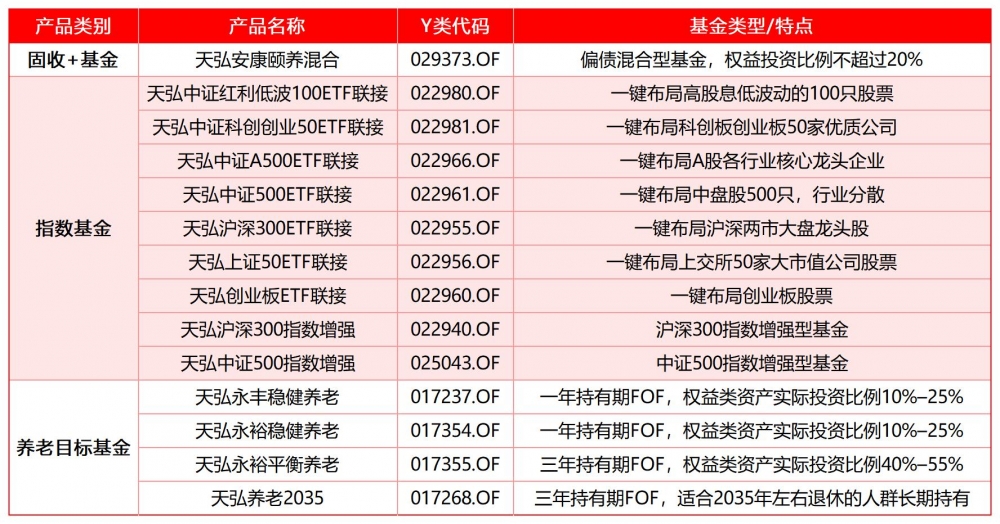
截至目前,天弘旗下个人养老金Y类基金共14只;产品矩阵全面覆盖养老目标日期FOF、目标风险FOF、指数基金、指数增强、固收+等多元品类,构建起一套完整的养老投资工具箱。Y类份额总规模超10亿元,持有人户数超11万,较2025年底实现翻倍,增量户数位列行业第三。这份快速增长,既是国民养老意识觉醒的缩影,也是市场对天弘养老投研体系、产品供给与客户服务能力的认可。
丰富的产品矩阵背后,是不同投研理念支撑起的差异化定位。多策略互为补充,共同服务于养老资金长期增值这一核心目标。围绕不同的风险偏好与人生阶段,天弘形成了固收+、养老FOF、指数及指数增强三条养老产品线。
固收+,给临近退休的资金的省心理财工具。对于临近退休、收入来源趋于单一的人群,养老账户最怕的是不可逆的大幅回撤——临近用钱时的一次深度亏损,往往很难再有足够的时间去修复。固收+以稳中有进的逻辑,成为这类资金平稳过渡到退休阶段的稳妥选择。早在2012年,天弘基金就前瞻性发行了首只养老理财工具天弘安康颐养。截至2026年二季度末,该产品运作已满13年,各份额合计持有人户数达59.89万户,平均持有时长超8年,是首批入选个人养老金名录的固收+基金中持有人户数最多的产品,深受投资者喜爱。基金经理贺剑介绍,天弘固收+产品从目标收益与最大回撤控制入手;他强调,“固收+产品的收益中约80%来自纯债票息,这一稳健基底使其天然契合临退人群‘稳字当头、适度增值’的核心诉求”。对于养老资金而言,稳是第一位的,力争通过固收类资产筑牢本金安全边际,可有效降低大幅亏损的风险。
养老FOF,力争养老资产的长期稳健增值。稳健之上,还需要一层能兼顾长期收益的均衡配置。养老FOF的价值,在于不必让投资者自己择时选股,而由基金经理在股、债、黄金等资产间进行动态配置。养老FOF基金经理余浩认为,养老投资的真谛,不在于惊心动魄的冲刺,而在于步步为营的跋涉——通过多元资产配置降低波动、提升持有体验。养老钱是长钱,需要以5年、10年甚至更长的维度去规划;解决长期收益与短期波动这对矛盾的关键,就是把波动率控制在合理范围内。应对风险,余浩强调:"在投资框架中一定要把对波动率的考量放在首位;要严控泡沫资产的参与,尽量不去博取泡沫中的收益;要具备多资产配置的理念,通过资产间低相关性天然降低组合波动。"
指数与指数增强,让长周期的养老资金充分参与长期增长。低利率时代,仅靠固收类资产难以充分提升长期购买力,适当的权益补充不可或缺。养老投资最大的天然优势是时间——从二三十岁到退休,长达三四十年的周期,足以熨平短期波动、让复利显现。指数基金经理陈瑶认为,养老金的资金属性“既稳定又长期,还分笔投资,是一个非常优秀的中长期资金”,在长期利率下行的环境下,需要一定的权益资产加以补充。她指出,指数基金足够透明、分散、便宜,也足够长寿;指数本身会定期调整成分股,买指数,就是买经济的迭代升级。至于怎么买,陈瑶建议:“不要集中买,运气成分太大;更好的方式是把资金拆开,按月或按季度分批投入,在相对低的位置分批买,长期坚持正确的事情。”指数及指数增强Y份额,更适合距离退休较远、能接受较高波动、希望长期分享经济增长红利的投资者。
这三类产品所代表的,并非三个孤立的投资观点,而是天弘养老产品体系的三类底层投研逻辑。三类产品没有优劣之分,投资者可结合自身的年龄、退休时间与风险承受能力自由搭配:青年积累期,可侧重指数、均衡型FOF,把握长期红利;中年巩固阶段,逐步加大固收+、稳健型FOF的占比,平滑账户波动;临近退休,则进一步向低波动资产倾斜,守住多年积累的成果。天弘打造完整的Y类产品谱系,核心目的在于把专业工具交到投资者手上,而不是输出一套标准化的养老答案。
在产品与投研之外,天弘基金始终坚持养老投教的普惠性,围绕“让更多人看到、让更多人看懂、让更多人喜欢、对更多人有用”的投教理念,将养老金融投教从“单向宣讲”升级为“分层触达、场景浸润”。针对企业职工、高校学生、临退休人群等不同群体,天弘开展分类投教:线上依托“起步,与岁月同步“、“养老Y桃源”等栏目,以及养老金测算、税延计算等工具降低认知门槛;线下深入企业、高校、社区与商圈,通过沉浸式体验、实体养老金融教育基地和面对面咨询,把政策与规划实务送达真实生活场景,构建起“认知唤醒—规划落地—长期陪伴”的完整服务链路。
四年,是制度发展的里程碑,也是养老第三支柱新的起点。在人口老龄化的大背景下,个人养老金未来仍有广阔的成长空间。天弘基金将持续夯实养老金投研硬实力,不断打磨完善Y份额产品矩阵,做好全周期的持有人陪伴,以专业投研守护每一笔养老长钱,与万千投资者一道,借时间的力量,奔赴美好的退休未来。
附:天弘基金个人养老金Y份额一览
风险提示:基金有风险,投资须谨慎。“固收+”基金不等同于保本产品,权益仓位仍可能带来净值波动。本文所提及的固收+基金,指权益类资产投资比例不超30%的产品(根据最近两个季度实际持仓及公司对产品定位判定)。Y类份额的过往业绩不预示其未来表现,投资者应根据自身风险承受能力与养老规划审慎决策。Y类份额是针对个人养老金投资基金业务设立的单独份额类别,Y类份额的申赎安排、资金账户管理等事项还应遵守关于个人养老金账户管理的相关规定。除另有规定外,投资者购买Y类份额的款项应来自其个人养老金资金账户,Y类份额赎回等款项也需转入个人养老金资金账户,投资人未达到领取基本养老金年龄或者政策规定的其他领取条件时不可领取个人养老金。本基金运作过程中可能出现不符合相关条件从而被移出名录的情形,届时本基金将暂停办理Y类份额的申购,投资者由此可能面临无法继续投资Y类份额的风险。
天弘安康颐养Y类申购费:申购金额M<500万元时费率为0.50%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,7日≤N<30日费率为1.00%,30日≤N<180日费率为0.50%,N≥180日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.45%。托管费年费率Y类:0.10%。
天弘中证红利低波动100ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘中证科创创业50ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘中证A500ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘中证500ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘沪深300ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘上证50ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘创业板ETF联接Y类申购费:申购金额M<500万元时费率为1.00%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.15%。托管费年费率Y类:0.05%。
天弘沪深300指数增强Y类申购费:申购金额M<100万元时费率为1.50%,100万元≤M<200万元时费率为1.00%,200万元≤M<500万元时费率为0.60%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.30%。托管费年费率Y类:0.05%。
天弘中证500指数增强Y类申购费:申购金额M<100万元时费率为1.50%,100万元≤M<200万元时费率为1.00%,200万元≤M<500万元时费率为0.60%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.30%。托管费年费率Y类:0.05%。
天弘永丰稳健养老目标一年持有Y类申购费:申购金额M<100万元时费率为0.60%,100万元≤M<200万元时费率为0.40%,200万元≤M<500万元时费率为0.30%,M≥500万元时为1000元/笔;赎回费:Y类:N≥1年费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.30%。托管费年费率Y类:0.07%。
天弘永裕稳健养老一年Y类申购费:申购金额M<100万元时费率为0.60%,100万元≤M<200万元时费率为0.40%,200万元≤M<500万元时费率为0.30%,M≥500万元时为1000元/笔;赎回费:Y类:N≥1年费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.30%。托管费年费率Y类:0.07%。
天弘永裕平衡养老目标三年Y类申购费:申购金额M<100万元时费率为0.60%,100万元≤M<200万元时费率为0.40%,200万元≤M<500万元时费率为0.30%,M≥500万元时为1000元/笔;赎回费:Y类:N≥3年费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.35%。托管费年费率Y类:0.07%。
天弘养老2035三年Y类申购费:申购金额M<100万元时费率为0.60%,100万元≤M<200万元时费率为0.40%,200万元≤M<500万元时费率为0.30%,M≥500万元时为1000元/笔;赎回费:Y类:持有期限N<7日费率为1.50%,N≥7日费率为0.00%。销售服务费年费率Y类:0.00%。管理费年费率Y类:0.35%。托管费年费率Y类:0.10%。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号