美股在中期选举前行情往往反复震荡,但选举落地之后,不确定性得到释放,市场常迎来较好表现。
2026年美国中期选举将于11月3日举行,众议院全部435席改选,参议院100席之中的35席进行改选,选举结果将决定美国总统特朗普执政后两年的立法与监督环境。当前美国国会的席位现状是,参议院共和党53席,民主党及与其协同投票的独立议员合计为47席;众议院共和党手握微弱多数,刚好218席,丢失1席即失去控制权。
从二战之后的统计数据来看,绝大多数情况下,现任美国总统所属政党都会在中期选举中丢失国会多数席位,这几乎成为美国政治的一种“铁律”。根据当前的民调,机构普遍预计,美国中期选举后将出现“分裂国会”,即民主党夺回众议院,共和党保留参议院控制权,这将造成特朗普政府后半任期立法受阻,国会监督调查力度上升。
美国中期选举形势迷离
距离美国中期选举已经不到两个月的时间,局势也日趋明朗起来。市场普遍预计,中期选举后将出现“分裂国会”,即民主党夺回众议院,共和党保留参议院控制权。
主流选举分析机构普遍预期,众议院的整体环境偏向民主党,有20个左右的众议院席位被标记为摇摆席位,以民主党夺回众议院为基准情景,但共和党选区重划带来的结构性优势仍会形成阻力。预测市场平台Kalshi的概率数据显示,民主党拿下众议院概率约为85%。
参议院方面,共和党仍保留着微弱的优势。根据库克政治报告的席位评级,一共有6个参议院席位划为摇摆席位,民主党需要在摇摆席位中拿下大部分席位才可以实现翻盘,整体看共和党守住参议院的概率更高,但多数席位或将被大幅压缩。Kalshi估算,共和党保住参议院概率约53%。关键摇摆州包括佐治亚、北卡罗来纳、密歇根、得克萨斯等,这些州的民调会持续左右参议院控制权的预期变化。
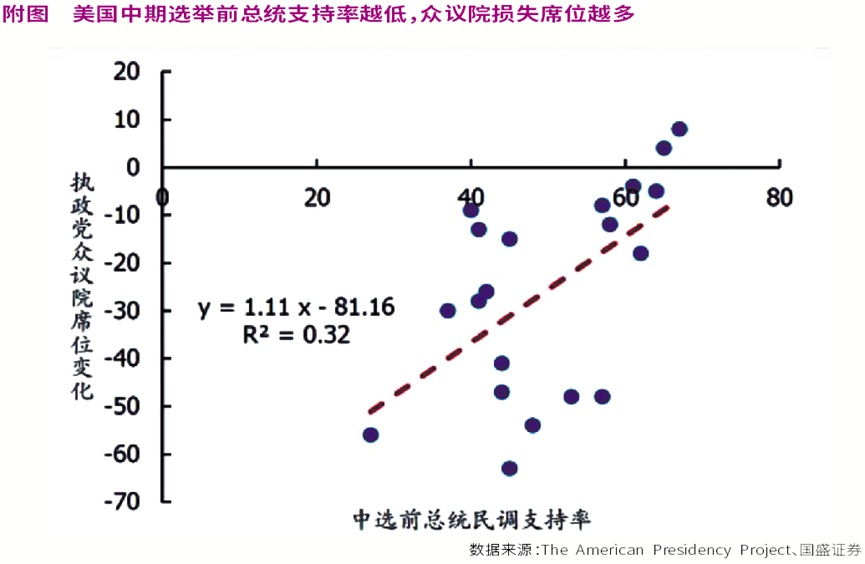
实际上,执政党在中期选举中丢席的概率极高。国盛证券指出,在1946年以来的20次美国中期选举中,执政党18次在众议院丢席,平均损失25.7席、中位损失22席;参议院有13次丢席,平均损失3.6席、中位损失3.5席。中期选举前,总统的支持率越低,执政党在中期选举中通常丢席越多,而且“总统公投效应”在众议院更明显。
盖洛普(Gallup)8月末的月度跟踪显示,特朗普的支持率为37%,其历史经验显示,总统中期选举前支持率若持续低于40%,通常预示着执政党国会席位会出现明显净流失。
为什么美国中期选举通常对执政党不利呢?
第一,美国中期选举本质上是对现任总统的“公投式投票”,选民天然带有惩罚倾向。中期选举没有总统候选人,投票行为很大程度上变成对白宫过去两年施政表现的评判。很多选民借中期选举表达对现任总统的不满:对通胀、就业、对外政策、社会议题的失望,都会投射到现任总统所属国会议员身上。总统上台时,会有一部分“蜜月期”支持。经过两年执政,现实总会与竞选承诺出现落差,失望选民倾向于用选票进行惩戒。
第二,支持者投票热情的不对称。从历史规律看,在任总统的支持者容易出现投票倦怠,反对党的选民动员意愿更强。当总统执政两年,其阵营部分支持者会因为政策落地不及预期产生失望,选择不去投票;反观反对党选民,出于遏制现任总统的目的,投票意愿会被充分激发。这种“一方躺平、一方亢奋” 的选民结构,容易造成席位流失。
第三,经济周期的天然约束。经济一旦走弱,或者通胀持续走高,选民会把责任归咎于现任执政党。即便经济问题有复杂历史成因,但普通选民的直觉是“现在的政府要为当下经济负责”。当前,选民对经济领域的不满可能主要来自通胀的居高不下。
第四,政治博弈的现实。反对党天然拥有“批评的便利”,执政党背负治理责任。执政党手握行政权力,所有社会矛盾、社会问题都要落到自己头上,需要为各类社会难题负责;而反对党不需要承担施政责任,只需要持续批评现状,不需要拿出完整可行方案就可以获取民意。执政党既要处理复杂现实问题,又要承担政策失误的代价;反对党只负责指责,在舆论博弈中天然占优。
“分裂国会”的市场影响
由于共和党有失去众议院的风险,面对较大的美国中期选举压力,短期内白宫会不会在关税和地缘政治等问题上退让呢?
中信证券认为,在民主党拿下众议院、共和党守住参议院的情境下,两院分治虽然会加剧调查弹劾、预算制定和政策执行层面的政治博弈,但只要共和党守住参议院,弹劾定罪、司法任命受阻等极端情形就较难出现,两党竞争也将更多围绕2028年大选展开,政治风险整体可控。与此同时,中期选举对特朗普的“TACO交易”约束可能弱于市场此前预期,选情压力并不必然促使其在关税、战争等问题上退让。因此,在判断特朗普面对压力是否会调整政策时,建议更多观察金融条件和资产价格的变化。
历史经验表明,美股在中期选举前的表现较为反复,而在中期选举后的一段时间里往往有不错的表现。
国盛证券认为,从机制看,中期选举前政策方向和国会控制权存在不确定性,容易压制企业投资和市场风险偏好;结果落地后,无论哪一党获胜,政策路径的可预测性通常都会提高,风险溢价随之回落。若进一步形成分裂国会,激进财政、税收和监管政策落地难度上升,也有助于降低政策尾部风险。因此,中期选举对美股更像是一个不确定性释放的时间节点,但选后行情能否延续,最终仍取决于盈利、经济和利率环境。
天风国际证券也认为,美股对经济政策不确定性的变化是反向反应:不确定性下降,股市回报通常更好;不确定性上升,则可能对股市回报有一定压制作用,变化速度也重要。当经济政策不确定性从高位快速下降,本质上就是一次“压力解除”,对应的滚动12个月标普500回报通常最好。这也解释了为什么美国中期选举后12个月股市回报更好。
对于美债的影响,国盛证券认为,美国中期选举前后的利率方向并不存在很强的稳定对应关系,平均路径并不能简单归因于中期选举。利率的核心驱动仍是增长、通胀、美联储政策路径、财政风险等因素,美国中期选举更多通过两个渠道产生边际影响:一是结果落地降低政治不确定性,带动期限溢价回落;二是若选举导致“分裂国会”,新增财政刺激和赤字扩张的空间受到约束,可能压低远期国债供给和通胀风险溢价。因此,选后利率下行往往是宏观趋势与政治风险释放共同作用的结果,而非独立的中期选举效应。
由于美国中期选举前的这种不确定性会降低全球金融市场的风险偏好,进而也会一定程度波及A股及其他主要市场。
本文刊载于2026年9月12日出版的《证券市场周刊》
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号