8月经济呈现“总体平稳、结构向优”等特征,加快财政资金落地,成为推动投资回暖的关键。
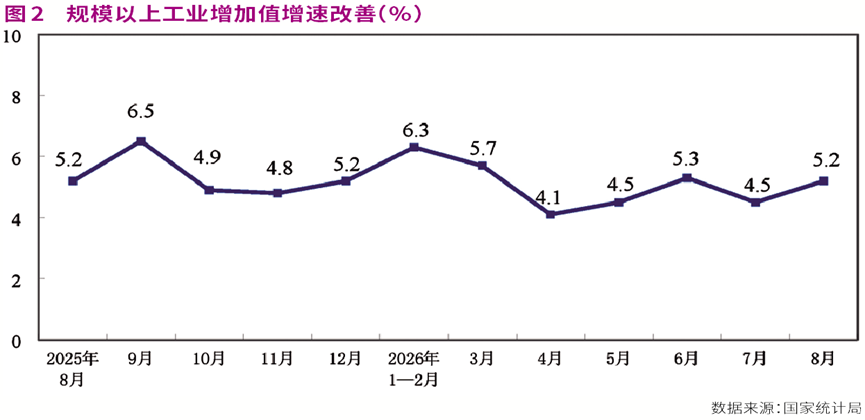
国家统计局公布的最新数据显示,8月全国规模以上工业增加值同比增长5.2%,比上月加快0.7个百分点;8月社会消费品零售总额同比增长0.4%,比上月放慢0.2个百分点;1月—8月全国固定资产投资(不含农户)同比下降7.2%;8月全国城镇调查失业率为5.3%,比上月上升0.1个百分点。
国家统计局新闻发言人、总经济师、国民经济综合统计司司长付凌晖在新闻发布会上总结道:“总的来看,8月份国民经济运行总体平稳,延续动能向新、结构向优的发展态势。但也要看到,外部环境不利影响逐渐加深,国内供强需弱矛盾突出,部分企业生产经营困难,经济稳中向好的基础还需巩固。”
如何看待投资增速同比下降呢?国家统计局新闻发言人、国民经济综合统计司副司长王冠华指出,2026年前8个月中国固定资产投资同比下降7.2%,这是多方面因素共同作用的结果。一方面,夏季高温、台风、洪涝等极端天气频发,给部分地区的项目施工造成了不利影响;另一方面,外部环境复杂多变,不确定、难预料因素增多,国内仍处在新旧动能接续转换的过程中,企业投资决策较为谨慎。
由于政策从资金下达到形成实物工作量,客观上存在时滞,投资者应对政策抱有耐心。国联民生证券认为,8月部分宏观指标企稳的能见度已经开始逐步显现,这印证了近期落地的政策已初步发挥了缓冲作用,在底部为基本面构筑了初步的“支点”。
申万宏源证券认为,8月下旬至9月的高频指标改善明显提速,存量政策加速落地有望继续支撑9月的基建,全球AI景气仍有上升空间背景下,AI链调整对制造业投资的单月拖累或也有所消退,叠加2025年下半年盈利改善对制造业投资的滞后支撑,预计9月经济延续温和回升格局。
经济呈现强大韧性
外部不确定性因素在增大,国际地缘政治冲突还在持续,全球大宗商品市场持续波动,影响全球产业链供应链稳定;主要发达经济体都面临较大的加息压力,其长债利率不断攀升。国内部分地区自然灾害多发,防灾减灾救灾压力上升。在复杂的环境下,中国经济顶住了压力,保持总体平稳、向新向优发展态势。
付凌晖指出,当前经济呈现“三稳两快”的特点,具体表现在:
第一是生产稳。面对国际原油市场的大幅波动,中国作为全球能源进口大国和制造业大国,保障能源供给和企业生产稳定面临较大压力。中国积极加大国内能源保供力度,推进多元化进口,加之近年来中国能源绿色转型成效明显,有效保障国内能源供给,支撑了生产的稳定。8月规模以上工业增加值和服务业生产指数分别增长了5.2%和4.1%,保持总体平稳。
第二是就业稳。生产稳为就业稳打下了较好基础。8月全国城镇调查失业率5.3%,比上月上升0.1个百分点,主要是由于新毕业学生集中进入劳动力市场带来的季节性影响。
第三是物价稳。国际地缘政治冲突加剧全球大宗商品市场波动,冲击全球主要国家物价稳定。2026年以来,主要发达经济体通胀水平明显提升。中国面对这种压力和挑战,积极加大市场保供力度,强化民生商品生产,有效保障市场供给,促进了价格稳定。8月居民消费价格同比上涨0.8%,工业生产者出厂价格上涨3.8%,从国际比较看处于比较平稳的水平。
“两快”指的是新兴产业快和进出口快。首先是新兴产业增长快。8月规模以上高技术制造业和数字产品制造业增加值同比分别增长16.7%、15.7%,新动能对规模以上工业增长的贡献超过六成,还在继续提升。信息传输、软件和信息技术服务业生产指数增长9.6%,对服务业生产指数增长的贡献也超过20%。
其次是进出口增长快。依托完备的产业体系、不断提高的技术能力和产品质量,坚持在互利共赢基础上扩大与世界各国的经贸往来,主动扩大进口,促进外贸平衡发展,中国货物进出口保持快速增长。8月货物进出口总额同比增长19.8%。从出口看,中国新能源汽车、锂电池等绿色产品出口增长较快,有力促进全球绿色转型发展。从进口看,中国从东盟、非洲、拉丁美洲等发展中国家进口大幅增长,为发展中国家产业发展提供了新机遇。
诸多积极的变化
在汛期的影响逐步消退后,8月一些经济指标出现了边际改善,对于四季度的经济可以保有更乐观的期待。
在供给端,克服了短期的不利因素,8月工业生产边际走强。广发证券认为,8月工业增加值环比增长0.54%,在7月环比只有0.11%之后出现明显的增速反弹。从行业来看,煤炭开采、化工、医药、电气机械、纺织等行业增加值增速较7月明显加快。纺织业工厂集中于东南沿海,7月受天气和物流的扰动,8月恢复正常;煤炭、化工等除了生产区汛期约束消退之外,还受商品价格和企业备货节奏影响,大宗价格反弹预期导致下游备货加快,可以相互印证的是8月原材料行业PMI也出现较显著反弹;电气机械则受“六张网”开工加速的影响。从主要工业产品的产量同比增速来看,8月实现双位数增长的主要是锂电池、工业机器人、新能源汽车、集成电路、3D打印设备、金属切削机床、太阳能发电等产品。
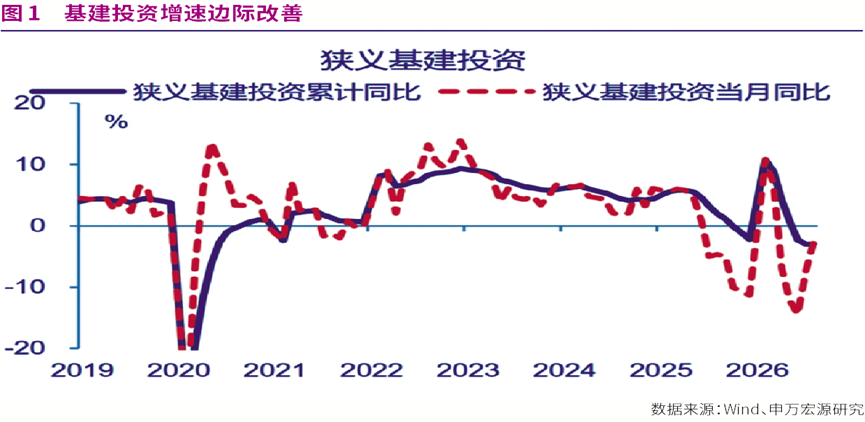
在需求端,虽然投资累计同比降幅仍在扩大,但8月单月的投资增速则有边际改善。申万宏源证券认为,存量政策加码已在推动基建与服务业投资改善,但AI产业阶段性调整、房企融资走弱分别约束制造业与地产投资。8月固定投资当月同比回升2.7个百分点至-10.2%;其中,8月基建增速回升5.2个百分点至-6.3%,与6月以来投资用途专项债发行增加、“六张网”提速有关。8月制造业投资单月回落1.2个百分点至-5.5%,其中AI链投资明显走弱。8月地产投资增速有所回升但建安投资走弱,与8月房企信用融资继续下行有关。
广发证券判断,整体而言,8月经济数据特征可以归纳为“初步企稳、中枢不足”,仍需加快狭义和广义财政资金落地。一个积极的迹象是基建投资数据已出现初步好转,而这还是在政策性金融工具影响尚未充分反映的背景下,为后续固定资产投资的真正好转打开了一定想象空间。
本文刊载于2026年9月19日出版的《证券市场周刊》
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号