新能源电池行业中报业绩高增长,个股股价却大面积下跌,估值洼地显现。机构研判,优质龙头迎来“戴维斯双击”机会。
今年以来,新能源电池行业上演罕见“业绩牛、股价熊”的背离行情。2026年中报数据显示,行业内50家成分股合计实现营收突破6000亿元,同比大增逾三成,净利润增速也达30.47%,基本面延续高景气。然而二级市场表现却持续低迷,成分股中有39家公司股价在年内出现下跌。这种基本面与股价走势的明显反差,使得大量优质标的遭遇估值错杀,为投资者提供了难得的“黄金坑”掘金机遇。
业绩与股价背离
2026年上半年,国内新能源电池行业基本面延续高景气,行业整体营收、利润双双实现大幅增长。
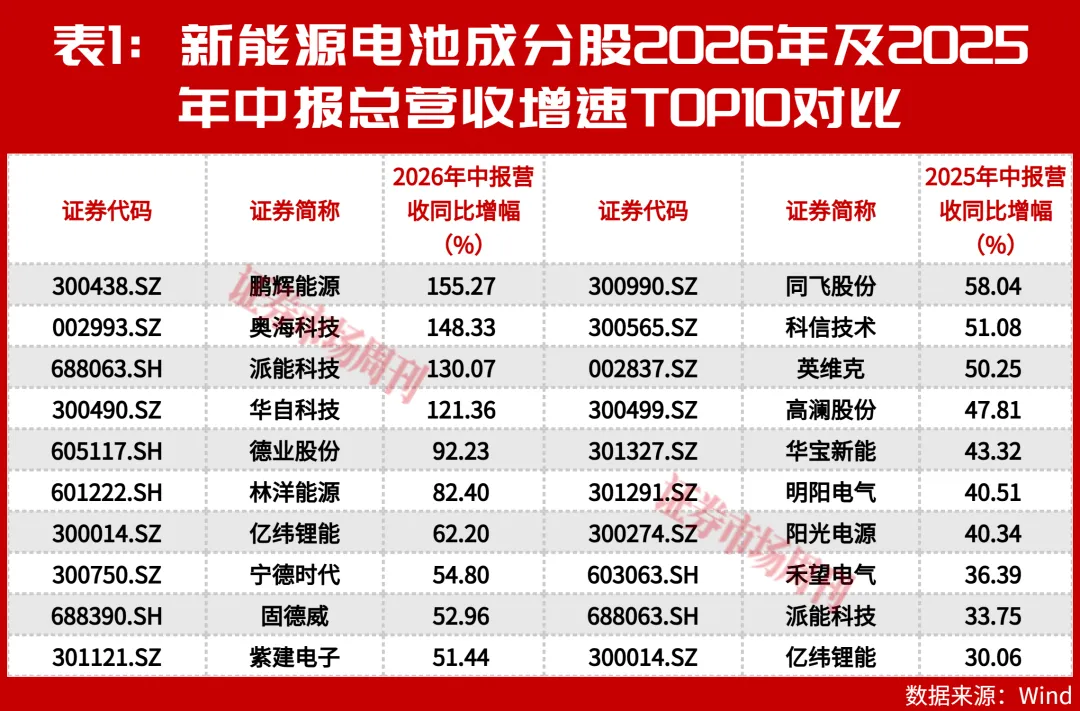
其中在营收方面,据Wind数据统计,行业整体实现营收达6049亿元,较2025年同期4541亿元增长33.21%。50家成分股中,有38家实现营收同比增长,增速超过50%的公司有10家。其中,鹏辉能源(300438.SZ)、奥海科技(002993.SZ)、派能科技(688063.SH)、华自科技(300490.SZ)的营收增速均超过100%。回看2025年同期,彼时营收增速超过50%的公司仅有3家,且表现最好的同飞股份(300990.SZ)增长幅度也仅有58.04%。
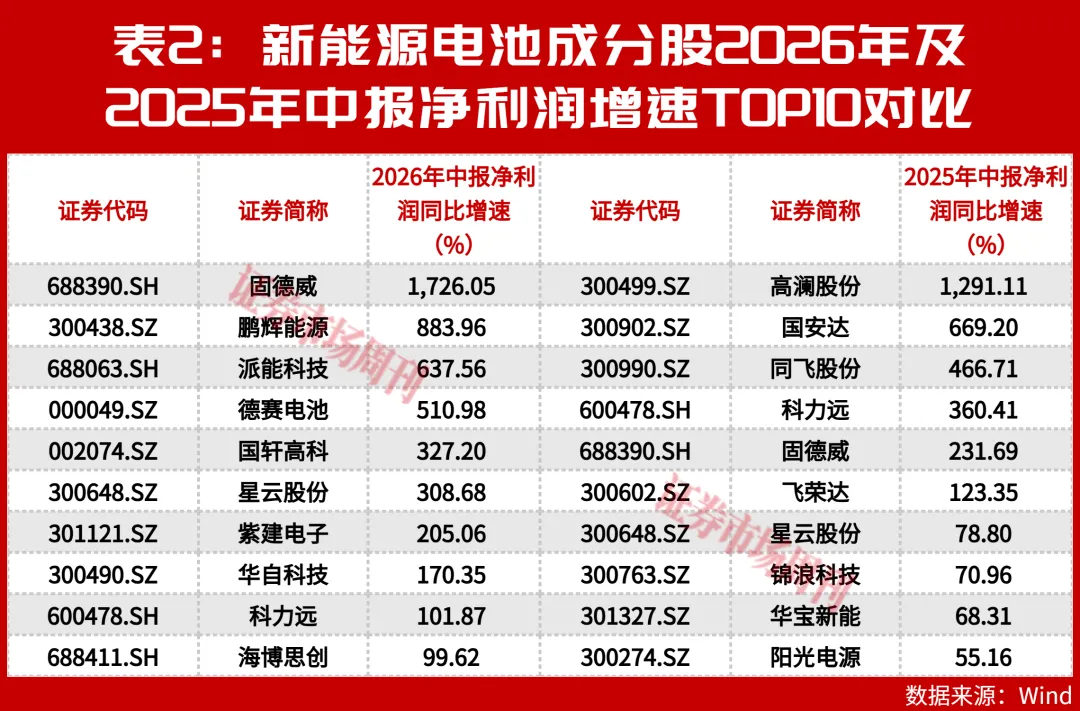
在业绩方面,行业合计实现净利润689亿元,较2025年同期528亿元增长161亿元,同比增速达30.47%。50家成分股中,有44家实现盈利,盈利占比达88%。其中净利润实现同比增长公司有29家,增速翻倍的有9家。固德威(688390.SH)、鹏辉能源、派能科技、德赛电池(000049.SZ)领跑。
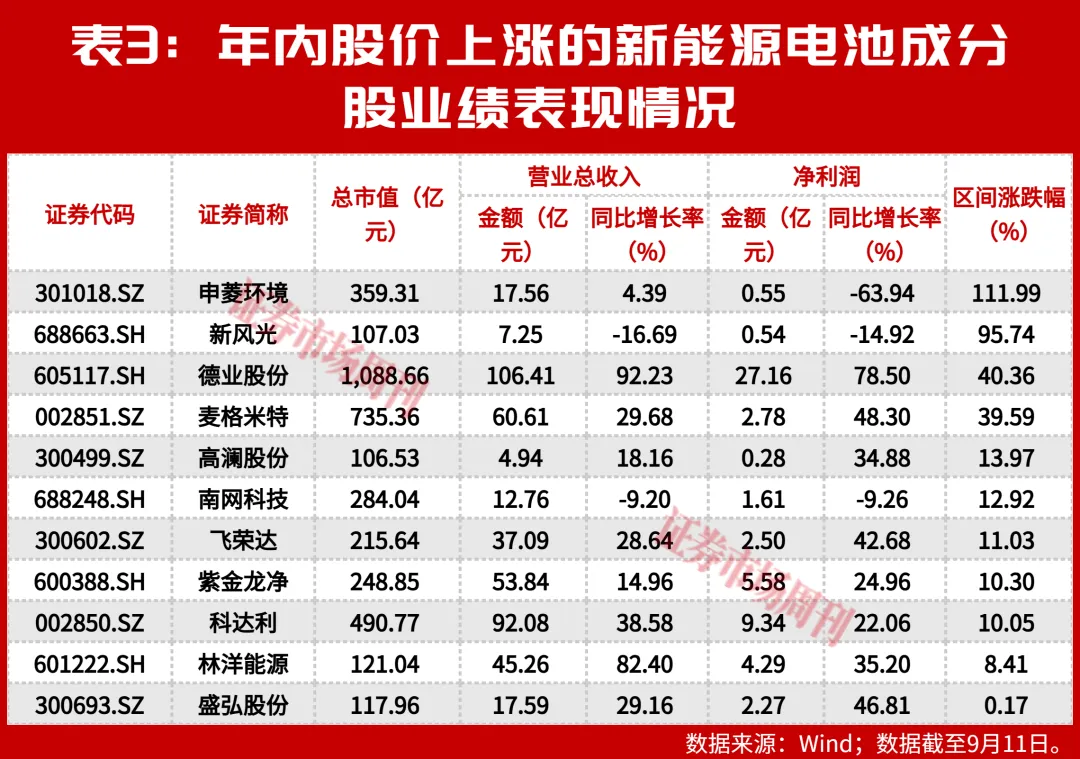
不过,与亮眼业绩形成鲜明对比的是,新能源电池公司二级市场整体表现平平。统计数据显示,截至9月11日收盘,行业内50家成分股中有39家股价在今年出现了下跌。而在上涨公司中,除申菱环境(301018.SZ)上涨112%、新风光(688663.SH)上涨96%外,余下公司涨幅均不超过50%。
麦格米特、申菱环境走出超级行情
尽管新能源电池板块在年内整体表现低迷,但仍有部分公司凭借着自身独特的成长逻辑,在分化中走出了独立行情,比如麦格米特、申菱环境。两者自2024年9月24日以来,股价均上涨了400%以上,成为“新能源+AI算力”融合赛道的核心标杆。
麦格米特是电力电子领域的优质平台型企业,产品覆盖电源、新能源交通、工业自动化等六大板块。2024年10月18日,公司公告入选英伟达GB200算力平台机架部件供应商,在公告发布当日,股价涨停,至2026年6月23日(股价历史高点),股价区间涨幅达462.78%。
2026年半年报透露,麦格米特上半年实现营收60.61亿元,同比增长29.68%;实现归母净利润2.52亿元,同比增长45.21%。盈利增速高于营收增速,盈利能力持续优化。分业务来看,核心增长动力来自电源产品,上半年电源业务收入18.41亿元,同比大增60.92%,营收占比30.38%;智慧生活、磁电精造业务同步高增,业绩结构持续优化。
麦格米特深度绑定AI算力硬件赛道。资料显示,2025年下半年起,公司数据中心、服务器定制电源项目从研发转入批量交付期,适配AI数据中心高功耗需求。目前公司是全球少数具备高功率数据中心电源技术及海外全流程供应能力的企业,实现行业上中下游客户全覆盖。
在今年8月28日举办的2026年半年度的非公开闭门调研交流会上,麦格米特相关负责人表示:“在英伟达生态链中,后续Vera Rubin相关产品的市场需求将逐步增加,公司目前的研发资源也已向Vera Rubin相关产品倾斜,预计今年下半年和明年会逐渐放量。800V HVDC相关产品还需要跟踪整个市场及产业的发展进度,公司正在进行相关产品的研发及送测工作。未来1年—2年,在海外市场,预计Vera Rubin相关产品将成为公司AIDC电源产品中需求量最大的产品,国内市场将以5.5kw技术平台的产品为主。”
申菱环境是国内液冷数据中心温控龙头,主业围绕专业特种空调和温控设备为代表的人工环境调节设备开展,聚焦于数据算力服务、电力与能源这两大应用领域。在2024年9月至2026年7月股价高点,区间最大涨幅超过800%。
2026年半年报披露,申菱环境上半年实现营业收入17.56亿元,同比增长4.39%;实现归属于上市公司股东的净利润5404.54万元,同比下降64.07%。对于上半年业绩的下滑,申菱环境给出的解释是:由于项目结转确认收入滞后等原因,营收规模增长未达预期;由于公司加大海外市场拓展导致的销售费用增加;加大液冷及海外新产品研发导致研发费用增加;由于工业特种板块竞争加剧导致毛利率有所下降。“预计下半年随着项目结转的加快,营收增长及净利润会持续改善。”
公开资料显示,申菱环境于2011年就开始布局数据中心液冷技术,具备深厚的技术积累和标准参与经验,并在中国液冷数据中心CDU及智算液冷市场处于领先位置。2026年上半年,公司数据服务板块营收同比增长30.68%,延续较快增长,新增订单约为上年同期的2.3倍,其中液冷相关新增订单约18亿元。
今年6月,申菱环境推出了全预制大液冷系统方案,采用“风液同源”一体化架构,构建“冷源供给—输配调度—液冷散热”的全链路闭环系统,实现单机柜180kW+高效散热,PUE低至1.15以下,市场竞争力进一步增强。
在经营方面,申菱环境积极拓展海外市场,其中东南亚市场进展迅速,预制化数据中心集装箱解决方案已取得较高市场份额,在泰国、马来西亚设立分支机构,加快构建及完善本土化服务体系;北美市场实现初步突破,与当地主流液冷服务器厂商达成合作意向。在国内市场方面,公司与华为、字节跳动、腾讯、阿里巴巴、百度、美团、快手、京东等头部客户建立了稳固合作关系。目前,公司凭借CDU高市占率、垂直一体化解决方案能力及头部客户的深度绑定,完成了从工业温控向AI液冷核心资产的转型。
太平洋证券在研报中指出,申菱环境是国内液冷数据中心领先企业,厂房基地将陆续投产促进利润释放,预计2026年—2028年公司归母净利润分别为4.06亿元、13.06亿元、24.04亿元。给予“买入”评级。
掘金估值修复潜力股
值得指出的是,在板块整体遭遇估值错杀的背景下,那些业绩持续高增长,股价却深度调整的优质标的,无疑成为了机构眼中估值修复潜力最大的“黄金坑”。
以国轩高科为例,其主要从事新能源行业动力电池系统、储能电池系统以及输配电设备的研发、生产、销售及服务业务。2026年上半年,公司实现营收277.76亿元,同比增长43.22%;归母净利润13.86亿元,同比大增278.05%。据Wind数据,自2022年以来,国轩高科营收、净利润保持持续增长态势。
然而相较于业绩的稳步上升,国轩高科的股价却自2022年7月以来持续调整,虽然2024年9月跟随大盘反弹而上涨,但上涨行情仅延续了一年时间,于2025年9月再度出现调整,截至今年9月11日,区间跌幅超过45%。
据国轩高科2026年半年报透露,其上半年全球动力电池装机量市占率4.6%,位列全球第五、国内第三;储能电池出货量稳居全球前十,连续三季度入选BNEF全球储能Tier1榜单,斩获标普储能电芯及系统双Tier1认证,全球化交付能力获得权威认可。
据华安证券研报,在动力领域,国轩高科今年上半年自研G刻二代超快充电池最高可实现12C极速补能,有效解决用户核心痛点。混合固液电池、全固态电池持续迭代升级,安全性能与产业化进度行业领先;储能领域,钠离子电池实现技术突破,无负极结构、多级预钠化技术大幅提升能量密度与循环寿命,适配多场景储能落地。在产品端,乘用车配套向中高端快速升级,大众标准电芯稳定量产交付,多款B级及以上主力车型实现搭载;商用车领域G行标准化电池箱批量配套奇瑞商用车、三一重卡、吉利远程等头部企业,覆盖干线物流及城市配送场景。“我们预计公司2026年—2028年归母净利润分别为21.73亿元、36.92亿元、54.29亿元。给予维持‘买入’评级。”
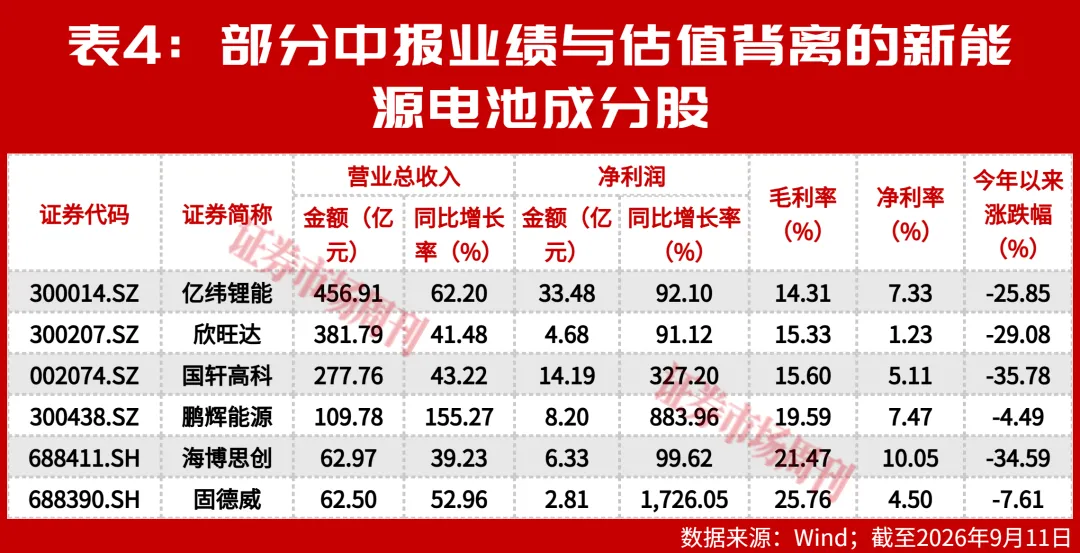
亿纬锂能同样是业绩与股价表现不同步。2026年上半年,公司实现营收456.91亿元,同比增长62.20%;归母净利润33.01亿元,同比增长105.66%,利润增速翻倍。在公司产品出货端,上半年动力电池出货35.76GWh,同比增长66.47%;储能电池出货44.46GWh,同比增长54.88%,储能出货量位居全球第二。然而相较于出色的基本面,公司股价年内下跌幅度超过了25%。
EVTank预计,全球储能电芯将继续保持较高增长趋势,预计2026年全球储能电池出货量超过900GWh。在此背景之下,亿纬锂能规划投建新增约260GWh铁锂产能,已在广东、湖北、江苏、福建、浙江等多地完成选址工作。海外方面,公司马来西亚生产基地加速建设,定位为覆盖亚洲、辐射全球的多场景锂电池制造基地,通过本土化生产构建区域成本与服务优势,打造海外增长第二极。
对于明年动力、储能电池的市场需求,亿纬锂能在今年8月份与投资者进行的电话会议上表示:“根据各产品线汇总信息看,2027年需求较2026年预计增长超过50%。公司当前首要任务是确保新规划产能按期建成投产,以匹配需求的快速增长。”此外,公司还表示,明年大圆柱电池需求预计翻倍增长,产线将保持满产满销,公司会重点推进沈阳、合肥、匈牙利等新产能的建设和达产工作,努力满足客户的需求。
中航证券在研报中表示,亿纬锂能为锂电池龙头企业,积极布局海内外产能,动储市占率持续增长;高端化技术持续领先,供应链体系进一步完善;在行业竞争格局加剧的情况下仍体现出一定的盈利韧性。维持“买入”评级。
除了上述两大龙头外,鹏辉能源、欣旺达、固德威、海博思创等公司也呈现出股价与业绩表现背离特征。但整体来看,新能源电池行业高成长逻辑未变,动力电动化、储能规模化的行业趋势明确。随着业绩持续兑现、市场情绪修复,优质低估龙头有望迎来估值回归与业绩增长的“戴维斯双击”行情。
(本文已刊发于9月19日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号