
作为国内大型集团化水产饲料企业,粤海饲料以虾料、海水鱼料等特种水产饲料为核心业务,特种料销量占比长期维持在70%以上,稳居行业第一梯队,在"强者恒强"的格局中占据有利身位。
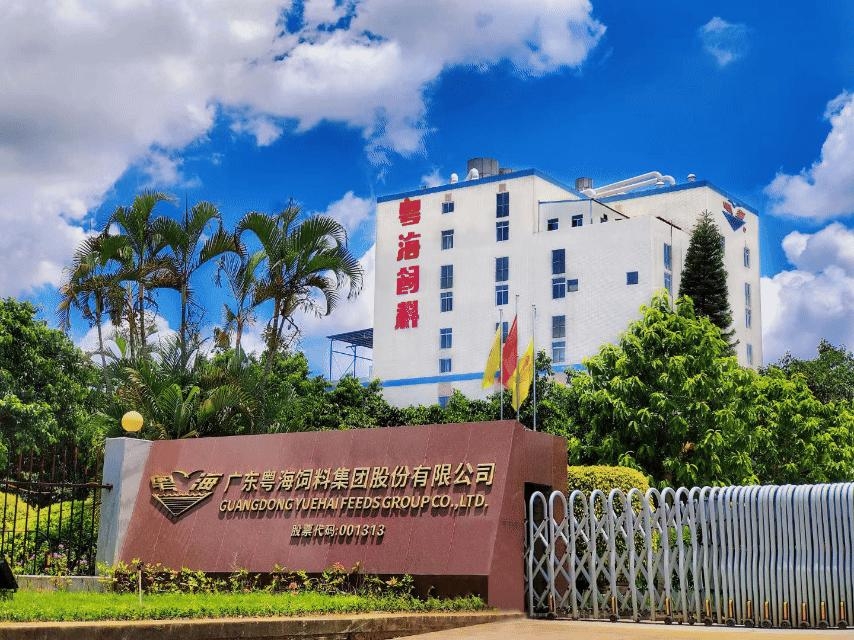
规模化是基础。公司在华南、华东、华中等国内主要水产养殖区域建立了较为广泛的销售网络,并在国内多地及越南布局30余家子公司,形成从场景到数据的落地底盘。2026年上半年,公司饲料销量45.7万吨、同比增长近33%,高于全国水产饲料产量增速;据三季报,前三季度实现营业收入65.36亿元、同比增长30.81%,归母净利润5379.70万元、同比增长105.35%,业绩增速显著跑赢行业大盘,份额提升趋势明显。
把镜头拉到细分格局更显分量。据行业调研,海大集团水产饲料全球市占率超40%、连续多年国内第一;在生鱼料这一细分赛道,市场正从"一家独大"演变为"一超三强"——海大以31万吨体量居首,粤海、通威、旺海三家合计35万吨形成第二梯队"防火墙",其中粤海2025年生鱼料销量从12万吨跃升至15—16万吨、同比增超25%,稳居榜眼。这一座次,靠的不是吨位堆砌,而是"三高三低"技术路线沉淀的差异化产品力。
标准化是引擎。在行业从价格战转向产品效果、病害防控与综合解决方案比拼的当下,粤海以"三高三低"技术战略、"四重保障"质量体系与全流程数字化管理,把产品质量与服务能力标准化、可复制化,抬升客户黏性与溢价空间。行业集中度加速攀升(2025年末10万吨以上规模厂产量占比已达65.2%),粤海的规模化+标准化优势,正转化为份额与口碑的双重壁垒。
在2026年原料价格风暴与价格战交织的背景下,粤海凭借差异化护城河逆势增长——前三季度归母净利润同比翻倍、营收增长30.81%,恰恰验证了"特种料+标准化"组合的成色。当行业从增量博弈转向存量优化,粤海这种"不追吨位第一、但求价值领先"的卡位,反而更显从容——龙头之位,不在体量,而在不可替代。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告

Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号


