
一夜之间,全球的AI似乎都“不香了”。
11月6日的A股市场,主要股指无一收红,两市超4700只个股下跌。
症结出在两天前,11月4日,民主党掌控参众两院,市场当成利好,A股也连涨两天。11月5日夜里美股崩了,纳指跌5.52%,费城半导体指数跌12.25%。同一个消息,市场叙事突然从"利好"转向"利空",资金开始担心美国数据中心监管收紧,AI赛道投入的资本回报逻辑面临重估。
外资在提评级,国内在等信号,上市公司在自救,光模块三龙头"易中天"午间集体公告要用回购护盘。业内认为,下周A股市场大概率会继续走出磨底震荡的行情。
下跌主因不在A股
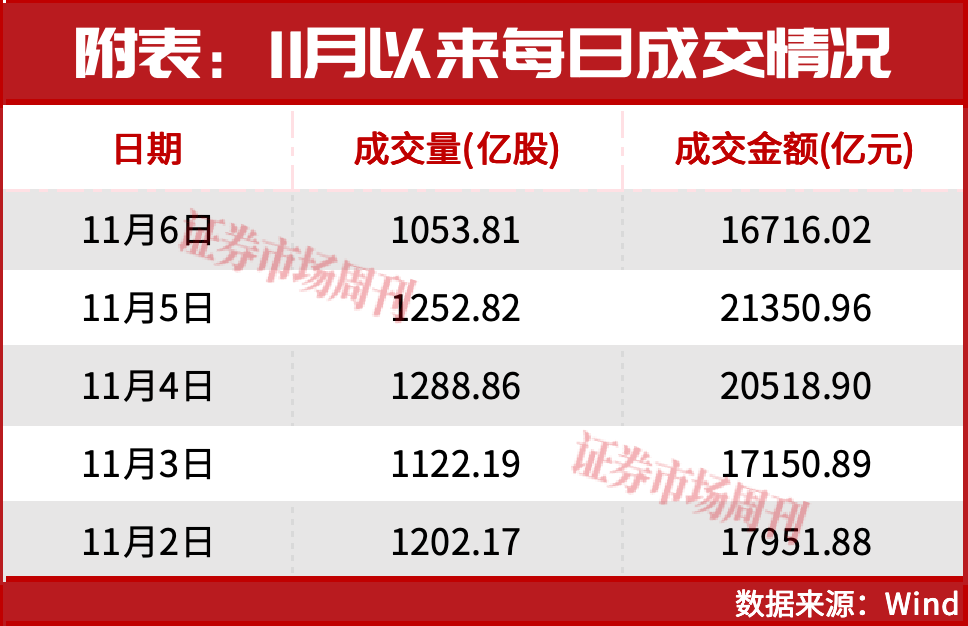
11月4日,美国中期选举结果明朗,民主党拿下参众两院,市场第一反应是松口气,关税大幅升级的概率下降,大规模财政扩张空间受限,A股跟着涨了2天,日成交额重回2万亿元之上(见附表)。
可在11月5日夜里,市场换了一个定价角度,民主党掌控国会,数据中心和AI基建或迎来更严监管,有议员主张暂停新建AI数据中心,提议由数据中心全额承担电网接入费,叠加加税、州级监管收紧等预期。部分资金甚至把这次选举结果视作2028年大选的前置信号,提前计入远期风险,AI板块盈利预期看不清,估值支撑就容易松动。
隔夜,美股科技板块大幅回调,费城半导体指数大跌12.25%,闪迪跌22.26%,AMD、美光跌超17%,特斯拉跌10.77%,英伟达跌9.26%。
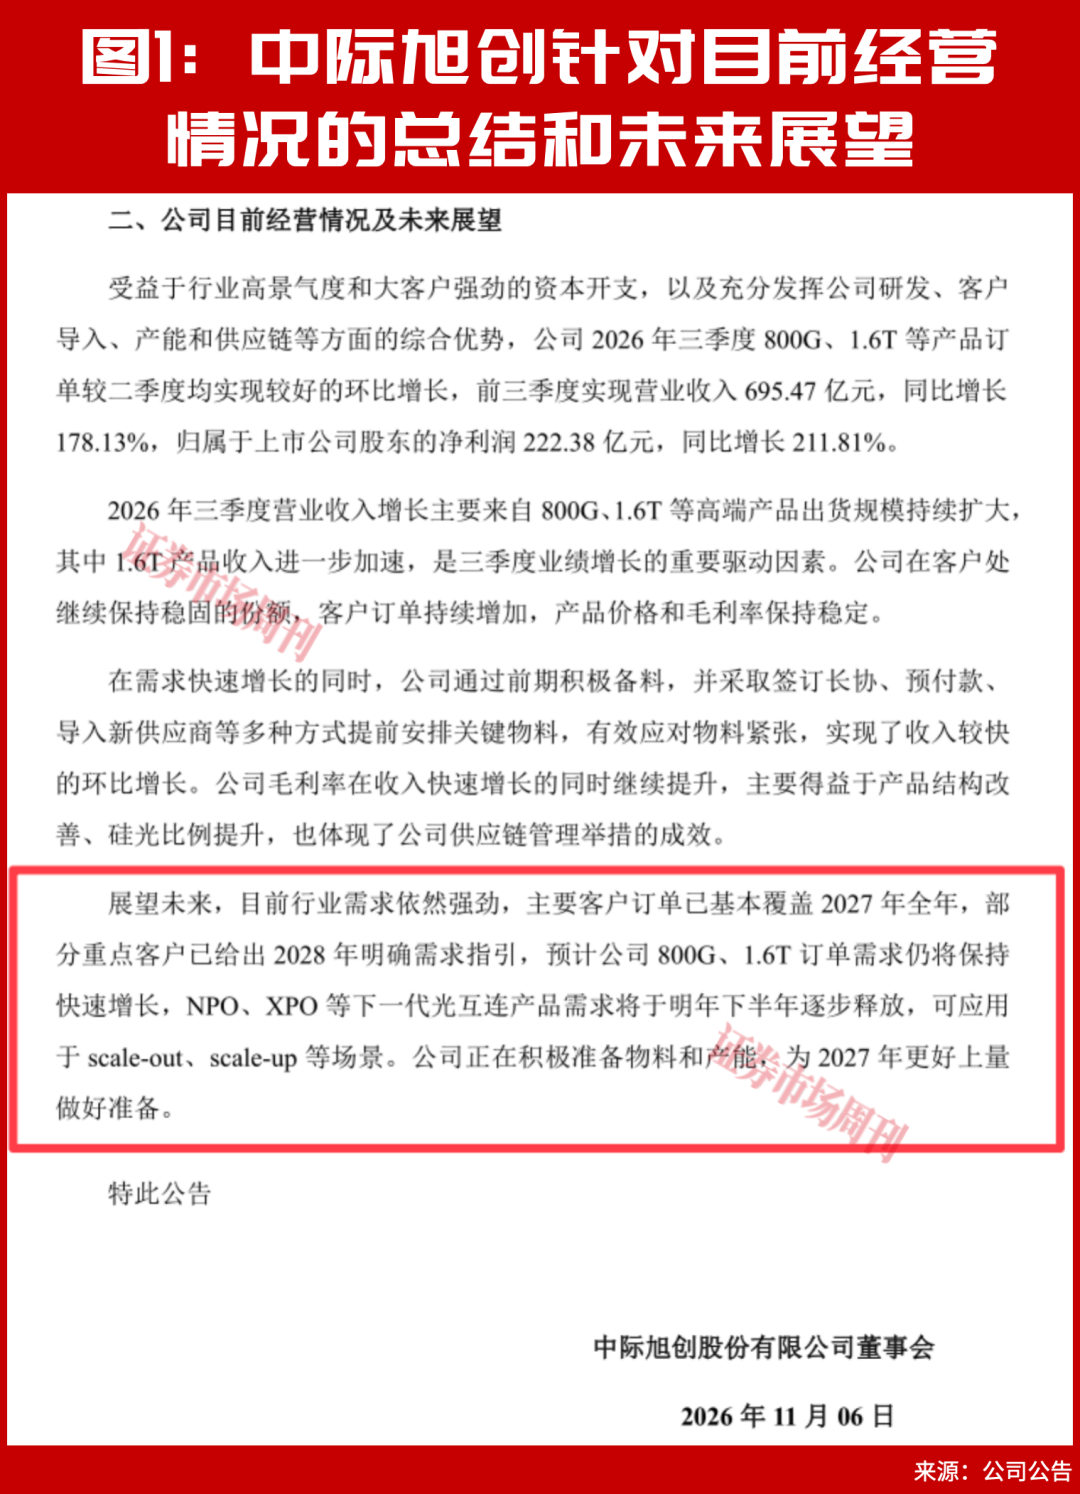
传导至A股,前期交易拥挤的算力链成为回撤主力,CPO、PCB、光芯片、光通信等概念全天领跌。但抛是真的,接也是真的,接盘的证据当天午间就来了,三家公司集体发公告,都说要响应央行把回购增持再贷款利率降到1%的新政,用回购等方式维护股价。中际旭创还补了一句硬话,行业需求依然强劲,主要客户订单已基本覆盖2027年全年,部分重点客户给出了2028年的指引(见图1)。
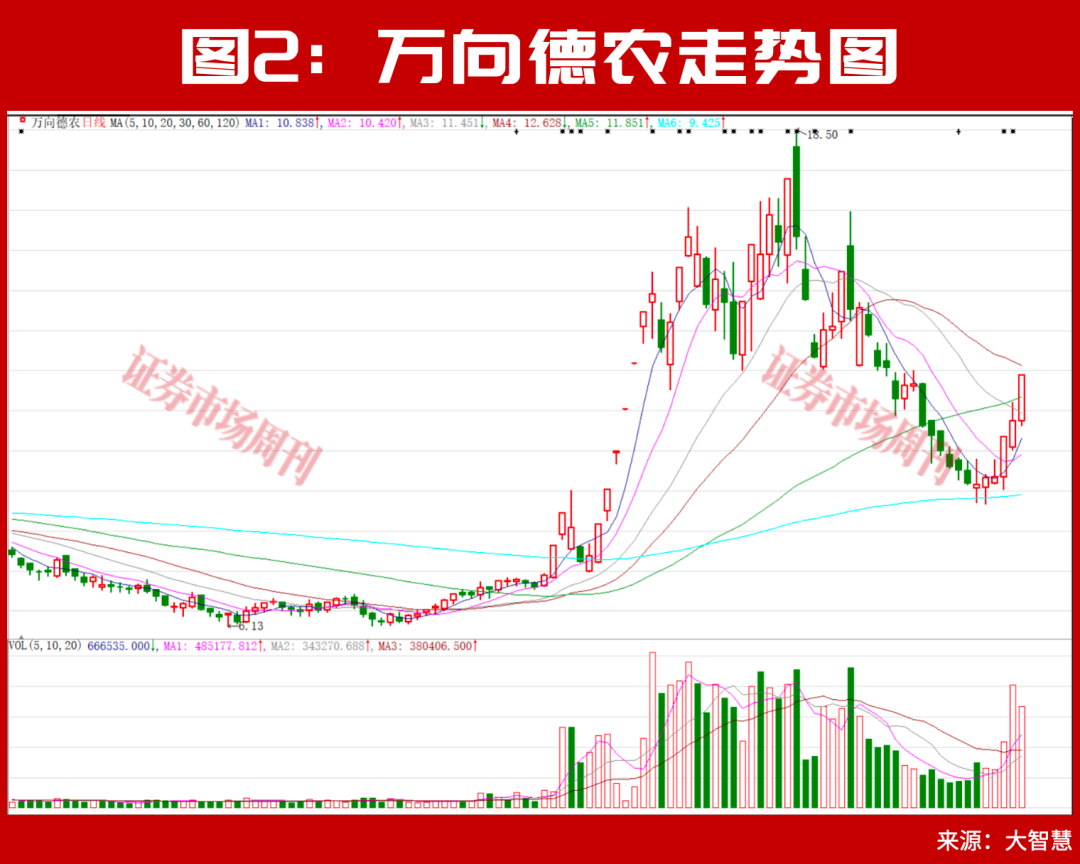
市场中,看不清外部方向的时候,资金纷纷转向现金流稳、分红稳、内需属性强的标的,种业股开盘上冲,带动水产品、猪肉养殖概念走强。万向德农3天2板(见图2),秋乐种业涨超10%,东方海洋2连板。电力板块也表现强势,新能股份、立新能源、东方新能均报收涨停。
外资先唱多 国内还在等
市场晴雨无常,海外机构观点却明显乐观。
近日,摩根大通把中国股票评级提到"超配",并坚持"A股强于港股"。
高盛更是发表了标题为《中国:逢低买入?》的报告。理由是,中国自己的AI标的从夏天高点回落近54%,远期市盈率从53倍压到25倍,回到2025年行情启动前的位置。更关键的是仓位,全球主动基金配置中国的比例掉到5.5%,接近五年最低。
更为乐观的瑞银称,这波科技股回调是"对AI基本面的过度担忧",历史上估值跌到这个位置,后面12个月平均收益超50%。
相对最保守的摩根士丹利也提出,"市场正逐步靠近周期底部,配置上相对偏好A股"。
对比外资的乐观基调,国内券商普遍判断A股已进入底部区间,分歧集中在反弹启动时点。
中金认为阶段低点大概率正在形成,12月有望迎来震荡修复;东北证券把反弹窗口放在11月中旬前后,目标区间在3750点到3800点。
可需要注意的是,外资看多的前提是全球AI交易风险缓和、跨境资金回流,而11月5日夜间美股大跌,恰恰说明这个前提并不稳固。
券商给出的反弹窗口,建立在盈利不下修、国内政策落地、外部风险不再恶化的多重假设之上,任一条件被打破,判断都需要重新测算。机构的观点只是参考“路标”,而非买入信号。
下周大概率继续磨底震荡
国内托底政策工具持续落地,支撑市场底,11月2日,央行、金融监管总局、证监会联合推出举措,第三批跨境股票互换便利已有31家机构提交申请,意向额度超1000亿元;股票回购增持再贷款由阶段性安排调整为常态化机制;11月4日,该再贷款新增投放利率下调至1%,银行新增额度申请规模已超2000亿元。
资金层面,10月以来宽基ETF逆势净流入约3700亿元,股票型ETF连续23个交易日净流入,200余家上市公司披露回购预案,拟回购金额约320亿元,都是明确的托底资金信号。
估值层面也已具备安全边际,沪深300前向市盈率最低至11.8倍,低于十年均值,股权风险溢价风险抬升,进入历史上偏底部的区间。创业板指、科创50指数估值较前期高点已接近腰斩。
但压力也同样清晰,本轮AI监管带来的是估值中枢重定价,不是单季度业绩波动,短期很难一次性消化完毕。市场此前交易的美联储降息预期存在不确定性,布伦特原油逼近98美元每桶,通胀韧性仍在。技术面上,周五单日吞噬前两日反弹涨幅,3700点成为短期强压力,成交开始萎缩,周四2.12万亿元是本轮反弹量能高点,周五日成交金额再度回落至1.67万亿元,缺少增量资金,普涨反弹即难以持续。
业内主流观点认为,下周A股大概率维持磨底震荡格局。这一轮行情的核心矛盾不在国内,国内政策底扎实、估值回到具备吸引力的区间,真正的变量是全球资金对AI赛道的信心。外部信心波动之下,A股很难走出完全独立的行情,但经过一轮筹码出清,稳市工具储备充足,后续下行的斜率大概率会缓于海外科技市场。
(文中个股仅为举例分析,不做买卖建议。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。

Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号


