提到量化投资,可能很多人想到的是意气风发的奥赛少年,以及艰深的模型和海量的数据,无不给人曲高和寡的感觉。实际上,大道至简,投资也不例外,复杂的“术”背后, 量化投资追求的是稳健,是胜率,是积跬步而至千里 。
量化投资的思想源远流长,古人的行为中早已蕴含量化交易的艺术。关于量化交易,最早的记录可以追溯到公元前624—547年,亚里士多德(Aristotle)在其《政治学》一书中记载:“冬天时Thales(泰勒斯)凭着他对星星运行规律的总结,推测出来年橄榄会大丰收。因此他先以低廉的价格租用希俄斯和米利都的所有橄榄榨油机,等到收获的时候再将收集的榨油机出让。Thales因此有了轻松致富的途径。”
当然,现代金融市场的复杂程度远非古希腊的橄榄生意可比,单一规律的发现很难带来长期稳定的回报。如今,量化投资所做的,正是将无数个类似的“规律”系统化地编织成网,在纷繁的数据中追求可持续的胜率。
从业以来,我一直在量化多因子模型迭代、风控管理等方面不断精进,努力把自己的产品打造成投资者愿意中长期持有的“底仓”品种:当投资者想要获得A股的Beta,又希望能有稳健的Alpha增厚时,能将我所管理的产品作为选择之一。
量化投资:
在纷繁数据中总结规律
自2008年毕业入行算起,我扎根量化领域已有十八年。期间A股时而波诡云谲,时而柳暗花明。究竟是什么驱动了股价上涨?投资者在二级市场买股票,到底赚的是什么钱?带着这些问题,我和团队尝试从海量数据中寻找答案。
在海量的大数据中,我们不断地抽丝剥茧,寻求能够稳定获取超额收益的奥秘。我们构造了覆盖估值、成长、盈利质量、预期、技术等多个大类选股因子,它们就像“星星运行”的规律,帮我们预判股市的涨跌规律。而对这些因子合理的动态暴露,则有望帮助投资者“积跬步而至千里”,希望能获取稳定的超额收益。
除了追求收益,我们也很重视风险控制。投资若脱离了风险控制,就宛如野马脱了缰、风筝断了线。举个例子:过去3个月,假设投资者A每月实现的收益率分别是40%、40%、-20%,那么其复合月度收益率是多少呢?统计结果是16.7%。这是因为出现了一次-20%的回撤,从而大幅拉低了前两个月+40%的收益。所以,我们经常听到类似于“风险与收益是一体两面,管理好风险本身就是创造收益的前提”“风险是投资的基本盘”等说法,表达的都是单次大回撤对长期复利会带来极大的冲击。
那么,投资该如何控制风险?较为有效的方法是分散投资。公募基金采用组合管理方式,对于行业配置比例、个股持仓权重、市值偏离等都有严格的限制,也就是说,持仓通常不会集中配置在某一行业,不会在某一个因子上做过度暴露。如果组合押注某个单一行业,一旦这个行业因基本面或者其他因素出现大幅下跌时,基金净值就会受到较大影响,甚至在短期内出现大幅回撤,在未来很长一段时间都难以修复。
当然,规避风险的策略多样,本质上可以归结为“不要把鸡蛋放在一个篮子里”。这里的“一个篮子”可能表现为某一个行业、赛道、主题概念等,这与量化投资注重分散化的特点是天然契合的。从组合构建角度看,分散化投资是金融市场上为数不多的“免费午餐”——它能在不牺牲预期收益的情况下,有效降低组合的波动风险。
指数增强:
兼顾基准Beta与超额收益
正是基于对风险控制的理解和对分散化投资的坚持,我在策略选择上,最终聚焦于能将这套理念发挥到极致的领域——指数增强。
顾名思义,指数增强是指在把握基准Beta的基础上,追求稳定的超额收益。影响策略生命力的核心在于“稳定的超额收益”。其中,“稳定”体现在策略能很好地跟住基准的走势,呈现“与涨共涨、与跌共跌”的特点;“超额收益”则体现在策略最终获得比基准更高一点的收益,但并非追逐脱离基准的高收益。
根据跟踪基准的不同,指数增强策略可以分为以沪深300、中证500为代表的宽基增强,以及军工、医药等赛道增强。我个人目前专注于宽基指数增强领域,因为其行业覆盖更广,更有利于发挥量化模型分散化投资的优势,为投资者提供一个兼具基准Beta与稳定超额收益的底仓型产品。
那么,我是如何通过指数增强策略实现稳定的超额收益呢?我管理的指数增强基金,采用的是以量化多因子模型为主、机器学习模型为辅的策略体系:以多因子模型为“主干”,选取长期有效的Alpha因子,在胜率相对较高的地方做适当暴露,通过选股获取超额收益;同时,模型引入机器学习策略,在因子挖掘、因子合成优化和另类数据处理等环节增强模型的适应性。而在量化不擅长、难以获得稳健收益的地方,则始终做好风险控制。
具体来说,模型利用不同层次的数据构建因子,确保因子的相关性较低,将逻辑相似的因子归为同一大类。模型可选择的大类因子,既包括基本面因子如估值、成长、盈利、分析师预期等,又包括交易面因子如动量、波动、流动性等。
在这些大类因子之上,机器学习发挥的是“增强器”的作用: 一方面,它帮助模型学习因子之间随市场环境变化的非线性关系,动态调整各因子的配置权重,而不是全年依赖固定的打分;另一方面,它能够处理研报文本、舆情、分析师预期修正等人工规则难以覆盖的信息,为因子池补充增量信号。
需要说明的是,机器学习的角色是“增强器”而非“替代者”。它的所有输出都必须回到多因子框架内接受经济逻辑的检验和风险敞口的约束——每一笔超额收益,都要能清晰地归因到具体的因子和风险源上。
总体而言,我对中低频的因子更为关注,希望模型具有宏观上的意义和经济逻辑。在构建量化模型时,我始终坚持四个原则:第一,坚持分散原则。我们从海量数据中提炼出多个低相关性的选股因子,构建多元化的因子池,避免单一因子失效带来的冲击。第二,注重逻辑学和金融学,尽量少用纯粹数据挖掘得到的因子。第三,找到低相关性的因子,以达到配置效果稳定的目的。第四,确保机器学习策略的有效性,需要经过严格的样本外检验、过拟合排查和归因分析,确保它提升的是模型的稳健性,而不是增加不确定性。
在投资过程中,我一般不会对量化模型做过多的干涉,模型本身是基于中长期数据构建的,除非出现大的回撤或和历史出现大幅偏离,否则不会主动背离策略。相比于主观投资策略,量化策略的纪律性强,希望能够较好地控制跟踪误差和回撤,对于机构投资者以及有资产配置意愿的个人投资者来说,其投资价值和底仓配置价值值得关注。
持续迭代:
拥抱引领时代的核心资产
时代在进步,市场在变化,量化投资发展至今,也经历了无数次的蜕变。结合市场环境以及自身的投资实践,我的量化多因子选股模型也经历了数次更迭和升级。总体而言,量化多因子模型的迭代进化,主要体现在两大方向:选股因子的改造和补充、选股因子的加权方式。
因子构建方面, 既有对基本面细分因子进行精细化的改造或重构,又包括高频因子、ESG因子等另类因子的引入。近年来,我所在的量化投资团队还引入机器学习作为辅助工具,借助它在海量数据中识别非线性规律的能力,从市场行情、研报文本、分析师预期等数据中挖掘增量信息,经严格检验后补充进因子池——但这类因子的准入标准与传统因子一致:必须有清晰的经济含义,且通过样本外验证。
因子加权方面, 则是在传统动量加权的基础上,探索从宏观、中观及量化等多角度对未来因子走势进行判断和赋权,同时引入机器学习模型学习环境变化与因子有效性之间的动态关系,使权重调整更加及时,而非全年依赖一套静态规则。
在夯实多因子模型的基础上,我也致力于积极探索基本面量化领域,研究范式从量化的“历史归纳”逐步融入基本面的“逻辑推演”,兼顾研究的广度和深度,提高投资的前瞻性预判能力。在这一过程中,机器学习同样能扮演“助手”角色:它帮助研究团队更高效地处理财报、公告、调研纪要等非结构化文本,扩大基本面研究的覆盖面,但最终的投资判断仍立足于可解释的产业逻辑,做到“机器提效、人来把关”。
从某种意义上来讲,指数增强是较为适合量化从业者发挥自身特长的一款产品形态。随着我国投资者的逐步成熟,无效的短期噪音会越来越少,这种产品形态有望迎来更好的发展。而无论何种增强,其本质都是要把握好中国经济发展的时代Beta。作为二级市场投资人,我坚定看好中国经济的高质量发展,看好引领时代发展的核心资产。
回顾今年前三季度的A股市场,各种不确定性因素增加,波动相比往年加大。站在当前时点,虽然市场仍面临不确定性,但一系列积极因素也在累积。随着稳增长政策的落地,经济与盈利预期有望逐步改善,我会密切关注其演进态势。从估值水平来看,当前沪深300指数和中证500指数的估值处于市场近三年65%分位和40%分位。因此,结合企业盈利和估值水平来看,A股有望在中长期迎来较好的投资机会。
站在当下,市场潮起潮落,而我仍将专注于我的本职工作:在量化的世界里,不断完善那个捕捉“星星运行规律”的模型,通过系统化、纪律化的投资流程,力争为持有人提供风格稳定、超额可持续的底仓型产品,共同拥抱中国经济高质量发展的时代Beta。
基金经理简介:
赵杰
广发基金量化投资部总经理助理
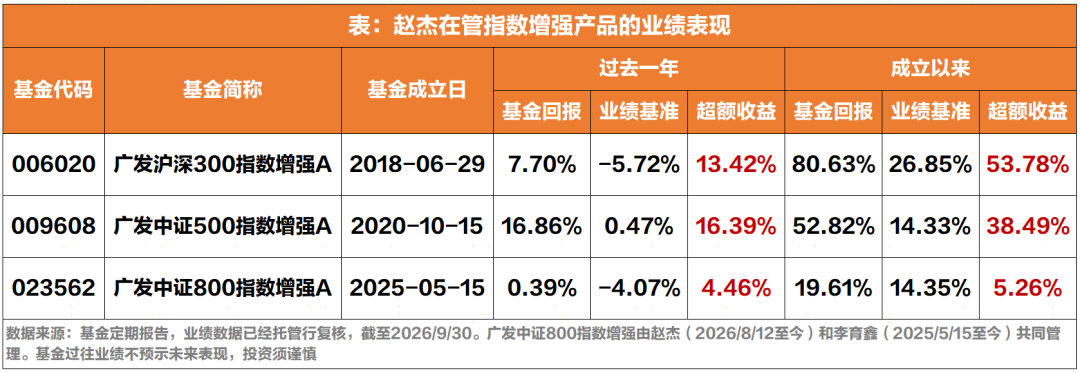
18年证券从业经历,超8年公募基金管理经验。现任广发基金量化投资部总经理助理,管理广发沪深300指数增强、广发中证500指数增强、广发中证800指数增强。
风险提示:上述基金投资于证券市场,投资者在投资上述基金前,需充分了解相应基金的产品特性,并承担基金投资中出现的各类风险。上述基金资产若投资于港股通标的证券,会面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。上述基金由广发基金管理有限公司发行与管理,代销机构不承担产品的投资和兑付责任。投资前请认真阅读本基金基金合同和招募说明书等法律文件,充分了解本基金详情及风险特征。上述基金具体风险评级结果以基金管理人和销售机构提供的评级结果为准,请投资者选择符合风险承受能力、投资目标的产品。基金有风险,投资须谨慎
注1:基金业绩数据及业绩比较基准数据均来自基金定期报告,已经托管行复核,截至2026/9/30。
注2:广发沪深300指数增强A成立日期为2018年6月29日。业绩比较基准为:沪深300指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:-4.84%(-4.85%);2022:-20.62%(-20.58%);2023:-13.67%(-10.79%);2024:16.50%(14.04%);2025:19.59%(16.79%);2026/01/01至2026/06/30:17.53%(7.20%),数据来自基金定期报告。历任基金经理(任职日期)为:赵杰(2018/06/29至今)
广发中证500指数增强A成立日期为2020年10月15日。业绩比较基准为:中证500指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:16.37%(14.83%);2022:-18.95%(-19.30%);2023:-3.77%(-7.01%);2024:8.99%(5.40%);2025:33.81%(28.81%);2026/01/01至2026/06/30:28.26%(19.93%),数据来自基金定期报告。历任基金经理(任职日期)为:赵杰(2020/10/15至今)
广发中证800指数增强成立日期为2025年05月15日。业绩比较基准为:中证800指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2025/05/15至2025/12/31:20.69%(19.25%);2026/01/01至2026/06/30:4.29%(10.59%),数据来自基金定期报告。历任基金经理(任职日期)为:李育鑫(2025/05/15至今)、赵杰(2026/08/12至今)
注3:以上基金经理观点,仅代表本材料制作之时基金经理结合当时的市场行情做出的分析判断,不代表本基金未来的长期实际投向。随着市场行情等因素的变化,基金经理的观点及投资方向会结合实际情况进行调整,本基金的投资范围与投资限制以基金合同载明为准。投资者在买入本基金前请仔细阅读本基金的基金合同、招募说明书等法律文件,基金有风险,投资须谨慎。
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
广告
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号