强劲的增长驱动与持续的创新,为当下的医疗股提供了有力支撑。
从更早期的疾病发现、更精准的治疗,到更智能的医疗技术,医疗保健行业不断更新那些改善生活、挽救生命的产品。然而医疗股的股价却未能反映这些进展。近年来,投资者的热情被AI受益股吸引,医疗板块黯然失色。我们认为,这一板块扎实的基本面、持久的商业模式以及具有吸引力的估值,为长期股票投资者提供了修复潜力与分散投资的价值。
支撑医疗保健行业增长的结构性力量依然完好:老龄化人口需要更多、更复杂的护理;人们对自身健康的关注不断提升;医疗器械、生命科学和诊断领域的创新持续涌现。那么,医疗股为何还是表现落后?
是什么在压制医疗股的估值?
我们认为有两个因素可以解释美国医疗板块的疲弱:市场向AI受益股的高度集中,以及政策不确定性。
首先,自2022年末ChatGPT推出以来,股票回报日益集中于少数与AI相关的公司,资金流向也随之而动。据EPFR数据,2023年1月至2026年9月,科技类基金流入约3060亿美元,而医疗保健类基金则净流出约310亿美元。同期,医疗股累计上涨27%,远落后于MSCI全球指数的99%和科技板块的225%。
其次,美国政策不确定性也对医疗股构成压力。市场对药品与医疗器械潜在关税方面的担忧、推动美国药价与其他国家对齐的政策举措,以及管理式医疗的利润率压力,共同压制了投资者情绪。我们认为,这些市场担忧即便没有全部消散,大部分也已成为过去,且对医疗行业底层利润池几乎不会造成影响。
在此背景下,尽管医疗保健行业的基本面稳健,但这些挑战却影响了市场对于医疗股的预期。然而,市场一致预期显示,医疗板块未来几年有望实现两位数的盈利增长。根据美国医疗保险和医疗补助服务中心(CMS)的数据,医疗行业在美国经济中的比重预计将从2026年的18.7%升至2034年的20.6%。
人口结构支撑可持续的增长。全球人口快速老龄化,成为众多医疗企业需求的稳定来源。根据联合国数据,到2030年,全球65岁及以上人口预计每年增长约2.7%,约为全球总人口增速的4倍,65岁以下人口增速的6倍。而老年人口的医疗支出是其他任何年龄组的两倍以上。
更多人活得更久,也为从药品、技术到长期照护等方面的医疗产品与服务支出的增长提供了结构性利好。基于历史经验,我们认为即使经济增长放缓,这些趋势也大概率延续——因为人们仍然需要药物、诊断检测和诊疗项目。
创新遍及医疗保健各细分领域
尽管在医疗领域,像GLP-1减重药这样的“重磅炸弹”级药物往往占据了创新赛道的焦点。但创新突破同样遍布从肿瘤到免疫的制药各细分领域。在制药之外,医疗器械、诊断、医疗服务和生命科学等领域的进步也在持续重塑疾病的治疗与管理方式。
正因如此,医疗保健是研发投入最密集的板块之一,占全球研发总支出的21%(见图1)。这些投入持续催生新疗法。
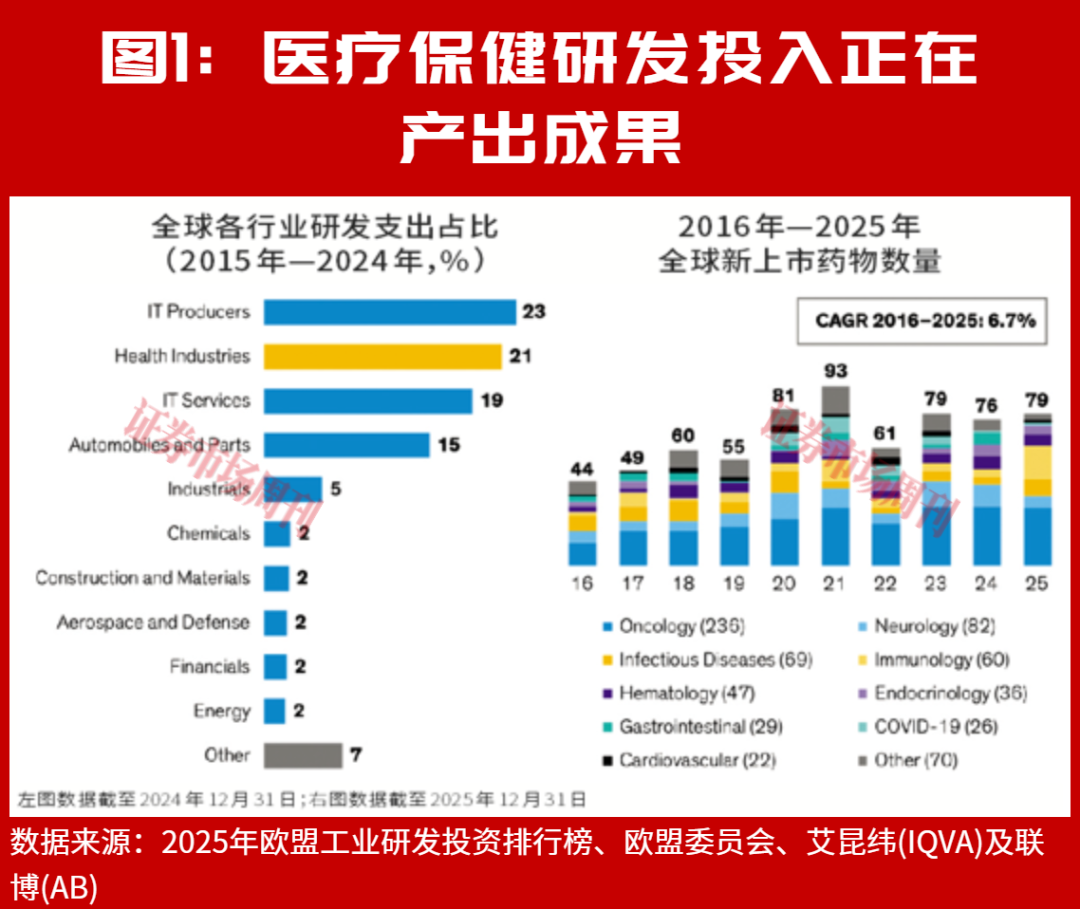
个性化医疗就是一个典型例证。2026年8月,莫德那(Moderna)与默克(Merck)公布了一项实验性癌症疫苗的积极临床试验结果——该疫苗针对个体患者黑色素瘤肿瘤的突变进行定制。最终,个性化疫苗或有望对抗多种癌症,重塑肿瘤治疗领域。在我们看来,创新思路、新的治疗方案和升级的工具往往会激发更多创新,从而为医疗保健公司及其股东创造可持续的长期价值。
用AI释放价值
医疗保健的增长并不依赖AI。即使没有AI,该板块也一直保持低两位数的年度盈利增长。但是AI的采用可能让这一增长速度更快。医疗保健是劳动密集型行业,根据美国经济分析局(BEA)数据,其人力成本约占产出的51%,而全行业的平均人力成本约为30%。这意味着医疗板块中AI驱动的生产率提升空间相当可观。
AI应用还可帮助医疗保健公司发现新药并更快推向市场,提升诊断的速度与准确度,并减轻数据采集与共享相关的行政负担。我们认为AI将成为医疗企业构筑差异化优势的驱动因素,率先战略性采用AI的医疗企业有望在未来几年改善其盈利增长与股票回报潜力。
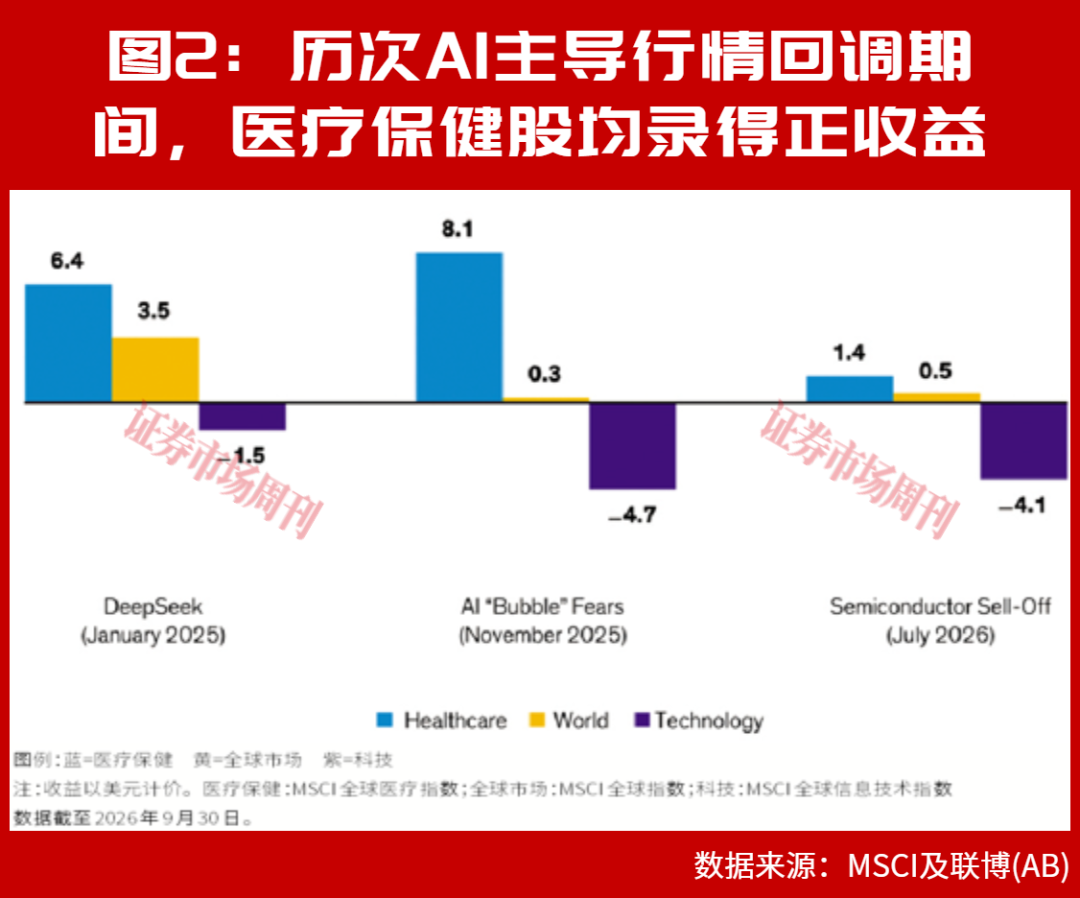
然而对绝大多数医疗保健公司而言,这一上行空间尚未反映在当前估值中。因此我们认为,医疗保健既能为投资者的“AI交易”提供分散配置的价值,同时又能提供具有吸引力的盈利增长潜力。事实上,在近期三次与AI相关的市场抛售中,医疗保健的表现均优于科技股和大盘(见图2)。在我们看来,该板块与AI表现的低相关性,使其在一个高度围绕少数几家公司投资者预期定价的市场中成为颇具吸引力的分散化配置工具。
以合理估值寻找优质公司
尽管医疗保健板块具有以上投资价值,但要把板块的增长与分散配置价值转化为投资回报,需要采取精选个股策略。我们认为,投资者应寻找那些能够持续创造高于资金成本的长期回报的优质公司,尤其是在当前的环境下。长期来看,那些商业模式更具韧性、盈利模式更可预测的公司,往往能在不同市场环境中表现良好——前提是以合理的价格买入。
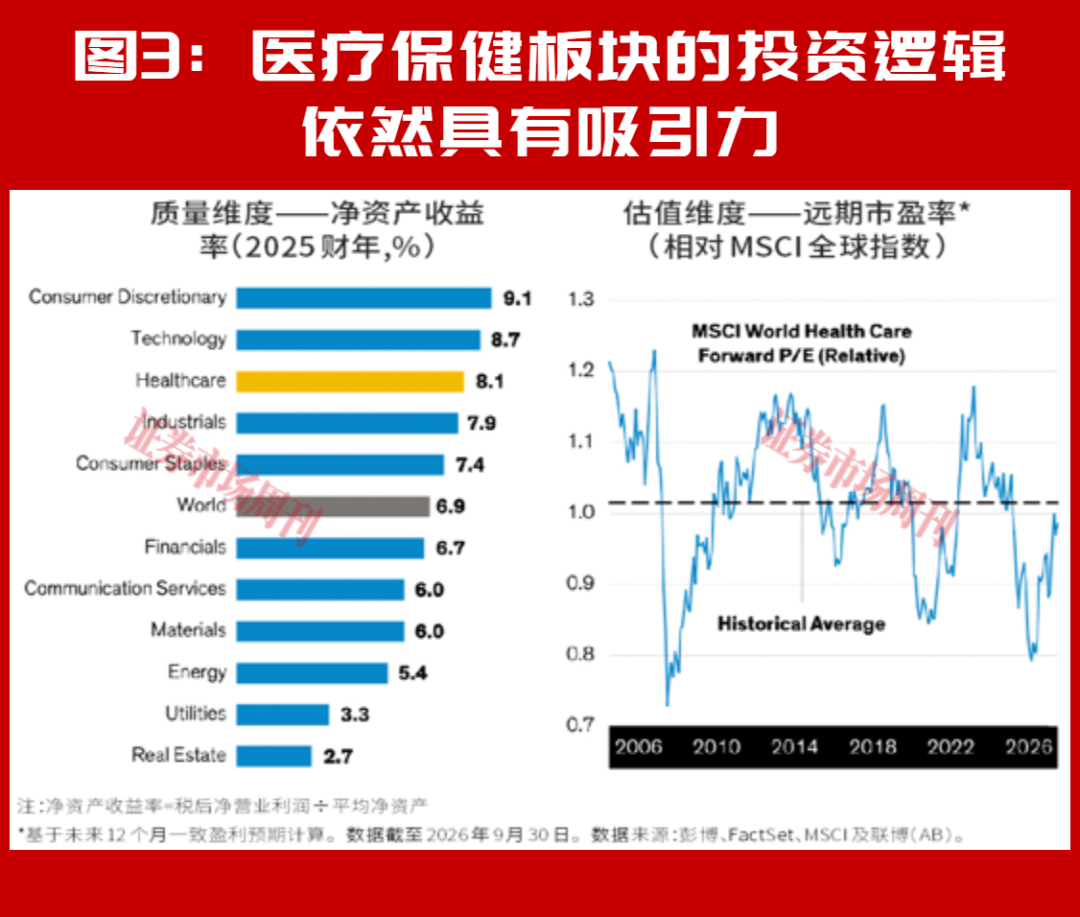
由于医疗股当前提供的资产回报率高于市场整体,而估值却相对折价(见图3),我们认为该板块内蕴藏丰富的机会。当前估值反映了强劲的、被压抑的回报潜力;一旦投资者情绪改善、市场开始为医疗保健企业的质量给出溢价,这一潜力便有望释放。
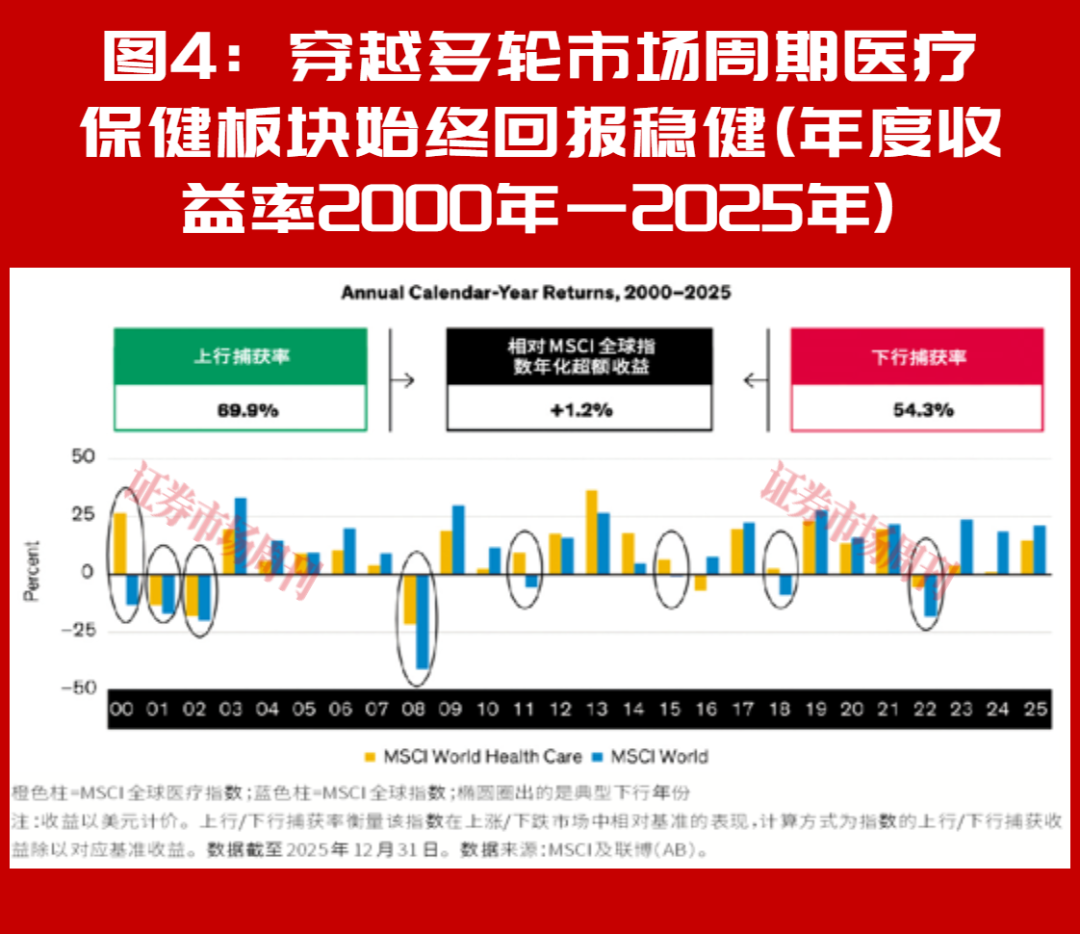
回顾历史表现,2000年至2025年,MSCI全球医疗指数在市场上涨时可以捕捉到大盘约70%的涨幅,在市场下跌时仅承受约54%的跌幅,相对MSCI全球指数实现了1.2%的年化超额收益(见图4)。
当前医疗保健投资者正经历一段艰难时期——强劲的基本面并未充分反映在股价中。但我们认为,对于那些不拘泥于短期股价波动,而是着眼于挖掘具备长期增长潜力商业模式的组合而言,坚持持有有望带来回报。凭借持久的需求、不断拓宽的创新和相对合理的估值,医疗保健的底层优势值得投资者 “二次审视”。
(本文已刊发于11月7日《证券市场周刊》。本文系联博集团全球医疗保健策略联席首席投资官、联博集团美国成长股及全球医疗保健策略联席首席投资官原创撰稿,本刊编译。文章仅代表作者个人观点,不代表本刊立场。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号