得克萨斯州叫停数据中心建设成为美股下跌的导火索,但AI监管、财政与美联储人事三重不确定性仍未充分定价。
民主党在美国中期选举中大胜,而美股对此的重定价可能才刚刚开始。
11月5日,一场快速调整突然来临,美股遭遇2020年以来最大的单日跌幅。当日纳斯达克100指数收跌逾6%,抹去年内涨幅,标普500指数下跌4.4%,费城半导体指数单日下跌12%,自6月22日高点以来的累计跌幅已超过38%。
下跌的导火索是,得克萨斯州新当选州长吉娜·伊诺霍萨(Gina Hinojosa)发表的限制数据中心建设的言论。市场开始迅速重新定价一个核心叙事:民主党主导的立法机构可能对人工智能相关支出及数据中心建设踩下刹车。尽管市场对2027年美股的盈利预期让相关科技股的市盈率看似不高,但一旦政策环境发生转变,数据中心建设受到限制,原有的盈利预测也将随之失效。
除此之外,美股可能对中期选举后的其他政策不确定性仍缺乏定价,比如财政的博弈加大:限制国防开支,美国公共债务上限的风险也会上升;未来美联储可能产生的人事变动也对共和党不利。
这是全球AI牛市过程中的一次明显震荡,还是更深层牛熊周期转换的开端,市场也是边走边看。但不可否认的是,当AI大厂的现金流收窄、交易较为拥挤的市场结构遭遇到政治风险时,美股对政策变化的敏感度可能高于此前预期。
AI数据中心建设踩刹车
伊诺霍萨在采访中表示:“我们需要暂停目前在数据中心方面的相关工作。”她随即补充:“我并不是讨厌数据中心。我讨厌它们利用得克萨斯州的方式。当我担任州长时,这种情况将停止。”
刚刚当选新任州长的伊诺霍萨成为得克萨斯州30余年来首位民主党州长,而暂停新数据中心审批正是她的核心竞选承诺。
为什么得克萨斯州的政策对全球AI交易的扯动那么大?高盛此前曾预计,民主党在各州的胜选将导致约45%的美国计划数据中心扩张容量面临短期暂停令,其中得克萨斯州单独占约25%。
AI生意的核心产出是算力,GPU只是硬件,只有建好、并网投产的数据中心,才能变成可以出租、用来跑模型的有效算力。各地对数据中心的电力、环评、审批收紧,等于直接卡住了算力扩产的上限,哪怕芯片能买到,算力产能也没法按时释放。大厂原本的资本开支计划都预设了机房按期投产回款,投产延期会拉长回本周期,自由现金流的兑现预期随之变差。供给约束还会沿着产业链传导。云厂商会下调远期算力建设计划,随之缩减GPU、服务器、存储的长期采购订单,上游半导体的需求预期也将被修正。
中金公司认为,民主党即便横扫两院,推动联邦层面的监管法案仍有难度,因为法案在通过两院后还可能遭总统否决,而推翻总统否决须获两院各三分之二议员支持。但地方政府层面,两党州长候选人普遍倾向于收紧AI数据中心监管。根据DC Byte数据,美国AI数据中心落地最集中的五个州依次为得克萨斯州、佐治亚州、弗吉尼亚州、俄亥俄州和宾夕法尼亚州。其中弗吉尼亚州2026年无州长选举,其余四个州候选人均有对AI数据中心加强监管,甚至暂缓建设的倾向。从目前已有的措施来看,地方政府可能在电力成本、税收优惠、土地使用等方面约束AI数据中心建设。
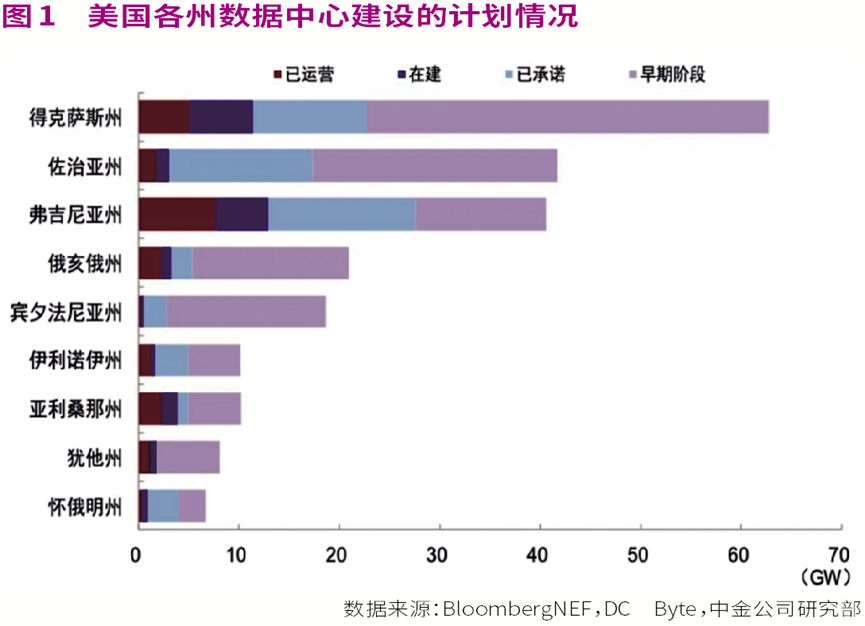
对AI的监管会在多大程度上落地,未来仍存在诸多变数,但监管向收紧的方向发展是较为确定的,而处于高位的美股,对AI监管这一趋势变化的定价并不充分。
中金公司判断,由于当前AI模型和应用都缺乏明确进展,市场预期正处于“青黄不接”的阶段,叠加高强度资本开支不断挤压云厂商自由现金流,导致AI收入兑现速度和投资回报率的担忧不断升温。若地方政府进一步收紧监管,抬高AI投资成本,可能加剧市场疑虑,引发阶段性扰动。
财政支出、债务与美联储
除了市场直接关注度较高的AI相关监管政策,在民主党中期选举大胜之后,围绕财政、医疗等领域与共和党的博弈恐将加剧,而且也可能对美联储施加更大的压力。这些都会对未来几年美国经济产生影响,美股对这些不确定性的定价也不充分。
国会掌握着美国财政的“钱袋子”,是财政政策落地的关键,也是两党博弈的核心领域。目前两党在国防、医疗等财政议题上分歧较大。
共和党倾向于增加国防开支。美国总统特朗普在2026年4月提交了2027财年总统预算,根据CBO测算,2027年特朗普计划增加1170亿美元支出,其中980亿美元投向国防领域。民主党则主张结束地缘冲突,把更多财政资源用在医疗保障等民生上面。这意味着,此前预算中包含了2027年大幅削减医疗支出的方案可能很难整体通过。
也就是说,美国两党只是在财政支出的方向上有分歧,似乎并不会让财政政策趋于紧缩,这对未来的美国经济增长可能并不会产生明显的负面影响,但债务的问题就会愈发凸显。
2026年,在AI与财政争夺资金的背景下,美债利率大幅上行,成为全球金融市场的重要影响因素。10年期美债利率年内一度飙升超130个基点,最高触及5.3%以上。
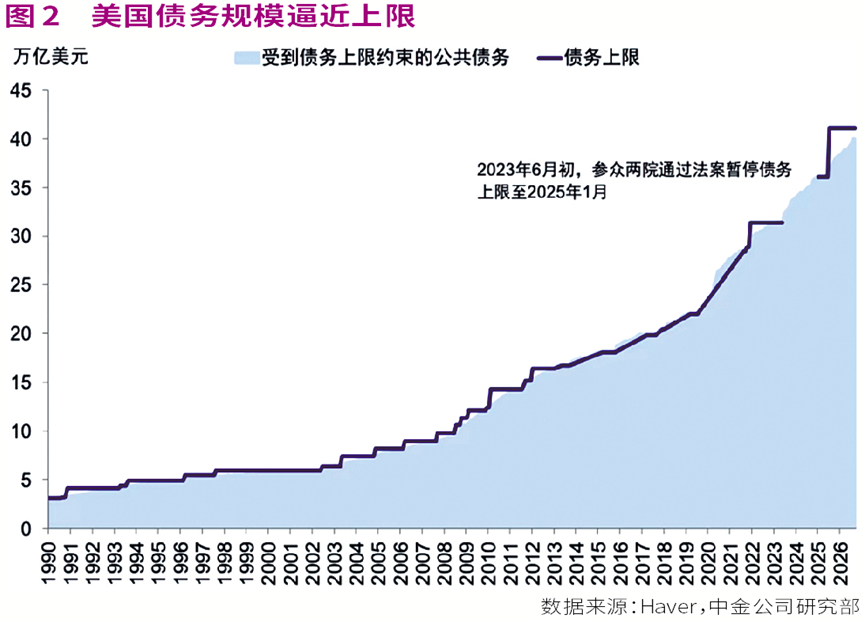
2027年美国债务将再次面临债务上限的问题,民主党将有更多的筹码在这一问题上给共和党施加压力。目前美国公共债务规模已达40.4万亿美元,距离41.1万亿美元的债务上限约束已经很近,按照2026年的赤字水平,估计到2027年二季度就将触碰债务上限。
美联储方面,过去两年共和党一直在持续施加较大影响。其一,对美联储官员施压,比如前任美联储主席鲍威尔在任期末段就频繁受到特朗普的施压;其二,过去两年,包括美联储主席沃什在内的多位美联储官员都由共和党提名产生。
摩根大通认为,对于那些原本有意离开,但因担心接替者人选而有所犹豫的美联储成员而言,现在离任的空间变大了。随着民主党负责确认提名人选,这一顾虑显著降低。因此,任期至2028年年初届满的美联储理事鲍威尔有可能会提前离任,委员会中可能还有一到两位成员也会提前离开,2027年可能会看到美联储出现超出此前预期的人事更替。
2026年,美联储对控通胀的态度相对滞后于其他一些主要发达经济体,可能就因为在一定程度上受到了共和党的压力。当然,决定美联储未来政策走向的关键因素可能还是美国的通货膨胀数据。
(本文已刊发于11月14日出版的《证券市场周刊》。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号