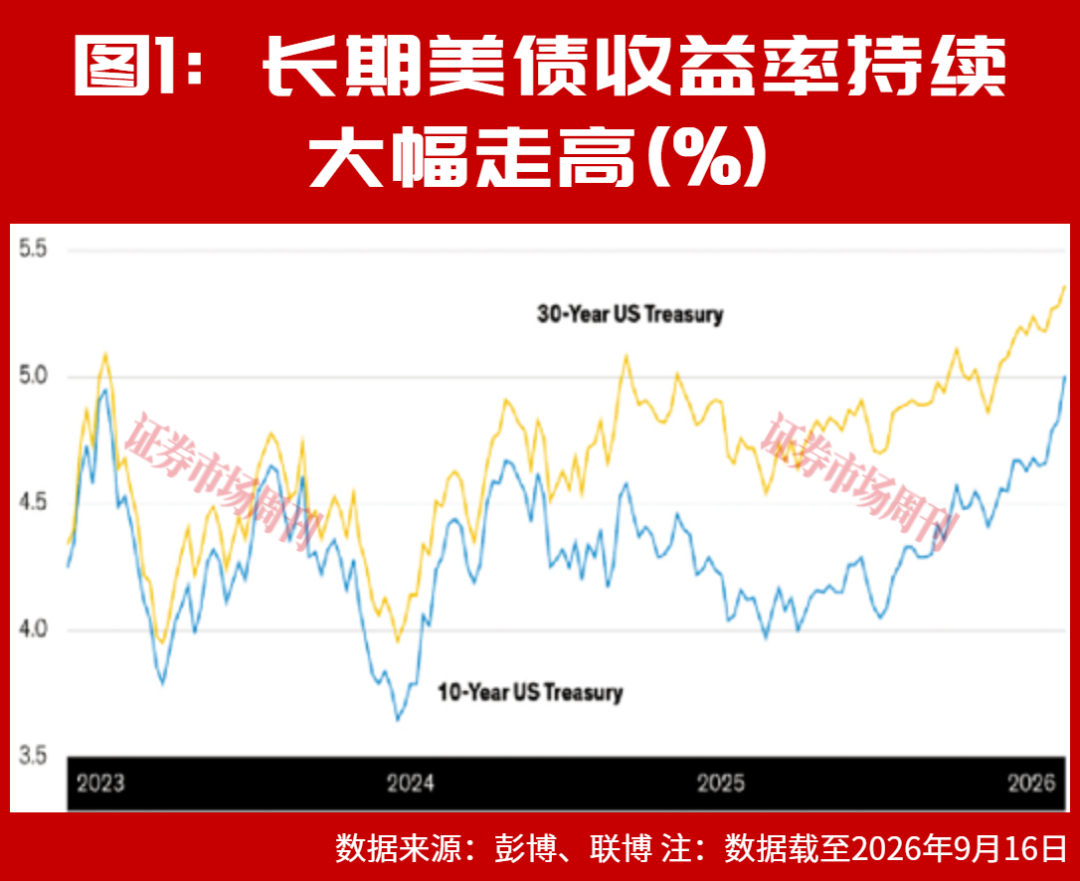
美联储在9月议息会议上加息25个基点,给债券市场带来了一些喘息。但较长期限美债的收益率近几个月仍大幅走高,成为政策制定者和投资者关注的焦点。推高美债收益率的因素中,有些可能被夸大了,但另外一些因素似乎会持续下去。投资者需要有预期——未来几个月美债收益率可能仍将维持在高位。
美联储加息,美国国债的收益率却出现下行,看似有些反直觉,但我们认为,这一情况的出现是说得通的——因为美联储的行为增强了央行的公信力。如果市场怀疑美联储控制通胀的能力和意愿,那么美国国债的长期收益率就会上行。但是此次加息凸显了美联储抗击通胀的决心,减轻了债券面临的一个压力来源。从经济和政策角度看,这种央行公信力的提升是好消息:通胀预期保持稳定,意味着对物价通胀压力加速的担忧在减少。
那么如果通胀预期和美联储的公信力并不是美债收益率走高的原因(见图1),那原因是什么?解释收益率变动总是很复杂。影响因素众多,精确归因几乎不可能。不过,我们看到以下四个主要影响因素。
对美国经济增长的预期更高
好消息是,对美国经济增长预期提高似乎是长期国债收益率走高的原因之一。人工智能领域的资本开支热潮提振了美国经济的短期增长,而“未来生产率将提升”的看法,意味着更快速的经济增长轨迹。这也意味着,利率水平也应随着时间推移有所抬高。现在断言AI将提振长期增长还为时过早,但我们大体认同市场的乐观判断——即便其效应可能还需要一段时间才能显现。
美国债务负担加重
利息支出随之攀升
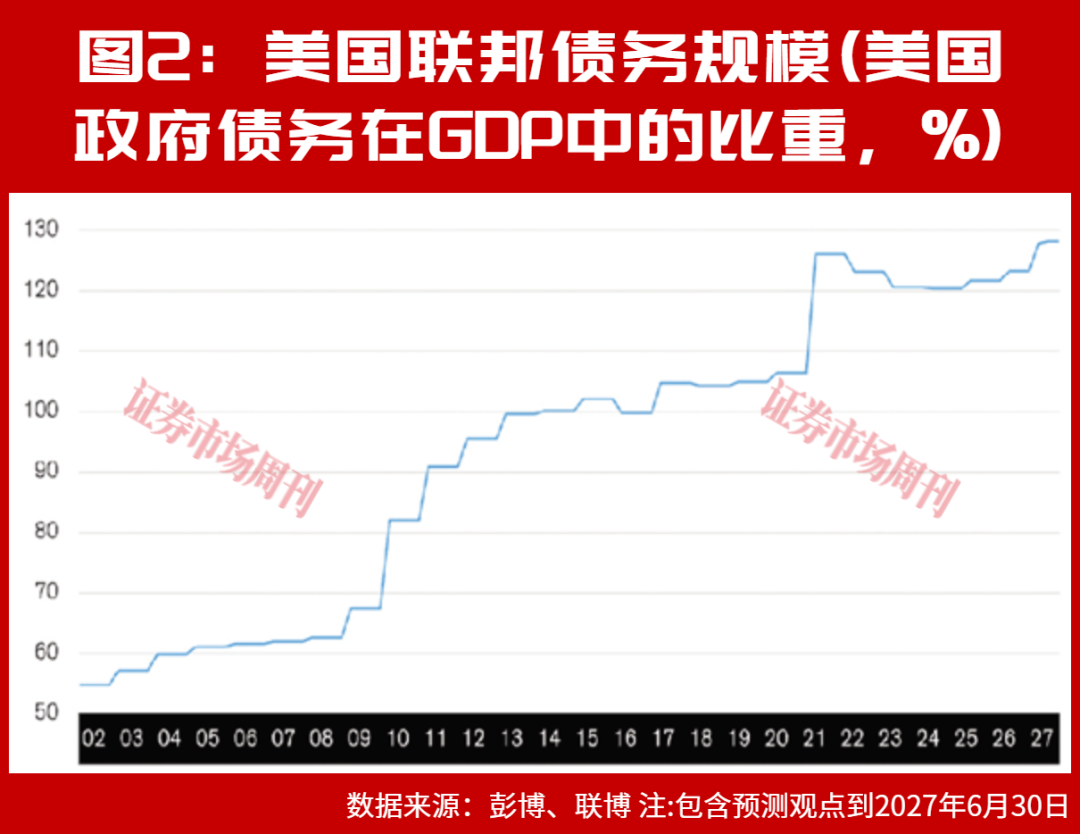
但影响美国国债长期利率走高的因素并非全是好消息,比如美国债务问题。美国联邦政府总债务最近突破了40万亿美元,超过GDP的120%(见图2)。债务负担并没有一个“神奇临界点”——超过某个点即陷入不稳定,但这一数字本身仍然抓人眼球。相较之下,更重要的是其变化轨迹。当前美国的预算赤字仍远高于疫情前水平,短期内看不到缓解迹象。赤字更高且更具黏性,就需要发行更多债务来为其融资。
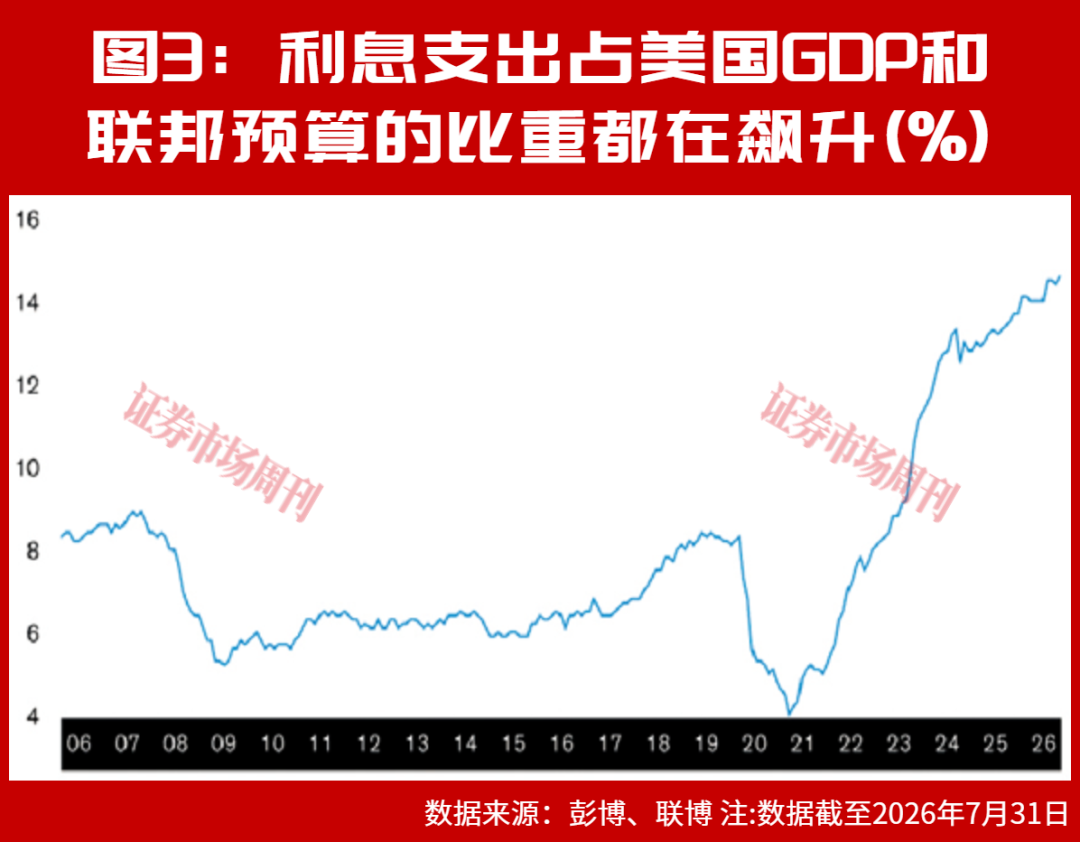
收益率走高会让债务状况恶化,使新增政府债务成本更高,并需要更多资金来支付利息。我们看到,这些利息支出占美国GDP和联邦预算的比重都在飙升(见图3)。目前来看,对于美国政府来说,加税或削减福利项目似乎都不太可能,因此赤字、债务和偿债成本可能会维持高位。债务危机不一定迫在眉睫,但更多债务发行意味着价格更低,而在债券市场上,更低的价格就意味着更高的收益率。
政策制定波动
市场缺乏清晰度
另一个导致长期国债收益率上行的因素是政策的波动。抛开美联储公信力不谈,新任美联储主席凯文·沃什(Kevin Warsh)的沟通策略明显有别于以往做法。通常,美联储会分享其对经济前景的判断,以及政策应如何应对。这两项举措,沃什都不愿采取。他认为,对美联储而言,更重要的是从不受美联储指引影响的资产价格中获取信号。
我们认为,美联储在大多数情况下不应就利率路径做出明确承诺,但它仍应解释自己的“反应函数”——也就是说,什么因素会促使它随着时间推移调整利率。沃什并不履行这一点,从而加剧了债券市场的波动。如果市场得不到更好的答案,高波动就会持续下去。同时,这意味着“期限溢价”——投资者对持有长期国债所要求的额外补偿,也将居高不下,从而令收益率保持高位。
美国财政部也带来了政策波动,在美国国债收益率上升之际,财政部更加积极地介入市场。它干预了外汇市场,买入日元、卖出美元,以稳住全球金融市场。财政部还偏离了其“常规且可预测”的债券发行与回购安排,将计划回购的较长期债券的规模提高了两倍。债券回购增加短暂压低了收益率,但我们认为,随着时间推移,更频繁的干预反而更可能推高长期国债的收益率。毕竟,不规律、不可预测的债券购买,同样可能随时变成债券抛售。这为市场对美债收益率要求更高的风险溢价提供了理由。
AI债务发行
加剧了债券市场竞争
第四个因素是AI企业大幅增加了公司债发行,尤其是所谓的“超大规模企业”(hyperscalers)——拥有庞大数据中心网络的大型云计算公司。这些债券发行的规模和速度,似乎是推高美债收益率的重要因素。AI债务发行激增给国债带来更多竞争,拓宽了投资者的选择。为了让国债保持吸引力,其收益率必须高于原本应有的水平。
因而,就当前情况来看,近期推高债券收益率的大多数因素似乎都会持续,因此我们预计,收益率将保持在近几年的相对高位。它们不一定会像近几周那样持续快速上行,但除非出现重大的政策创新,我们也不预期它们会在短期内回落至此前的水平。
尽管收益率走高通常会拖累经济增长,但我们相信,美国经济足够支撑在未来几个季度承受更高的利率。与AI相关的资本开支可能对资金成本上升异常不敏感,因而能够继续支持经济。
财政政策反而更可能会成为难点。融资成本上升将日益侵蚀联邦预算,而我们尚未见到政府出手控制局面的理由——即便在美国中期选举之后也是如此。美国可以继续把财政问题“踢皮球”往后拖,但每一次踢球,可能代价都会更高。
(本文已刊发于9月26日《证券市场周刊》。本文系联博集团发达市场宏观经济研究总监、美国首席经济学家原创供稿。文章仅代表作者个人观点,不代表本刊立场。)
免责声明:证券市场周刊力求信息真实、准确,文章提及内容仅供参考,网站所示信息出于传播之目的,不代表证券市场周刊观点,亦无法保证该等信息的准确性和完整性,不构成实质性投资建议,据此操作风险自担。
Copyright 《证券市场周刊》杂志社(北京)有限公司 All RightReserved 版权所有 [京ICP备2022020594号-15] 京公网安备11010102000187号